

- Platina sa obchoduje okolo 1 700 USD za uncu po prudkom poklese z januárového maxima, ktoré sa blížilo k 3 000 USD.
- World Platinum Investment Council očakáva v roku 2026 prebytok vo výške 265 000 uncí, spôsobený najmä odlevmi prostriedkov z ETF.
- Ťažba v Juhoafrickej republike zostáva obmedzená v dôsledku starnúcej infraštruktúry a dlhodobého nedostatku investícií.
- Slabšie údaje o inflácii v USA znižujú očakávania ďalšieho zvyšovania sadzieb Fedu a podporujú ceny drahých kovov.
- Technické indikátory zostávajú medvedie, zatiaľ čo cena testuje kľúčovú supportnú zónu okolo 1 700 USD.
Platina sa aktuálne obchoduje za 1 699 USD za uncu, hoci počas januárového rastu sa jej cena priblížila k hranici 3 000 USD a prekonala predchádzajúce historické maximá. Platina teraz stráca viac ako 3 % medzitýždenne, 2,5 % medzimesačne a 20,5 % od začiatku roka, no za posledných dvanásť mesiacov je stále približne o 8,5 % vyššie. Od januárového rekordu na úrovni 2 923,70 USD je teraz vzdialená približne 42 %.
Toto porovnanie dobre vystihuje charakter tohto trhu: prudký rast na začiatku roka nasledovaný rovnako výrazným odovzdaním ziskov. Ukazuje to, že predchádzajúci rast bol z veľkej časti poháňaný špekuláciami a očakávaním zmeny fundamentov, ktoré sa teraz začínajú vyvíjať v neprospech platiny.
Najdôležitejšou fundamentálnou zmenou je revízia bilancie ponuky a dopytu. World Platinum Investment Council teraz na rok 2026 predpovedá prebytok vo výške 265-tisíc uncí, zatiaľ čo ešte pred jediným štvrťrokom očakával deficit 297-tisíc uncí. Zmena o viac ako 560-tisíc uncí za tri mesiace je pre trh tejto veľkosti významná. Znamenalo by to prvý ročný prebytok od roku 2022, po troch rokoch deficitov.
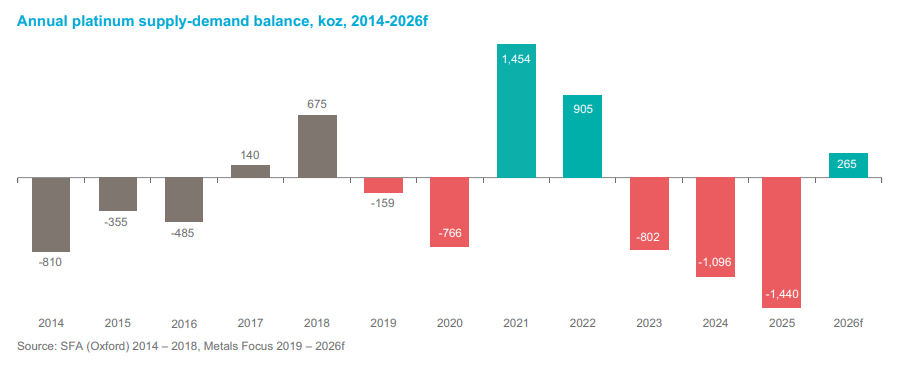
Čo sa vlastne zmenilo?
Napriek tomu, čo by sa mohlo zdať, nejde o ponuku. Očakáva sa, že ťažba zostane prakticky bez zmeny na 5,551 milióna uncí v porovnaní s 5,561 milióna uncí o rok skôr. Recyklácia vzrastie o 8 %, čím sa celková ponuka zvýši o 2 %. Ide o len malú zmenu.
Celá zmena sa odohráva na strane dopytu, ktorý má klesnúť o 18 %. Ten sa skladá z troch zložiek s výrazne odlišnými charakteristikami.
- Investície sa úplne obrátili o 180 stupňov. Z prílevu 1,15 milióna uncí v roku 2025 sa v roku 2026 očakáva odlev vo výške 83-tisíc uncí. Samotné ETF majú podľa odhadov stratiť 389-tisíc uncí po tom, čo v predchádzajúcom roku získali 200-tisíc uncí. Ide o hlavný faktor revízie a zároveň o jej najslabšie miesto z pohľadu prognózy, ako bude diskutované nižšie.
- Dopyt po šperkoch klesá o 15 % na 1,883 milióna uncí, pričom v Číne v druhom štvrťroku medziročne klesol o 32 %. Ide o klasickú reakciu na vysoké ceny.
- Automobilový priemysel klesá o 4 % na 2,904 milióna uncí. Pomalší než očakávaný nástup elektromobilov paradoxne krátkodobo podporuje dopyt po katalyzátoroch, štrukturálny trend sa však nemení.
- Jedinou rastúcou kategóriou je priemysel, ktorý rastie o 5 % na 2,385 milióna uncí. Dopyt zo sklárskeho priemyslu rastie o 23 %, v elektrotechnike o 19 % a pri palivových článkoch o 8 %.
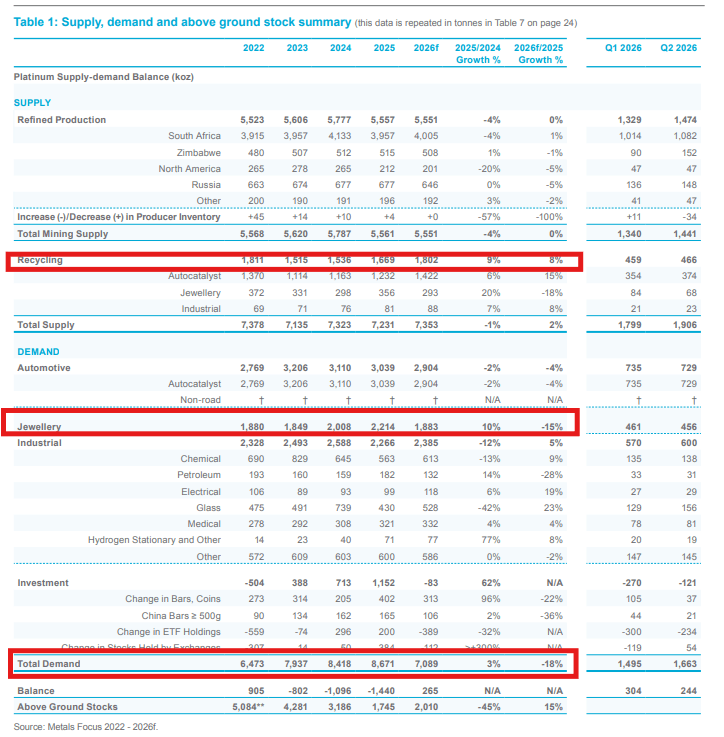
Dopyt v roku 2026 má klesnúť takmer o pätinu. Zdroj: WPIC
Je tento prebytok menej nebezpečný, než sa zdá?
To nás privádza k detailu, ktorý možno v hlavných číslach ľahko prehliadnuť. WPIC vo svojej najnovšej správe uvádza, že trh by sa v druhej polovici roka mohol v skutočnosti opäť dostať do deficitu, keď odznie predajný tlak zo strany ETF. Inými slovami, celý prebytok vznikol v prvej polovici roka a je skôr dôsledkom jednorazovej likvidácie pozícií na papierovom trhu než dlhodobej nerovnováhy vo fyzickej ponuke a dopyte. Pozoruhodné je aj výrazné oživenie v sklárskom priemysle, hoci historicky išlo pri podobných oživeniach často o jednorazové udalosti.
Za zmienku stojí jeden dôležitý bod. Kov predaný fondom nezmizne; vracia sa na trh a v danom momente zvyšuje dostupnú ponuku. Tá istá unca sa však môže pri zmene sentimentu vrátiť späť do fondu. Prebytok spôsobený odlevmi z ETF je preto zo svojej podstaty vratný spôsobom, akým prebytok vzniknutý otvorením novej bane nie je.
Potvrdzujú to aj zásoby kovu nad zemou. Po troch rokoch deficitov klesli približne na 2,010 milióna uncí, čo zodpovedá približne štrnástim týždňom dopytu. Aj po započítaní tohtoročného prebytku tak zostáva zásoba relatívne nízka.
Na strane štrukturálnej ponuky sa nič nezlepšuje. Juhoafrická republika predstavuje približne 72 % celosvetovej ťažby a jej produkcia je o 26 % nižšia než na vrchole v roku 2006, keď dosahovala 5,3 milióna uncí. Dôvody sú dobre známe a ťažko sa menia: starnúce bane, rastúce náklady a roky nedostatočných investícií. Nové zdroje existujú, no ich spustenie je ešte ďaleko. Projekt Karo v Zimbabwe, pre ktorý spoločnosť Tharisa zabezpečila 294 miliónov USD, bude spustený až v 4. štvrťroku 2027 a v prvej fáze má priniesť 226-tisíc uncí.
Skutočným problémom sú úrokové sadzby
Fyzická bilancia je dôležitá, no v súčasnosti má druhotný význam. Cenu určuje predovšetkým náklad príležitosti.
Výnos desaťročných amerických štátnych dlhopisov predstavuje 5,24 %, teda takmer najvyššiu úroveň od roku 2007. Fed v septembri zvýšil sadzby prvýkrát po troch rokoch a trh vtedy oceňoval 68 % pravdepodobnosť ďalšieho zvýšenia v októbri a 95 % pravdepodobnosť v decembri. Pre aktívum, ktoré nenesie žiadny výnos, ide o nepriaznivé prostredie.
Dnešné údaje o augustovej inflácii PCE však boli výrazne nižšie, než sa očakávalo: jadrová inflácia dosiahla 3,0 % oproti očakávaným 3,3 % a medzimesačný rast predstavoval 0,2 % oproti očakávaným 0,3 %. Pravdepodobnosť zvýšenia sadzieb v októbri počas jediného týždňa klesla zo 64 % na 34 %, americký dolár oslabil, výnosy klesli o 4 až 5 bázických bodov a zlato získalo podporu. To je priamo pozitívne pre platinu a naznačuje, že ocenenie založené na 95 % pravdepodobnosti decembrového zvýšenia sadzieb bude potrebné prehodnotiť.
Súčasne klesajúce ceny ropy v dôsledku zlepšenia toku cez Hormuzský prieliv zmierňujú inflačné tlaky a pôsobia rovnakým smerom.
Je tiež dobré pripomenúť, že ak sa pozornosť trhu presunie od obáv z menovej politiky k problémom amerických verejných financií – ktoré by mohli posunúť zlato späť nad 5 000 USD – mohla by na takýto vývoj pozitívne reagovať aj platina.
Ocenenie a pozicionovanie
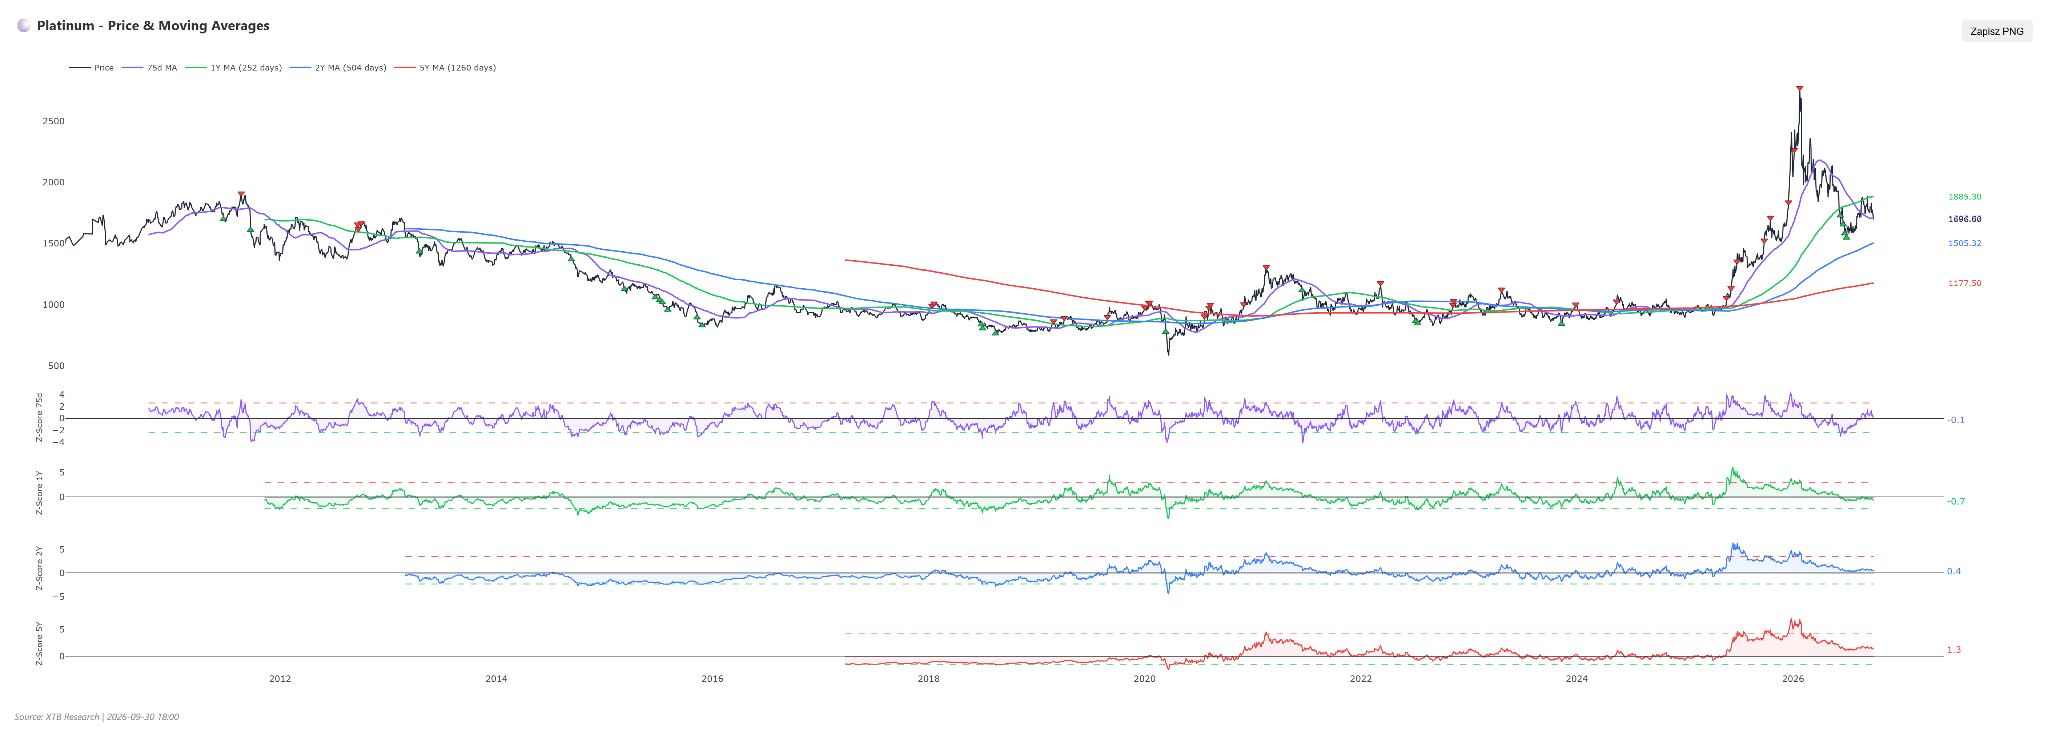
1-ročný Z-score predstavuje -0,72, 2-ročný +0,42 a 5-ročný +1,32. Z krátkodobého hľadiska je platina voči svojej histórii lacná, v dlhšom horizonte však stále zostáva nadpriemerne ocenená.
Päťročný ukazovateľ ukazuje postupné znižovanie prémie: pred šiestimi mesiacmi predstavoval 2,36, pred štvrťrokom 1,09, pred mesiacom sa odrazil na 1,63 a teraz dosahuje 1,32.
Špekulatívne pozície podľa údajov CFTC k 22. septembru ukazujú čistú long pozíciu vo výške 15 366 kontraktov, Z-score -0,37 a 64,4. percentil historického rozdelenia. Podiel long pozícií v špekulatívnom portfóliu predstavuje 69,9 %, pričom medzitýždenná zmena predstavovala iba +146 kontraktov.
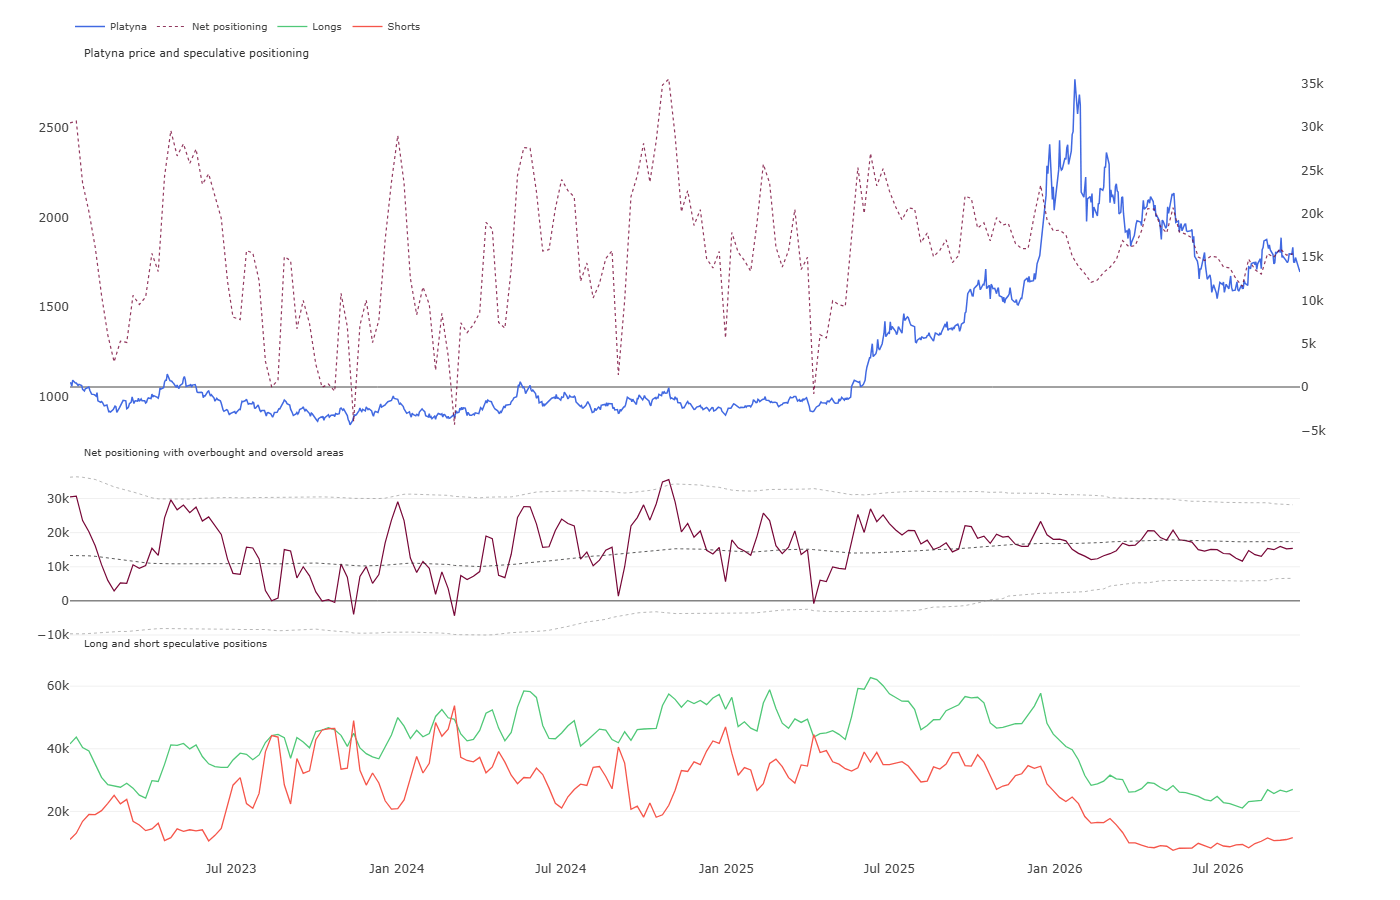
Táto kombinácia ukazuje na niečo pomerne jasné. Fondy nie sú ani preplnené long pozíciami, ani agresívne nebudujú short pozície. Jednoducho zostávajú bokom. Na jednej strane to obmedzuje riziko kaskádovej likvidácie, pretože vo veľkom meradle nie je príliš veľa pozícií, ktoré by bolo možné likvidovať. Na druhej strane tu nie je dostatok paliva pre short squeeze, ktorý by mohol vyvolať rýchle zotavenie ceny.
Technický obraz
RSI na úrovni 37 bodov sa približuje k prepredanému teritóriu, ale zatiaľ doň nevstúpil a negeneruje signál obratu. MACD aj usporiadanie kĺzavých priemerov zostávajú medvedie. Cena sa nachádza 3,13 % pod 50-dňovým kĺzavým priemerom.
Denný graf poskytuje dôležitý kontext. Aktuálna úroveň 1 700 USD nie je len okrúhle číslo; predstavuje konsolidačnú zónu z novembra a decembra 2025, ktorá predchádzala rastu smerom k januárovému rekordu. Cena sa tak vrátila presne na východiskový bod tohto pohybu. Takéto úrovne sa len zriedka prelomia pri prvom pokuse, ich strata by však bola významná, pretože pod nimi sa za posledný rok nenachádza výraznejší support až do oblasti 1 550 USD.
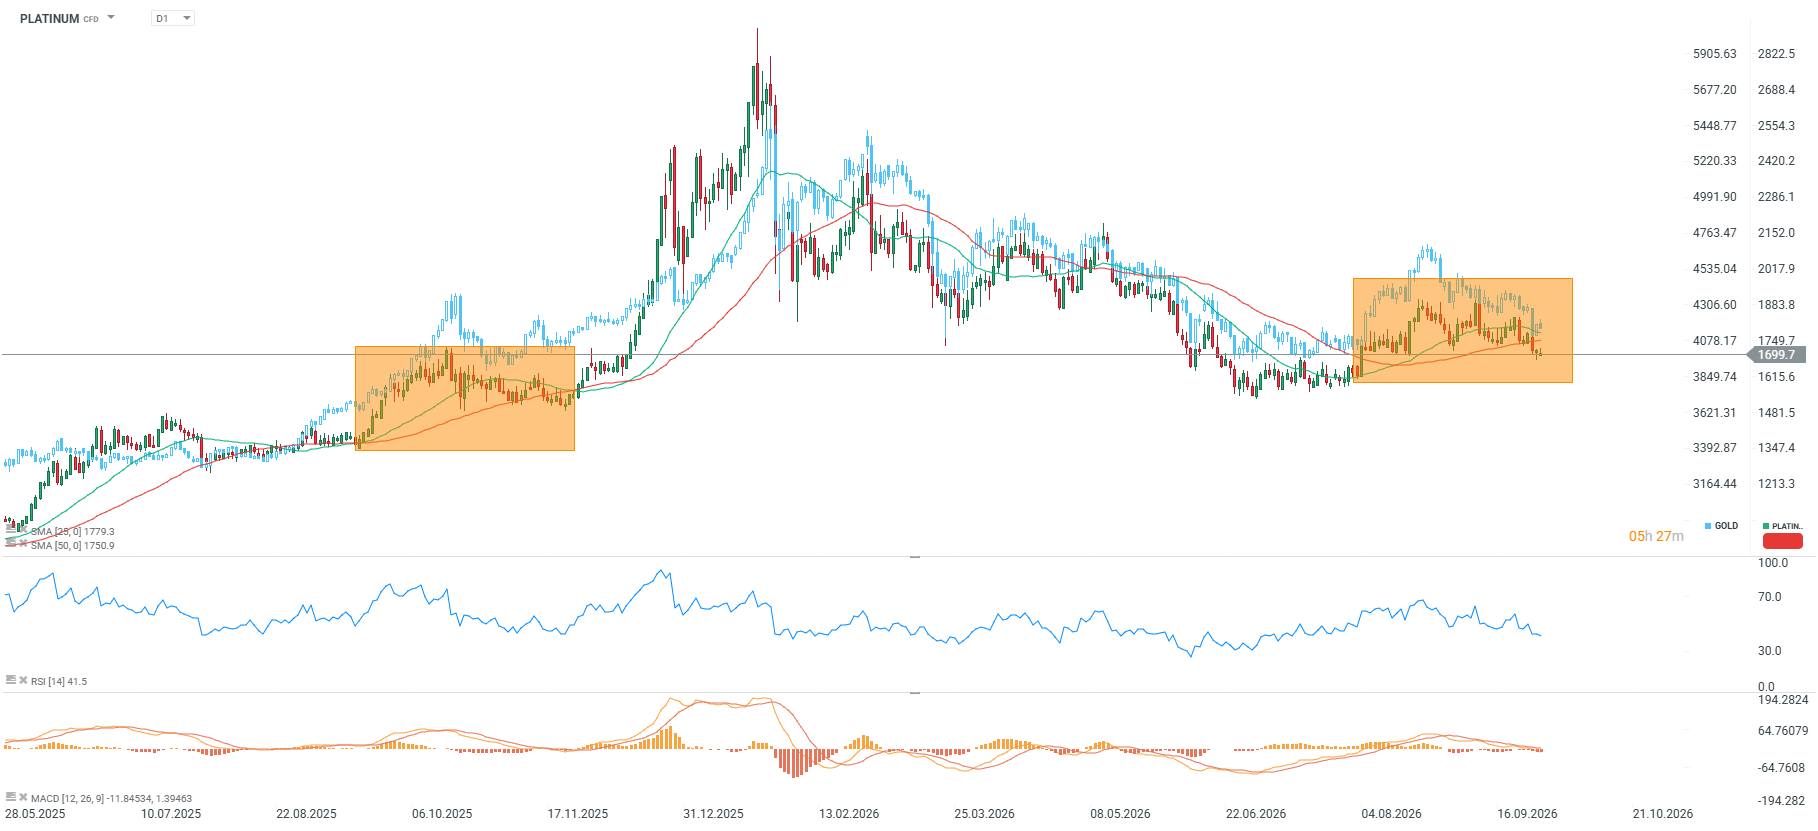
Štruktúra od júnového minima sa vyvíja nasledovne: trh vytvoril minimum približne na 1 530 USD, v auguste sa odrazil k 1 930 USD a následne vytvoril sériu nižších maxím (okolo 1 930 USD, potom 1 910 USD). Teraz testuje spodnú hranicu tohto pásma. Ide o učebnicový distribučný pattern a kým nedôjde k jeho prelomeniu smerom nahor, prevaha zostáva na strane ponuky.
Medvedí scenár, ktorý je v súčasnosti preferovaný. Ak výnosy desaťročných amerických dlhopisov zostanú na úrovni 5,24 % alebo vyššie a zároveň sa naplní očakávaný prebytok, cena môže klesnúť pod 1 660 USD a následne smerovať k 1 620 USD. Tento scenár podporujú aj MACD, nastavenie kĺzavých priemerov a séria nižších maxím od augusta.
Býčí scenár. Vyžaduje udržateľné prelomenie nad 1 700 USD a denné uzavretie nad touto úrovňou, ideálne podporené ďalšími holubičími očakávaniami týkajúcimi sa Fedu a poklesom výnosov pod 5,00 %. Opätovné získanie 50-dňového kĺzavého priemeru otvára priestor k 1 750 USD, zatiaľ čo prelomenie 1 820 USD by zneplatnilo klesajúcu sekvenciu z augusta a septembra.
Záver
Platina sa nachádza v nezvyčajnej situácii: fyzické fundamenty sú výrazne lepšie, než naznačujú samotné čísla o prebytku – najmä vďaka odlevom z papierového trhu, ktoré sa už zastavili – pričom ju zároveň podporujú štrukturálne obmedzenia ponuky v Juhoafrickej republike a nízke zásoby.
Na druhej strane však cenu výrazne zaťažujú úrokové sadzby a silný dolár.
Tento druhý protivietor začína slabnúť. Ak sa udržia slabšie údaje o inflácii v USA a Fed v decembri sadzby nezvýši, platina má solídny fundamentálny základ na zotavenie od súčasnej technickej supportnej úrovne. Kým však nepríde potvrdenie, krátkodobý technický výhľad zostáva medvedí.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako
Kurzy a e-booky:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie zlata Investovanie do zlata pre začiatočníkov
- Obchodovanie s plynom – Ako investovať do NATGAS?
Články:
- Obchodovanie zlata – Investovanie do zlata pre začiatočníkov
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie striebra – Ako začať obchodovať so striebrom online?
- Obchodovanie ropy – ako investovať do ropy?
- Obchodovanie s plynom – Ako investovať do NATGAS?
- Obchodovanie s kávou – investovanie do CFD na kávu
- História ťažby zlata


🚨 BREAKING: Pokles zásob destilátov podporuje rast ceny ropy


Americká sója zostáva bokom. Slabý čínsky dopyt komplikuje vývoz 🌱

🎥 Dvě čísla & Jiří Tyleček: Prečo do portfólia (ne)zaradiť komodity



Ranné zhrnutie: AI podporuje rast indexu Nikkei 225, ceny ropy klesajú (30.09.2026)
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.