

- AMD ทำรายได้รวมในไตรมาส 3 ปี 2026 สูงถึง 13.4 พันล้าน USD เพิ่มขึ้น 45% จากปีก่อน
- รายได้จากกลุ่ม Data Center เติบโตเกือบสองเท่าแตะ 8.55 พันล้าน USD หนุนผลประกอบการรวม
- บริษัทตั้งเป้ารายได้ไตรมาส 4 ที่ราว 17 พันล้าน USD สูงกว่าที่นักวิเคราะห์คาดการณ์ไว้

- AMD ทำรายได้รวมในไตรมาส 3 ปี 2026 สูงถึง 13.4 พันล้าน USD เพิ่มขึ้น 45% จากปีก่อน
- รายได้จากกลุ่ม Data Center เติบโตเกือบสองเท่าแตะ 8.55 พันล้าน USD หนุนผลประกอบการรวม
- บริษัทตั้งเป้ารายได้ไตรมาส 4 ที่ราว 17 พันล้าน USD สูงกว่าที่นักวิเคราะห์คาดการณ์ไว้
AMD ปิดไตรมาส 3/2026 ด้วยรายได้สูงสุดเป็นประวัติการณ์! ธุรกิจ Data Center โตเกือบเท่าตัว พร้อมคาดรายได้ไตรมาส 4 แตะ $17,000 ล้าน
Advanced Micro Devices (AMD.US) รายงานรายได้ไตรมาส 3/2026 สูงสุดเป็นประวัติการณ์ที่ $13,400 ล้าน สูงกว่าที่ Wall Street คาดการณ์ไว้ พร้อมเติบโต 45% เมื่อเทียบกับปีก่อน โดยมีธุรกิจ Data Center เป็นแรงขับเคลื่อนหลัก หลังรายได้เกือบเพิ่มขึ้นเท่าตัว แตะ $8,550 ล้าน หรือคิดเป็นเกือบ 2 ใน 3 ของรายได้ทั้งหมดของบริษัท ขณะเดียวกัน กำไรต่อหุ้น (EPS) แบบปรับปรุงเพิ่มขึ้น 74% สะท้อนให้เห็นว่าการขยายธุรกิจด้านปัญญาประดิษฐ์ (AI) เริ่มส่งผลต่อความสามารถในการทำกำไรของบริษัทมากขึ้น
อย่างไรก็ตาม สิ่งที่ดึงดูดความสนใจของนักลงทุนเป็นพิเศษคือ การคาดการณ์รายได้ไตรมาส 4 ซึ่งฝ่ายบริหารคาดว่าจะอยู่ที่ประมาณ $17,000 ล้าน สูงกว่าที่นักวิเคราะห์ประเมินไว้ค่อนข้างมาก หลังประกาศผลประกอบการ หุ้น AMD ปรับตัวขึ้นเกือบ 7% ในการซื้อขายหลังตลาดสหรัฐฯ ปิดทำการ
ก่อนหน้านี้ หุ้น AMD ปรับตัวลดลงประมาณ 23% ภายในหนึ่งเดือน แม้รายได้จะเติบโตแข็งแกร่งและบริษัทเพิ่มส่วนแบ่งตลาด Data Center ได้อย่างต่อเนื่อง โดยแรงกดดันต่อราคาหุ้นมาจากความกังวลเกี่ยวกับความต่อเนื่องของการลงทุนจากกลุ่ม Hyperscalers ต้นทุนทางการเงินในการขยายโครงสร้างพื้นฐาน AI และความสามารถในการรักษามูลค่าหุ้นของบริษัทเซมิคอนดักเตอร์ที่อยู่ในระดับสูง
ข้อมูลทางการเงินสำคัญของ AMD ในไตรมาส 3/2026
-
รายได้อยู่ที่ $13,400 ล้าน เทียบกับคาดการณ์ $13,090 ล้าน เพิ่มขึ้น 45% YoY และสูงกว่าคาดการณ์เกือบ 2.5%
-
กำไรต่อหุ้นแบบปรับปรุง (EPS Non-GAAP) อยู่ที่ $2.09 เทียบกับคาดการณ์ $1.95 เพิ่มขึ้น 74% YoY
-
รายได้จากธุรกิจ Data Center เพิ่มขึ้น 97% YoY สู่ระดับสูงสุดเป็นประวัติการณ์ที่ $8,550 ล้าน สูงกว่าคาดการณ์ของนักวิเคราะห์ที่ $8,270 ล้าน
-
ธุรกิจ Client and Gaming มีรายได้รวม $3,700 ล้าน ลดลง 8% YoY
-
ธุรกิจ Client มีรายได้ $2,950 ล้าน เพิ่มขึ้น 7% YoY แต่ต่ำกว่าคาดการณ์ที่ $3,030 ล้านเล็กน้อย
-
ธุรกิจ Gaming มีรายได้ $773 ล้าน ลดลง 40% YoY แต่ยังสูงกว่าคาดการณ์ที่ $634 ล้าน
-
ธุรกิจ Embedded มีรายได้เพิ่มขึ้น 29% YoY สู่ระดับ $1,110 ล้าน สูงกว่าคาดการณ์ที่ $1,070 ล้าน
-
อัตรากำไรขั้นต้นแบบปรับปรุง (Non-GAAP Gross Margin) อยู่ที่ 56% เพิ่มขึ้น 2 จุดเปอร์เซ็นต์ YoY
-
กำไรจากการดำเนินงานแบบปรับปรุงอยู่ที่ $3,920 ล้าน เทียบกับคาดการณ์ $3,670 ล้าน เพิ่มขึ้น 75% YoY
-
EBITDA แบบปรับปรุงอยู่ที่ $4,160 ล้าน สูงกว่าคาดการณ์ที่ $4,020 ล้าน และเพิ่มขึ้น 71% YoY
-
กระแสเงินสดอิสระ (FCF) อยู่ที่ $554 ล้าน ต่ำกว่าคาดการณ์ที่ $1,050 ล้านอย่างมีนัยสำคัญ
คาดการณ์ผลประกอบการ AMD ไตรมาส 4/2026
-
AMD คาดการณ์รายได้ไตรมาส 4 ที่ประมาณ $17,000 ล้าน (+/-3%) หรืออยู่ในช่วง $16,490–17,510 ล้าน สูงกว่าค่าเฉลี่ยคาดการณ์ของนักวิเคราะห์ที่ $16,230 ล้านอย่างชัดเจน
-
ค่ากลางของประมาณการดังกล่าวสะท้อนถึงโอกาสที่รายได้จะเติบโตเกือบ 27% QoQ และประมาณ 66% YoY ซึ่งหมายถึงการเติบโตของยอดขายที่อาจเร่งตัวขึ้นอีกครั้ง
-
อัตรากำไรขั้นต้นแบบปรับปรุง (Non-GAAP Gross Margin) คาดว่าจะอยู่ที่ประมาณ 55% เทียบกับ 56% ในไตรมาส 3
-
ฝ่ายบริหารคาดว่ารายได้และกำไรจะเติบโตเร็วขึ้น โดยได้รับแรงสนับสนุนจากความต้องการโปรเซสเซอร์ EPYC, ชิปเร่งประมวลผล Instinct และการพัฒนาระบบ Helios
Data Center กลายเป็นหัวใจสำคัญของ AMD คิดเป็น 64% ของรายได้ทั้งหมด
ประเด็นสำคัญที่สุดในรายงานผลประกอบการของ AMD คือการเติบโตอย่างแข็งแกร่งของธุรกิจ Data Center ซึ่งมีรายได้เพิ่มขึ้นเกือบสองเท่า YoY แตะ $8,550 ล้าน
ตัวเลขดังกล่าวหมายความว่า ปัจจุบันรายได้เกือบสองในสามของ AMD มาจากผลิตภัณฑ์และโซลูชันสำหรับ Data Center ขณะที่ในไตรมาสก่อนหน้า สัดส่วนดังกล่าวอยู่ที่ประมาณ 58% เมื่อเทียบกับไตรมาส 2/2026 รายได้จากธุรกิจนี้เพิ่มขึ้นมากกว่า $1,800 ล้าน และเป็นปัจจัยที่สร้างการเติบโตของรายได้รวมเกือบทั้งหมดของ AMD
การเปลี่ยนแปลงดังกล่าวสะท้อนให้เห็นว่า AMD กำลังเปลี่ยนบทบาทจากผู้ผลิตโปรเซสเซอร์แบบดั้งเดิม ไปสู่ผู้ให้บริการโครงสร้างพื้นฐานด้านการประมวลผลมากขึ้น
แรงขับเคลื่อนสำคัญมาจากผลิตภัณฑ์สองกลุ่มที่สนับสนุนซึ่งกันและกัน ได้แก่ โปรเซสเซอร์สำหรับเซิร์ฟเวอร์ EPYC และชิปเร่งประมวลผล Instinct ที่ใช้สำหรับฝึกฝนและประมวลผลโมเดล AI
EPYC ช่วยให้ AMD เพิ่มส่วนแบ่งตลาดในกลุ่มโปรเซสเซอร์เซิร์ฟเวอร์ ขณะที่ Instinct เปิดโอกาสให้บริษัทเข้าสู่ตลาดชิปเร่งประมวลผล AI ซึ่งมีขนาดใหญ่กว่าและปัจจุบันยังมี Nvidia เป็นผู้นำ การมีผลิตภัณฑ์ครอบคลุมทั้งสองตลาดช่วยให้ AMD สามารถนำเสนอโซลูชันด้านการประมวลผลที่ครบวงจรมากขึ้น แทนที่จะจำหน่ายเพียงชิ้นส่วนแยกต่างหาก
อย่างไรก็ตาม สิ่งนี้ยังหมายความว่าผลประกอบการในอนาคตของ AMD จะขึ้นอยู่กับทิศทางการลงทุนของผู้ให้บริการ Cloud รายใหญ่ ซึ่งเป็นลูกค้าหลักของโครงสร้างพื้นฐาน AI มากขึ้นด้วย
Helios อาจเปลี่ยนตำแหน่งของ AMD ในตลาด AI การแข่งขันกับ Nvidia กำลังเข้าสู่ระยะใหม่
หนึ่งในโครงการสำคัญที่สุดของ AMD คือ Helios ซึ่งเป็นสถาปัตยกรรมโครงสร้างพื้นฐาน AI แบบครบวงจร ที่ผสานชิปเร่งประมวลผล Instinct MI450, โปรเซสเซอร์ EPYC รุ่นที่ 6 ในชื่อโค้ด Venice, เทคโนโลยีเครือข่าย Pensando และซอฟต์แวร์ ROCm เข้าด้วยกัน
ต่างจากรูปแบบธุรกิจเดิมที่เน้นจำหน่ายชิปแต่ละประเภท Helios ช่วยให้ AMD สามารถนำเสนอแพลตฟอร์มประมวลผลที่ครบถ้วนมากขึ้น ซึ่งออกแบบมาสำหรับการทำงานของระบบ AI ขนาดใหญ่
ในรูปแบบที่พัฒนาร่วมกับ HPE ตู้เซิร์ฟเวอร์ Helios หนึ่งชุดสามารถรวมชิปเร่งประมวลผล Instinct MI455X ได้ถึง 72 ตัว พร้อมระบบสื่อสารและระบบระบายความร้อนที่เกี่ยวข้อง
ความสำคัญของโซลูชันนี้ไม่ได้จำกัดอยู่เพียงการเพิ่มปริมาณการขาย GPU เท่านั้น แต่ยังช่วยให้ AMD สามารถแข่งขันเพื่อชิงส่วนแบ่งงบประมาณที่ใช้ในการสร้างโครงสร้างพื้นฐาน AI ได้มากขึ้น
ในเชิงกลยุทธ์ Helios เป็นคำตอบของ AMD ต่อแพลตฟอร์มแบบครบวงจรของ Nvidia ซึ่งมีข้อได้เปรียบไม่เพียงจากประสิทธิภาพของชิปเร่งประมวลผลเท่านั้น แต่ยังรวมถึงระบบนิเวศซอฟต์แวร์และเทคโนโลยีเครือข่ายด้วย
AMD เลือกใช้สถาปัตยกรรมแบบเปิด (Open Architecture) ซึ่งอาจช่วยให้ลูกค้าผสานเทคโนโลยีจากผู้ผลิตหลายรายเข้าด้วยกันได้ง่ายขึ้น และลดการพึ่งพาผู้ให้บริการเพียงรายเดียว
อย่างไรก็ตาม CUDA ซึ่งเป็นระบบนิเวศซอฟต์แวร์ขนาดใหญ่ของ Nvidia ยังคงเป็นอุปสรรคสำคัญในการแข่งขัน เนื่องจากมีการใช้งานอย่างแพร่หลายในแอปพลิเคชัน AI จำนวนมาก
ดังนั้น ความสำเร็จระยะยาวของ Helios จึงไม่ได้ขึ้นอยู่กับประสิทธิภาพของฮาร์ดแวร์เพียงอย่างเดียว แต่ยังรวมถึงความพร้อมของ ROCm ประสิทธิภาพในการติดตั้งระบบ และต้นทุนรวมในการประมวลผลข้อมูลด้วย
OpenAI, Microsoft, Meta และ Anthropic: AMD กำลังสร้างเครือข่ายลูกค้ารายใหญ่ในตลาด AI
รายชื่อพันธมิตรเชิงกลยุทธ์ที่เพิ่มขึ้นสะท้อนให้เห็นว่า AMD กำลังสร้างตำแหน่งของตนเองในฐานะผู้ให้บริการโครงสร้างพื้นฐานการประมวลผลทางเลือกสำหรับบริษัทเทคโนโลยีรายใหญ่ได้อย่างมีประสิทธิภาพมากขึ้น
พันธมิตรที่กำลังใช้งานหรือวางแผนติดตั้งโซลูชันของ AMD ได้แก่ OpenAI, Microsoft, Meta, Anthropic และ Oracle Cloud Infrastructure แม้ว่าแต่ละโครงการจะอยู่ในขั้นตอนการดำเนินงานที่แตกต่างกันก็ตาม
หนึ่งในความร่วมมือที่สำคัญที่สุดคือข้อตกลงกับ OpenAI ซึ่งวางแผนติดตั้งโครงสร้างพื้นฐานที่ใช้ชิปเร่งประมวลผลของ AMD ด้วยกำลังการประมวลผลเป้าหมายสูงสุด 6 GW ภายใต้ความร่วมมือระยะยาว
ขณะที่ Anthropic ประกาศแผนใช้ชิปเร่งประมวลผล MI450 ของ AMD สูงสุด 2 GW โดยการติดตั้งระยะแรกขนาดใหญ่มีแผนเริ่มขึ้นในช่วงครึ่งแรกของปี 2027
สำหรับ AMD สัญญาขนาดใหญ่เหล่านี้อาจช่วยเพิ่มความชัดเจนของความต้องการสินค้าในระยะยาว และเปิดโอกาสให้บริษัทพัฒนาผลิตภัณฑ์รุ่นต่อไปให้สอดคล้องกับความต้องการของโมเดล AI ขนาดใหญ่
ในเดือนตุลาคม Meta ยืนยันว่าได้เริ่มทดสอบระบบ Helios ชุดแรกแล้ว ซึ่งถือเป็นก้าวสำคัญสู่การนำแพลตฟอร์มดังกล่าวไปใช้งานเชิงพาณิชย์ในวงกว้าง
ขณะเดียวกัน HPE ได้รับคำสั่งซื้อจาก Vultr มูลค่า $1,200 ล้าน สำหรับการจัดส่งโครงสร้างพื้นฐาน Helios ซึ่งสะท้อนให้เห็นถึงความสนใจในระบบดังกล่าวจากลูกค้านอกเหนือจากกลุ่ม Hyperscalers รายใหญ่ในสหรัฐฯ
อย่างไรก็ตาม ไม่ควรตีความมูลค่าสัญญาความร่วมมือทั้งหมดว่าเป็นรายได้ในอนาคตของ AMD โดยตรง เนื่องจากโครงการเหล่านี้ยังประกอบด้วยชิ้นส่วนจากผู้จัดจำหน่ายรายอื่น และการดำเนินงานรวมถึงการรับรู้รายได้อาจกระจายออกไปตลอดระยะเวลาหลายปี
กำไรเติบโตเร็วกว่ารายได้ AMD แสดงให้เห็นถึงประสิทธิภาพในการดำเนินงานที่แข็งแกร่งขึ้น
ในมุมมองการวิเคราะห์ปัจจัยพื้นฐาน สิ่งที่น่าสนใจเป็นพิเศษคือ AMD สามารถเพิ่มกำไรจากการดำเนินงานแบบปรับปรุงได้ถึง 75% YoY แม้รายได้จะเติบโต 45% เท่านั้น
สิ่งนี้หมายความว่าการขยายตัวอย่างรวดเร็วของธุรกิจ Data Center ไม่ได้ช่วยเพิ่มขนาดธุรกิจเพียงอย่างเดียว แต่ยังส่งผลให้ความสามารถในการทำกำไรจากการดำเนินงานดีขึ้นด้วย
อัตรากำไรขั้นต้นแบบปรับปรุง (Non-GAAP Gross Margin) เพิ่มขึ้นเป็น 56% ขณะที่อัตรากำไรจากการดำเนินงานแบบปรับปรุง ซึ่งคำนวณจากกำไรจากการดำเนินงานที่รายงาน อยู่ที่ประมาณ 29.3%
ผลประกอบการดังกล่าวแสดงให้เห็นว่า AMD มีความสามารถในการกระจายต้นทุนด้านการวิจัยและพัฒนา (R&D) ที่สูงไปยังฐานรายได้ที่เติบโตขึ้นได้ดีมากขึ้น
อย่างไรก็ตาม ควรสังเกตว่า AMD คาดการณ์อัตรากำไรขั้นต้นในไตรมาส 4 ไว้ที่ประมาณ 55% ซึ่งต่ำกว่า 56% ที่ทำได้ในไตรมาส 3 เล็กน้อย
สิ่งนี้อาจสะท้อนถึงการเปลี่ยนแปลงสัดส่วนยอดขาย ต้นทุนในการเพิ่มกำลังการผลิต และเงื่อนไขด้านราคาของสัญญาโครงสร้างพื้นฐานขนาดใหญ่ แม้ว่าจะยังไม่สามารถระบุผลกระทบของแต่ละปัจจัยได้อย่างชัดเจนหากไม่มีรายละเอียดต้นทุนเพิ่มเติม
นอกจากนี้ การเปลี่ยนจากการจำหน่ายโปรเซสเซอร์แต่ละชิ้นไปสู่การส่งมอบระบบแบบครบวงจร อาจช่วยเพิ่มรายได้ต่อหนึ่งลูกค้า แต่ไม่ได้หมายความว่าอัตรากำไรขั้นต้นจะเพิ่มขึ้นในสัดส่วนเดียวกัน
ดังนั้น หนึ่งในตัวชี้วัดสำคัญที่นักลงทุนควรติดตามในไตรมาสต่อ ๆ ไป คือการเติบโตของกำไรจากการดำเนินงานเมื่อเทียบกับการเติบโตของรายได้
กระแสเงินสดอิสระต่ำกว่าคาด กำไรทางบัญชีที่เพิ่มขึ้นไม่ได้หมายถึงเงินสดที่เพิ่มขึ้นเสมอไป
แม้ AMD จะทำรายได้และกำไรจากการดำเนินงานสูงสุดเป็นประวัติการณ์ แต่กระแสเงินสดอิสระ (FCF) กลับต่ำกว่าคาดการณ์อย่างชัดเจน โดยอยู่ที่เพียง $554 ล้าน เทียบกับที่นักวิเคราะห์คาดไว้ $1,050 ล้าน
ตัวเลขดังกล่าวคิดเป็นอัตรากระแสเงินสดอิสระต่อรายได้ (FCF Margin) ประมาณ 4.1% ซึ่งต่ำกว่าอัตรากำไรจากการดำเนินงานแบบปรับปรุงที่มากกว่า 29% อย่างมีนัยสำคัญ
ความแตกต่างนี้มีความสำคัญอย่างยิ่งสำหรับบริษัทเทคโนโลยีที่กำลังขยายธุรกิจอย่างเข้มข้น เนื่องจากการเติบโตของกำไรทางบัญชีไม่ได้หมายความว่าจะสามารถเปลี่ยนเป็นเงินสดได้ทันทีเสมอไป
สาเหตุที่อาจเกี่ยวข้อง ได้แก่ การเปลี่ยนแปลงของเงินทุนหมุนเวียน ระดับสินค้าคงคลัง ลูกหนี้การค้า และค่าใช้จ่ายในการลงทุน (CAPEX) อย่างไรก็ตาม การประเมินผลกระทบที่แท้จริงของแต่ละปัจจัยจำเป็นต้องพิจารณารายละเอียดจากงบกระแสเงินสดเพิ่มเติม
อีกประเด็นที่ควรติดตามคือรูปแบบการสนับสนุนทางการเงินสำหรับสัญญาเชิงกลยุทธ์กับลูกค้า AI รายใหญ่
ในกรณีของ OpenAI และ Meta ความร่วมมือยังครอบคลุมถึงการให้สิทธิซื้อหุ้น AMD (Warrants) แบบมีเงื่อนไข โดยการใช้สิทธิดังกล่าวขึ้นอยู่กับการบรรลุเป้าหมายด้านการซื้อสินค้า เทคโนโลยี และตลาดที่กำหนดไว้
ข้อตกลงลักษณะนี้อาจช่วยสนับสนุนความสัมพันธ์ทางธุรกิจในระยะยาว แต่ก็สร้างความเสี่ยงที่สัดส่วนการถือหุ้นของผู้ถือหุ้นเดิมจะถูกลดลง (Share Dilution) และเพิ่มความซับซ้อนในการจัดทำรายงานทางการเงิน
จากมุมมองด้านคุณภาพของกำไร สิ่งสำคัญที่สุดคือ AMD จะสามารถรักษาการเติบโตของผลประกอบการจากการดำเนินงานในระดับสูง พร้อมกับปรับปรุงความสามารถในการเปลี่ยนกำไรให้เป็นเงินสดได้หรือไม่
AMD บันทึกค่าใช้จ่าย $1,100 ล้านจาก Warrants เกิดอะไรขึ้น?
หนึ่งในประเด็นที่ไม่ค่อยได้รับความสนใจในรายงานผลประกอบการล่าสุดของ AMD คือค่าใช้จ่ายทางบัญชีประมาณ $1,100 ล้าน ซึ่งเกิดจากการเปลี่ยนแปลงมูลค่ายุติธรรมของหนี้สินที่เกี่ยวข้องกับ Warrants ที่มอบให้แก่ลูกค้าบางราย
ภายใต้ข้อตกลงเชิงกลยุทธ์กับ OpenAI และ Meta นั้น AMD ได้มอบสิทธิให้พันธมิตรแต่ละรายสามารถซื้อหุ้น AMD ได้สูงสุด 160 ล้านหุ้น ในราคาที่ใช้สิทธิ (Exercise Price) เพียง $0.01 ต่อหุ้น โดยมีเงื่อนไขว่าจะต้องบรรลุเป้าหมายด้านการซื้อสินค้า เทคโนโลยี และราคาหุ้นตามที่กำหนด
เนื่องจากเครื่องมือทางการเงินบางส่วนถูกจัดประเภทเป็นหนี้สินทางการเงิน การเปลี่ยนแปลงมูลค่าของเครื่องมือเหล่านี้จึงต้องถูกรับรู้เป็นรายการในงบกำไรขาดทุนเป็นระยะ
ในทางปฏิบัติ หมายความว่า เมื่อราคาหุ้น AMD เพิ่มขึ้น มูลค่าของหนี้สินดังกล่าวก็อาจเพิ่มขึ้นตามไปด้วย ส่งผลให้กำไรตามมาตรฐาน GAAP ลดลง แม้ว่าจะไม่ได้ทำให้เกิดกระแสเงินสดไหลออกในทันที
ผลกระทบดังกล่าวมีนัยสำคัญ โดยในไตรมาส 3 AMD รายงาน EPS ตามมาตรฐาน GAAP ที่ $1.46 ขณะที่ EPS แบบปรับปรุงอยู่ที่ $2.09
ความแตกต่างระหว่างตัวเลขทั้งสองส่วนหนึ่งสะท้อนผลกระทบจากการประเมินมูลค่า Warrants แม้ว่าการกระทบยอดกำไรขั้นสุดท้ายจะได้รับผลจากรายการปรับปรุงทางบัญชีและภาษีอื่น ๆ ด้วยก็ตาม
ในเชิงเศรษฐกิจ ข้อตกลงเหล่านี้อาจช่วยให้ AMD รักษาความต้องการซื้อชิปเร่งประมวลผล AI ในระยะยาวได้ แต่ในขณะเดียวกันก็สร้างความเสี่ยงที่สัดส่วนการถือหุ้นของผู้ถือหุ้นเดิมจะลดลง
ดังนั้น ในการประเมินมูลค่าบริษัท นักลงทุนควรพิจารณาไม่เพียงแต่กำไรแบบปรับปรุงเท่านั้น แต่ยังควรวิเคราะห์เงื่อนไขการใช้สิทธิ Warrants มูลค่าที่อาจเกิดขึ้น และผลกระทบต่อจำนวนหุ้นทั้งหมดในอนาคตด้วย
ตลาด PC และ Gaming ถูกบดบังด้วยกระแส AI AMD กำลังพึ่งพาธุรกิจเพียงด้านเดียวมากขึ้นหรือไม่?
ผลประกอบการของธุรกิจส่วนอื่นสะท้อนให้เห็นถึงความแตกต่างอย่างชัดเจนระหว่างแต่ละกลุ่มธุรกิจของ AMD
ธุรกิจ Client มีรายได้ $2,950 ล้าน เพิ่มขึ้น 7% YoY แต่ต่ำกว่าที่นักวิเคราะห์คาดการณ์ไว้ $3,030 ล้านเล็กน้อย
ขณะที่ธุรกิจ Gaming มีผลประกอบการอ่อนแอกว่า โดยรายได้ลดลง 40% YoY เหลือ $773 ล้าน แม้ว่าจะยังสูงกว่าคาดการณ์ก็ตาม
เมื่อรวมทั้งสองธุรกิจเข้าด้วยกัน รายได้จาก Client and Gaming ลดลง 8% ซึ่งสวนทางกับการเติบโตเกือบสองเท่าของธุรกิจ Data Center
การเปลี่ยนแปลงโครงสร้างธุรกิจอาจเป็นผลดีต่อศักยภาพการเติบโตในระยะยาว แต่ก็ทำให้ AMD มีความอ่อนไหวต่อวัฏจักรการลงทุนเพียงกลุ่มเดียวมากขึ้น
ตลาด PC เป็นตลาดที่เติบโตเต็มที่แล้ว ขณะที่ความต้องการชิปเร่งประมวลผล AI กำลังขยายตัวอย่างรวดเร็ว โดยได้รับแรงสนับสนุนจากการลงทุนระดับสูงเป็นประวัติการณ์ของบริษัทเทคโนโลยีรายใหญ่
ในอีกด้านหนึ่ง ธุรกิจ Embedded ซึ่งมีรายได้เพิ่มขึ้น 29% สู่ระดับ $1,110 ล้าน แสดงให้เห็นถึงโอกาสในการนำชิปของ AMD ไปใช้ในภาคอุตสาหกรรม ระบบสื่อสาร และระบบประมวลผลเฉพาะทาง
ความแข็งแกร่งของโมเดลธุรกิจในระยะยาวจึงขึ้นอยู่กับว่า AMD จะสามารถพัฒนาแหล่งรายได้จากหลายธุรกิจให้เติบโตไปพร้อมกันได้หรือไม่ โดยไม่สูญเสียแรงขับเคลื่อนจากธุรกิจ Data Center ในปัจจุบัน
รายได้ AMD อาจแตะ $17,000 ล้านในไตรมาส 4 แล้วปี 2027 จะเป็นอย่างไร?
การคาดการณ์รายได้ไตรมาส 4 ที่ประมาณ $17,000 ล้าน ถือเป็นหนึ่งในจุดแข็งที่สุดของรายงานผลประกอบการ AMD ล่าสุด เนื่องจากสะท้อนถึงโอกาสในการเร่งการเติบโตของธุรกิจต่อไป แม้จะมีฐานรายได้ที่สูงอยู่แล้วก็ตาม
เมื่อพิจารณาในเชิงไตรมาส ค่ากลางของประมาณการดังกล่าวหมายถึงการเติบโตของรายได้ประมาณ 27% QoQ ขณะที่เมื่อเทียบกับปีก่อน อัตราการเติบโตอาจเข้าใกล้ 66%
หาก AMD ทำรายได้ได้ตามค่ากลางของประมาณการ รายได้รวมตลอดปีจะอยู่ที่ประมาณ $52,200 ล้าน ซึ่งสะท้อนให้เห็นถึงการเปลี่ยนแปลงขนาดธุรกิจของบริษัทอย่างมีนัยสำคัญ
อย่างไรก็ตาม ตัวเลขดังกล่าวเป็นเพียงการประมาณการจากการรวมผลประกอบการสามไตรมาสแรกเข้ากับประมาณการไตรมาสสุดท้าย ไม่ใช่ผลประกอบการตลอดทั้งปีที่ได้รับการยืนยันแล้ว
แนวโน้มในปี 2027 จะขึ้นอยู่กับความเร็วในการติดตั้งระบบ Helios การเปิดตัว Instinct รุ่นใหม่ และการขยายธุรกิจโปรเซสเซอร์ EPYC ใน Data Center รายใหญ่เป็นสำคัญ
หาก AMD ยังคงสามารถเพิ่มส่วนแบ่งตลาดชิปเร่งประมวลผล AI ได้ การเติบโตของรายได้ก็อาจอยู่ในระดับสูงต่อไป แม้ช่วงการลงทุนขยายโครงสร้างพื้นฐาน AI ในปัจจุบันจะสิ้นสุดลงก็ตาม
ในขณะเดียวกัน ขนาดธุรกิจที่ใหญ่ขึ้นก็ทำให้ความคาดหวังของนักลงทุนสูงขึ้นด้วย ความล่าช้าในการผลิต ข้อจำกัดด้านอุปทานของชิ้นส่วน หรือการชะลอตัวของการลงทุนจากกลุ่ม Hyperscalers อาจทำให้มีการปรับลดประมาณการทางการเงินอย่างมีนัยสำคัญ
ดังนั้น ประเด็นสำคัญในการประเมินมูลค่าหุ้น AMD ไม่ได้อยู่เพียงว่าบริษัทจะเพิ่มยอดขายได้เร็วแค่ไหน แต่ยังรวมถึงการเติบโตของกำไรและกระแสเงินสดในอนาคตว่าจะเพียงพอต่อความคาดหวังที่สะท้อนอยู่ในราคาหุ้นปัจจุบันหรือไม่
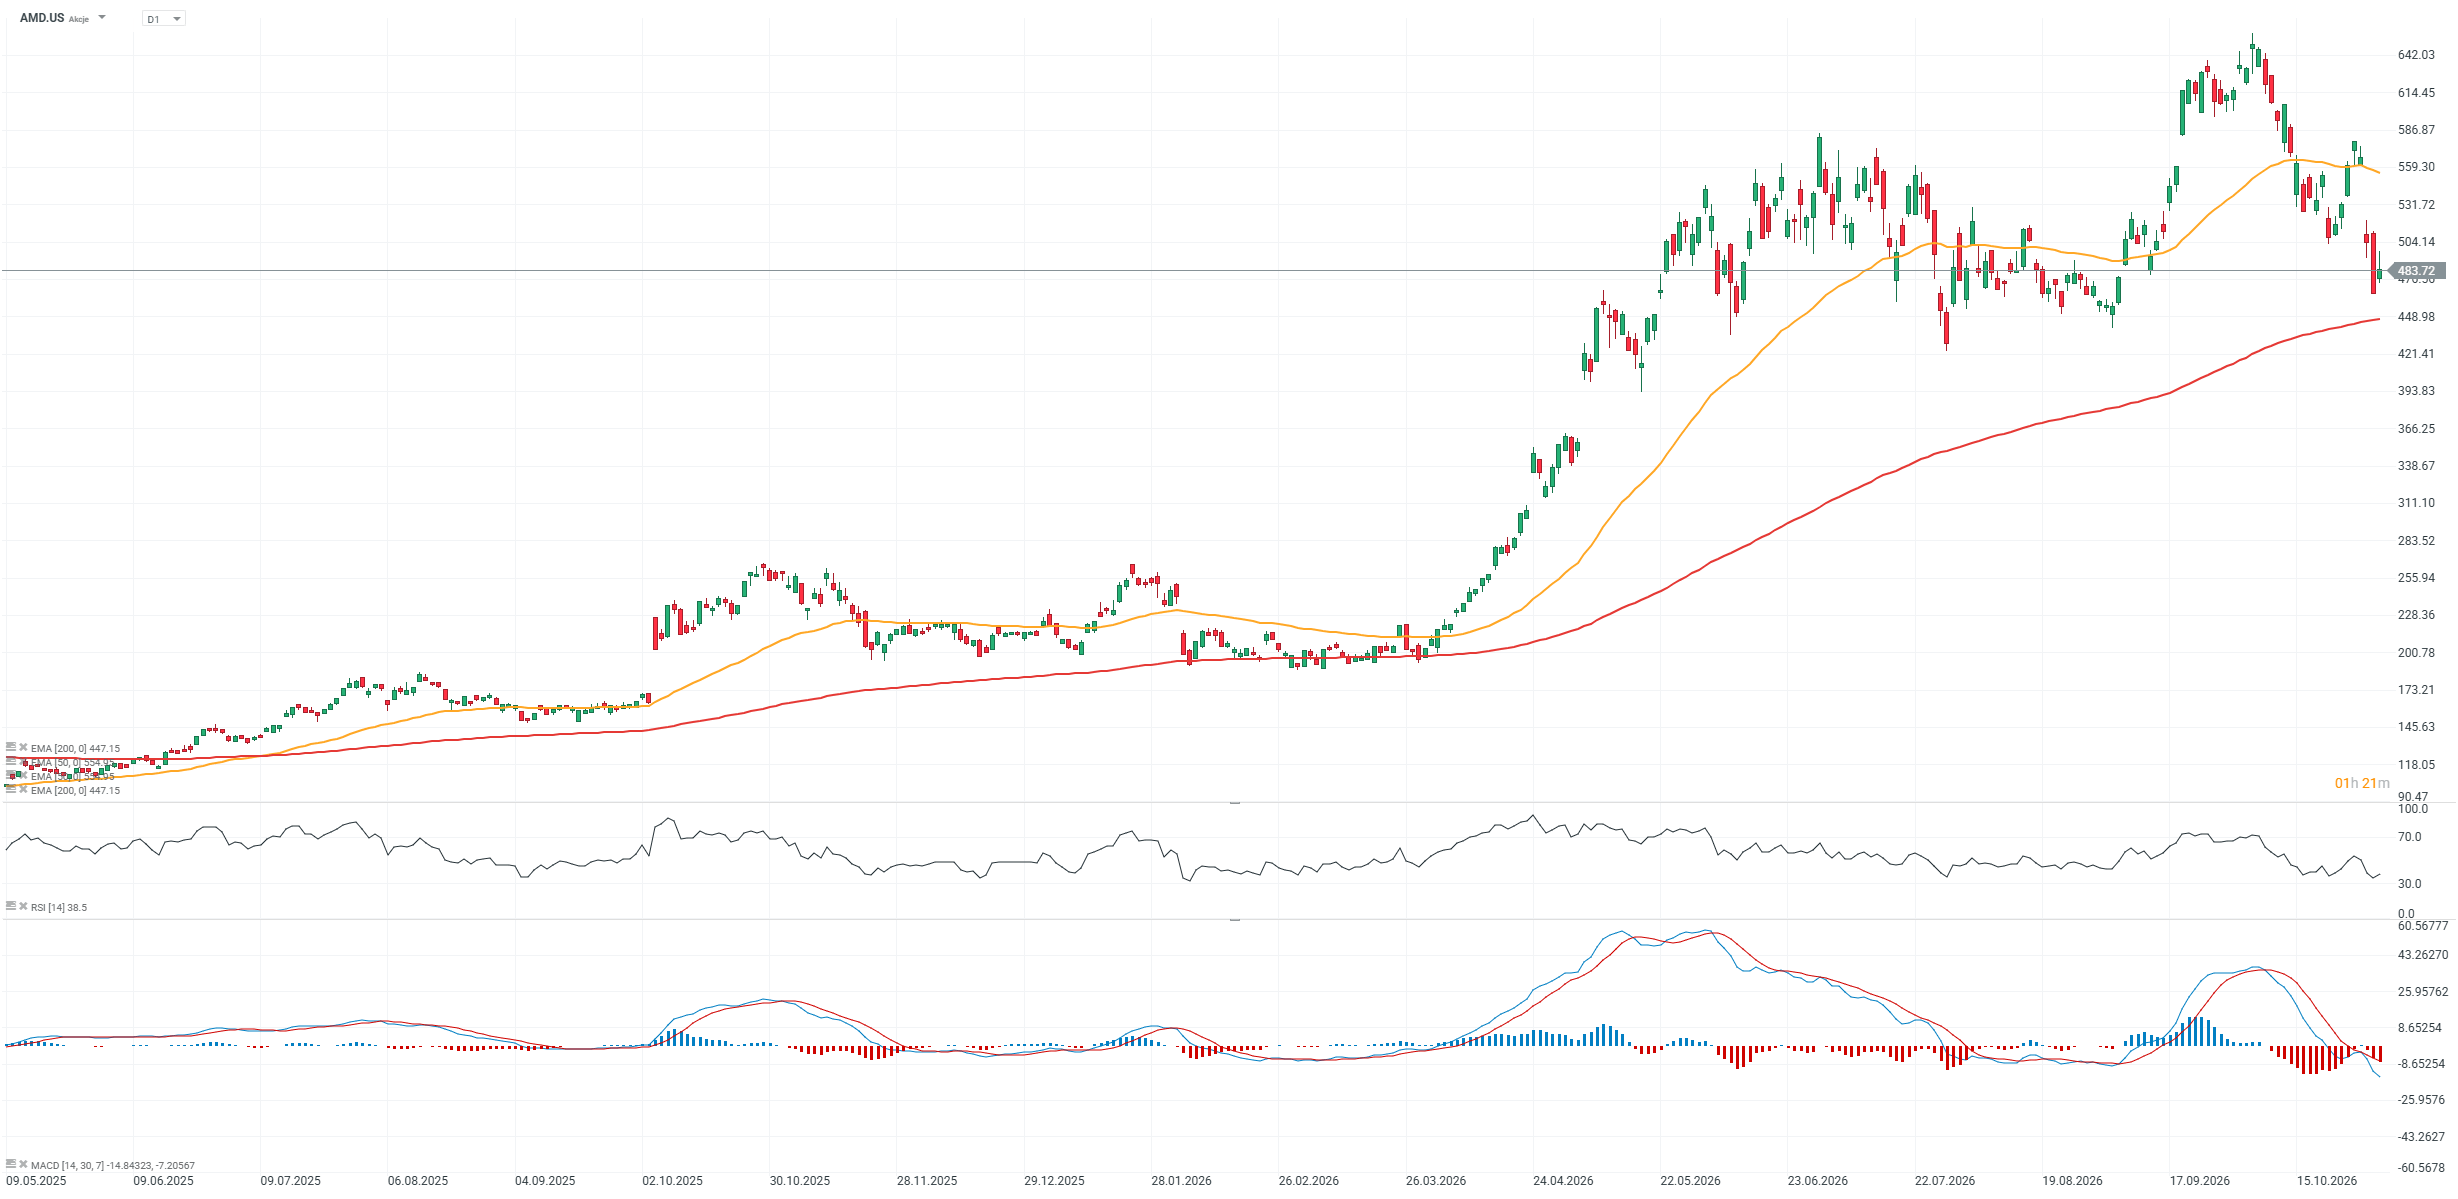
กราฟราคาหุ้น AMD (กรอบเวลา D1)
มุมมองทางเทคนิคจากบทวิเคราะห์ต้นฉบับ
ในช่วงที่ผ่านมา หุ้น AMD ปรับตัวลงสู่ระดับต่ำสุดนับตั้งแต่ต้นเดือนกันยายน และลดลงเกือบ 30% จากจุดสูงสุดตลอดกาล
อย่างไรก็ตาม ภาพรวมตลอดทั้งปียังคงแข็งแกร่ง โดยราคาหุ้นปรับตัวขึ้นเกือบ 120%
ราคาหุ้นเข้าใกล้เส้น EMA200 (เส้นสีแดง) แต่ท้ายที่สุดยังไม่ปรับตัวลงต่ำกว่าระดับดังกล่าว ขณะที่ปฏิกิริยาเบื้องต้นหลังประกาศผลประกอบการบ่งชี้ว่า ราคาหุ้นอาจเปิดตลาดในวันถัดไปบริเวณ $520 ต่อหุ้น
ระดับแนวต้านสำคัญอยู่บริเวณ $560 ซึ่งเป็นระดับของแรงปรับตัวลงรอบล่าสุดและเส้น EMA50
ส่วนแนวรับสำคัญอยู่บริเวณ $450 ซึ่งสอดคล้องกับเส้น EMA200 และเป็นระดับที่ราคาเคยตอบสนองในช่วงฤดูร้อนที่ผ่านมา
หมายเหตุ: คงตัวเลข ชื่อผลิตภัณฑ์ และประเด็นการวิเคราะห์ตามบทความต้นฉบับ โดยไม่ได้ตรวจสอบข้อมูลเพิ่มเติมจากแหล่งภายนอก
Źródło: xStationt


หุ้น Arista Networks พุ่ง 6% หลังประกาศงบ รายได้โตสูงสุดนับตั้งแต่ IPO 📈



ข่าวเด่นวันนี้ 4 พ.ย. หุ้นชิปหนุนวอลล์สตรีท น้ำมันร่วงรับข่าวเจรจาคืบหน้า


Market Wrap: วอลล์สตรีทและตลาดหุ้นทั่วโลกเผชิญแรงกดดัน

AMD จ่อประกาศงบ! จะปลุกความเชื่อมั่นต่อกระแส AI ได้อีกครั้งหรือไม่?