

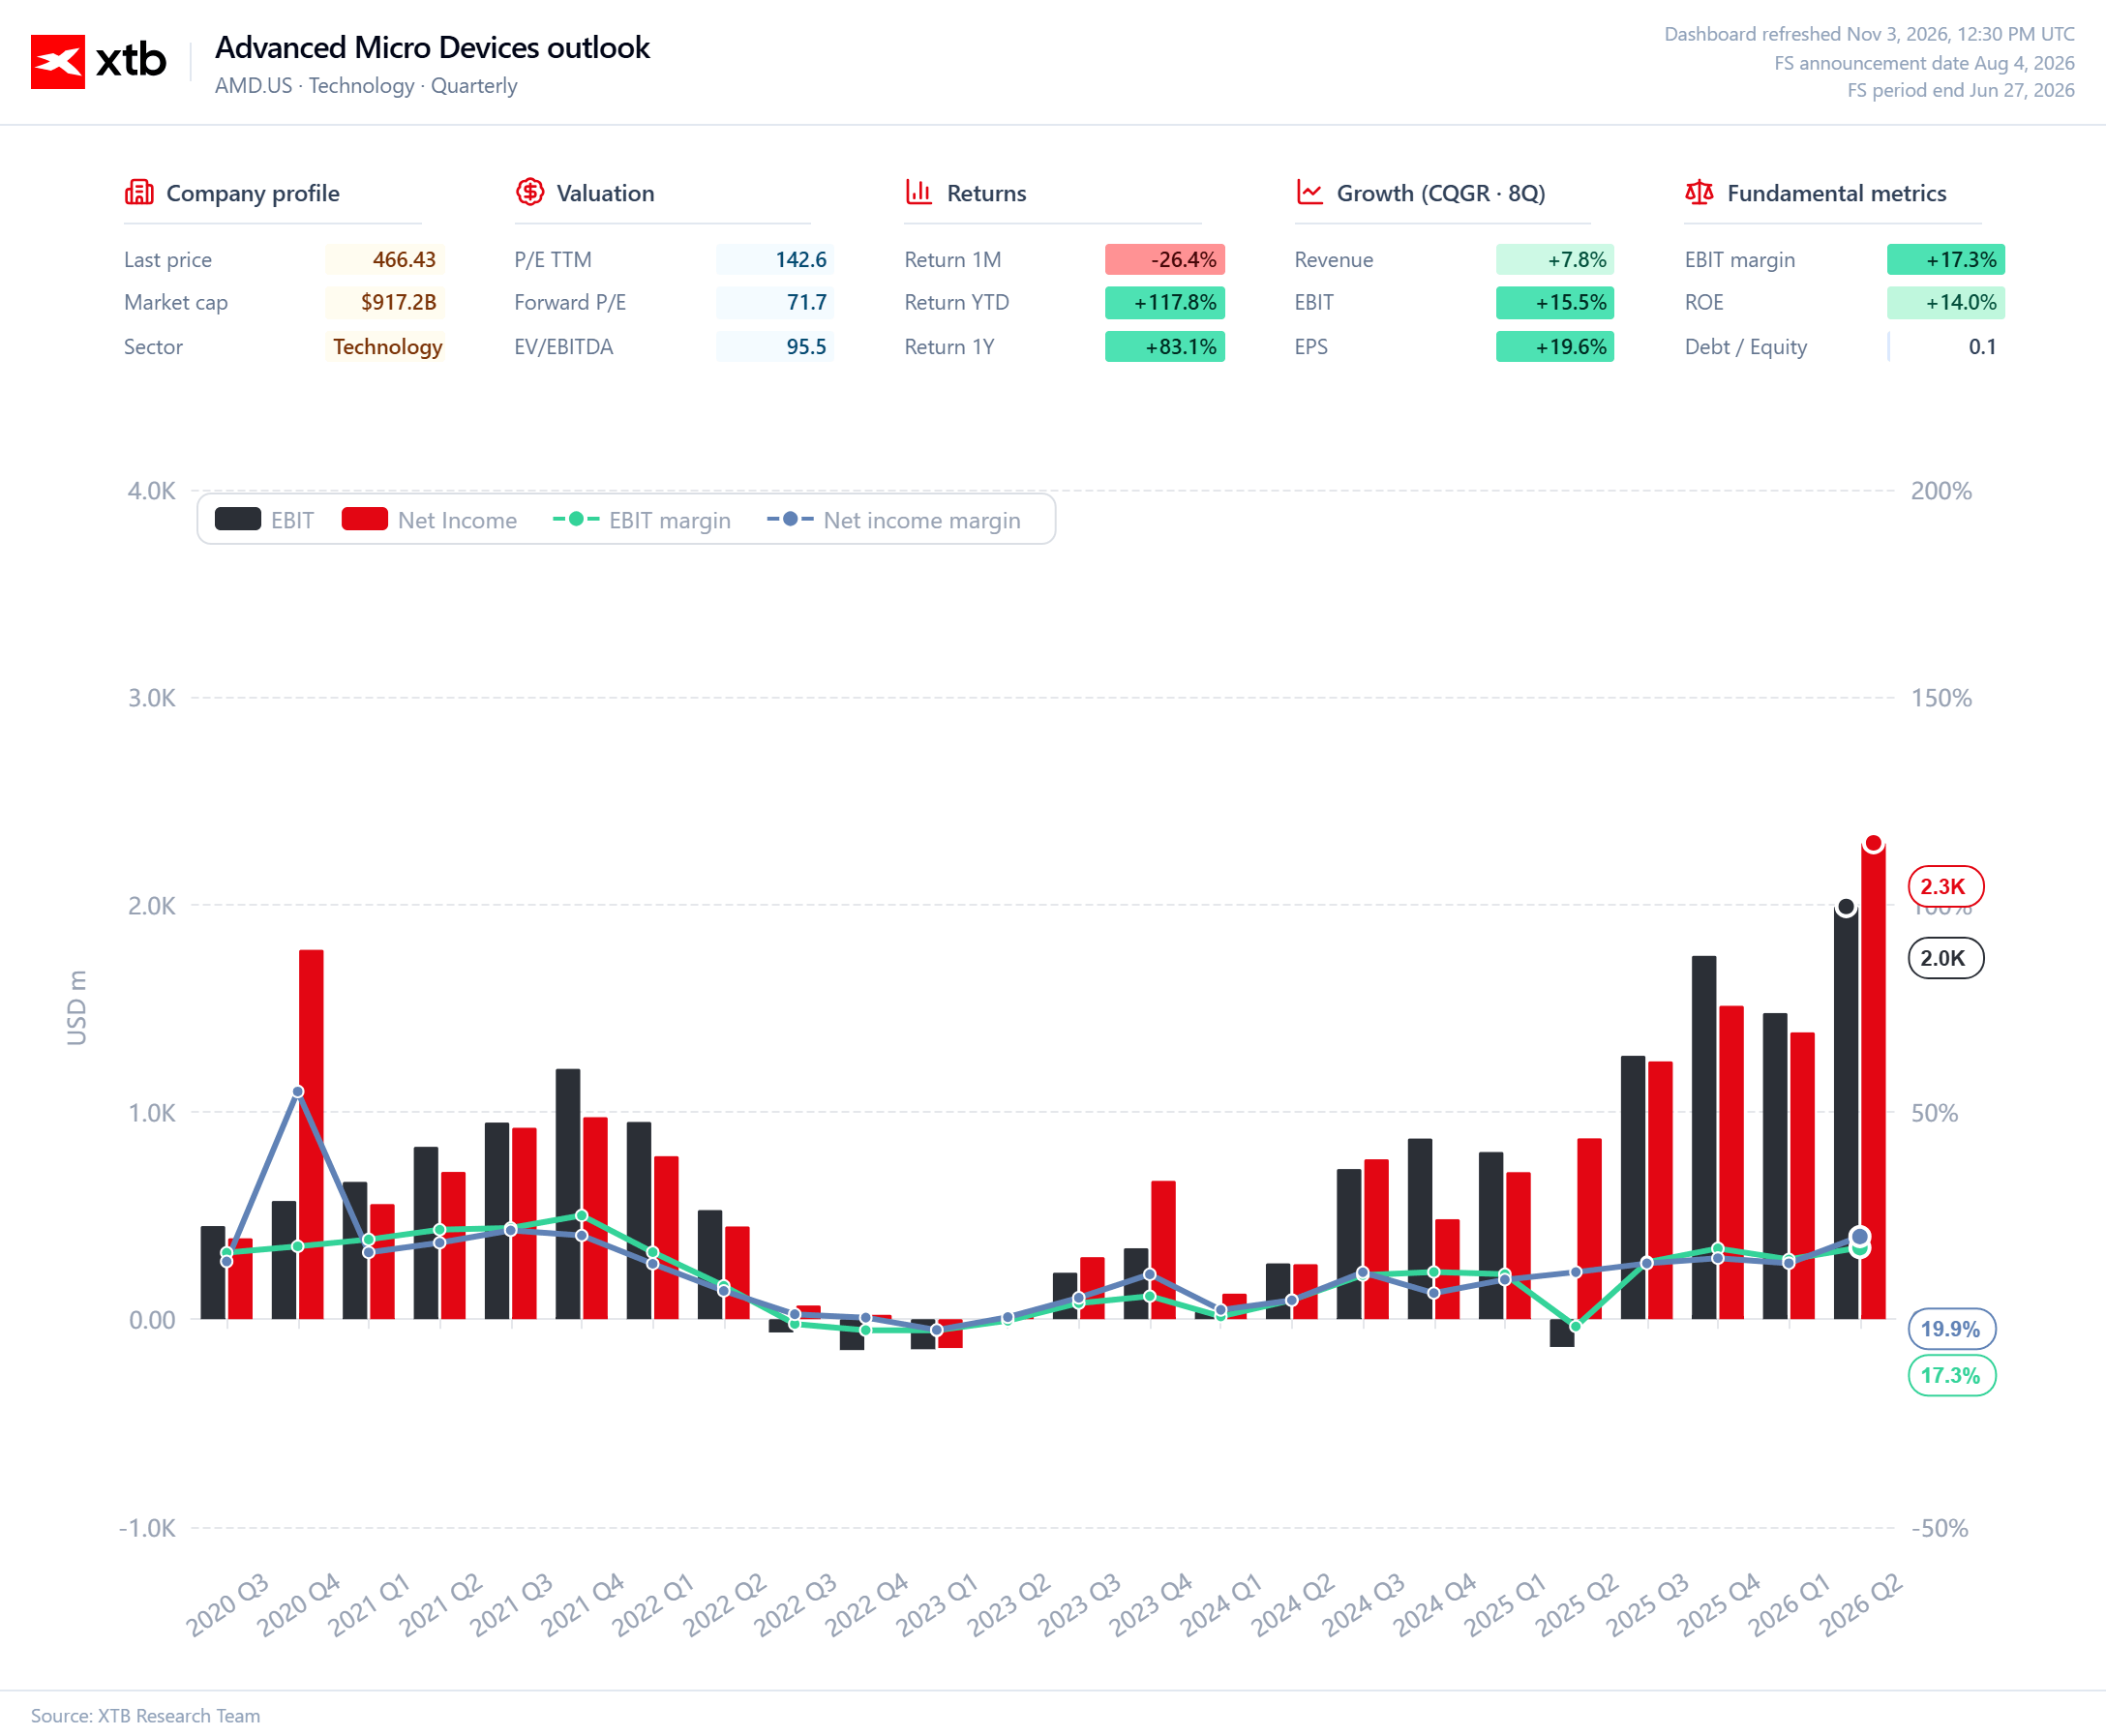
- AMD มีกำหนดรายงานผลประกอบการไตรมาส 3 โดยคาดว่ารายได้จะอยู่ที่ประมาณ 13.1 พันล้าน USD และกำไรต่อหุ้นปรับ At ประมาณ 1.95 USD
- กลุ่มธุรกิจ Data Center และชิปประมวลผล EPYC กับ Instinct เป็นปัจจัยขับเคลื่อนการเติบโตที่สำคัญของ AMD
- นักลงทุนจับตาดูกลุ่มธุรกิจ Data Center และมุมมองอนาคตเพื่อประเมินความยั่งยืนของความต้องการ AI

- AMD มีกำหนดรายงานผลประกอบการไตรมาส 3 โดยคาดว่ารายได้จะอยู่ที่ประมาณ 13.1 พันล้าน USD และกำไรต่อหุ้นปรับ At ประมาณ 1.95 USD
- กลุ่มธุรกิจ Data Center และชิปประมวลผล EPYC กับ Instinct เป็นปัจจัยขับเคลื่อนการเติบโตที่สำคัญของ AMD
- นักลงทุนจับตาดูกลุ่มธุรกิจ Data Center และมุมมองอนาคตเพื่อประเมินความยั่งยืนของความต้องการ AI
กลุ่มเซมิคอนดักเตอร์เผชิญแรงกดดันอย่างมาก โดยการซื้อขายในช่วงที่ผ่านมาแสดงให้เห็นว่านักลงทุนสามารถเปลี่ยนมุมมองต่อบริษัทที่เกี่ยวข้องกับกระแสปัญญาประดิษฐ์ได้รวดเร็วเพียงใด แนวโน้มของ Intel ที่อ่อนแอกว่าคาดยิ่งเพิ่มความกังวลเกี่ยวกับสุขภาพของอุตสาหกรรมนี้ แต่ปัญหาที่แท้จริงนั้นกว้างกว่านั้น ตลาดกำลังให้ความสนใจมากขึ้นว่าการลงทุนมหาศาลในโครงสร้างพื้นฐาน AI จะสามารถเปลี่ยนเป็นรายได้และกำไรได้จริงหรือไม่ แทนที่จะเป็นเพียงคำมั่นสัญญาเรื่องความต้องการที่เพิ่มขึ้นอีกครั้ง
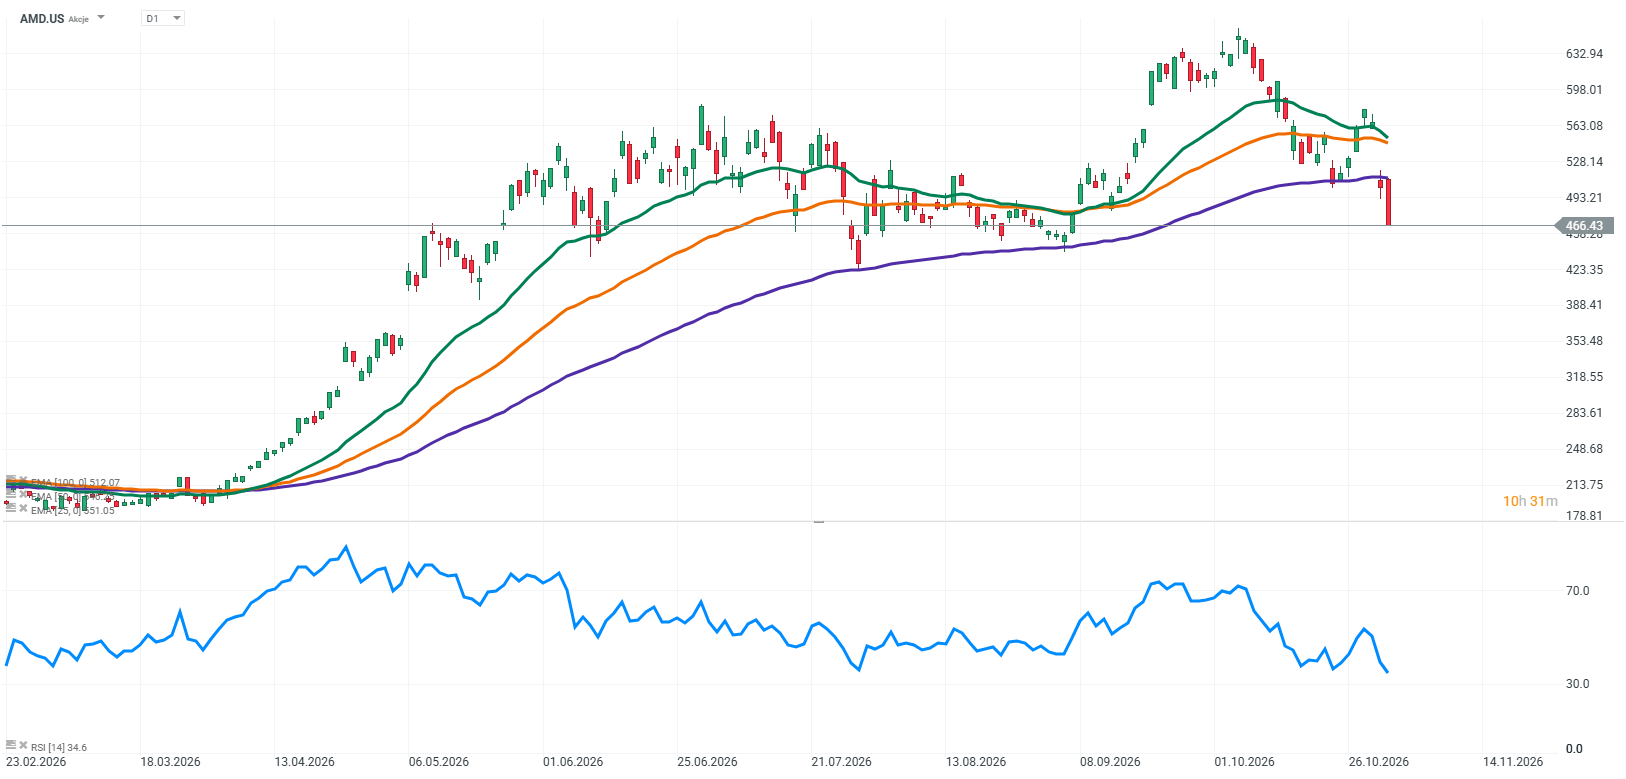
ท่ามกลางบริบทนี้ AMD มีโอกาสที่จะพลิกกลับแนวโน้มเชิงลบและฟื้นความเชื่อมั่นของนักลงทุนต่อศักยภาพการเติบโตของกลุ่มอุตสาหกรรมนี้ อย่างไรก็ตาม นี่ไม่ใช่งานง่าย เพราะความคาดหวังต่อบริษัทอยู่ในระดับสูง หุ้นของบริษัทได้ปรับตัวขึ้นอย่างมากแล้ว และมุมมองเชิงบวกส่วนใหญ่ดูเหมือนจะถูกสะท้อนไว้ในราคาแล้ว การทำผลงานเกินคาดเพียงอย่างเดียวจึงอาจไม่เพียงพอ นักลงทุนจะให้ความสำคัญเป็นหลักกับหลักฐานที่แสดงว่าโมเมนตัมการเติบโตสามารถรักษาไว้ได้ในไตรมาสต่อ ๆ ไป
ความคาดหวังสำคัญของตลาด
AMD มีกำหนดรายงานผลประกอบการไตรมาสที่ 3 หลังการซื้อขายในตลาดวอลล์สตรีทวันอังคาร แนวโน้มก่อนหน้าของบริษัทและฉันทามติของนักวิเคราะห์ชี้ไปที่การเติบโตของรายได้ที่แข็งแกร่งมาก
-
รายได้: ประมาณ $13.1 billion เพิ่มขึ้นมากกว่า 40% เมื่อเทียบกับปีก่อนหน้า
-
กำไรต่อหุ้นที่ปรับปรุงแล้ว: ประมาณ $1.95
-
อัตรากำไรขั้นต้นแบบ Non-GAAP: ประมาณ 56% อิงจากแนวโน้มก่อนหน้าของบริษัท
-
กลุ่มธุรกิจ Data Center: พื้นที่สำคัญที่ต้องจับตา หลังจากรายได้เพิ่มขึ้นมากกว่าเท่าตัวในไตรมาสที่ 2
Data Center ต้องรักษาโมเมนตัมไว้ให้ได้
ศูนย์ข้อมูลกลายเป็นส่วนสำคัญที่สุดของเรื่องราวการลงทุนของ AMD ในไตรมาสที่ 2 รายได้ในกลุ่มนี้เพิ่มขึ้น 107% เมื่อเทียบกับปีก่อนหน้า โดยได้แรงหนุนจากความต้องการโปรเซสเซอร์เซิร์ฟเวอร์ EPYC และตัวเร่งความเร็ว Instinct ลิซ่า ซู ส่งสัญญาณว่าความสนใจในโปรเซสเซอร์ EPYC เพิ่มขึ้นอย่างรวดเร็ว และการนำผลิตภัณฑ์ Instinct ไปใช้งานก็เพิ่มขึ้นเช่นกัน ไตรมาสที่ 3 จะเป็นตัวบ่งชี้ว่าแนวโน้มนี้กำลังกลายเป็นสิ่งที่ยั่งยืนหรือไม่
คำสั่งซื้อจากผู้ให้บริการคลาวด์รายใหญ่ที่สุดและลูกค้าองค์กรจะมีความสำคัญเป็นพิเศษ ตลาดต้องการทราบว่าการขยายตัวของโครงสร้างพื้นฐาน AI ยังคงแปลงเป็นการซื้อชิปของ AMD ที่เพิ่มขึ้นหรือไม่ และบริษัทจะยังคงสามารถคว้าสัญญาขนาดใหญ่ได้ต่อไปหรือไม่ หากกลุ่ม Data Center ชะลอตัวลงจะเป็นเรื่องยากที่นักลงทุนจะยอมรับได้ เนื่องจากมูลค่าปัจจุบันของ AMD ส่วนใหญ่ตั้งอยู่บนสมมติฐานว่าความต้องการพลังประมวลผลจะเติบโตต่อเนื่องในอีกหลายปีข้างหน้า
Instinct และการแข่งขันในตลาด AI
ตัวเร่งความเร็ว Instinct ยังคงเป็นอีกส่วนสำคัญของเรื่องราวนี้ AMD กำลังค่อย ๆ เสริมความแข็งแกร่งในตำแหน่งของตนในชิปที่ใช้ฝึกฝนและประมวลผลโมเดลปัญญาประดิษฐ์ แม้ว่าช่องว่างกับ Nvidia จะยังคงมีนัยสำคัญ นักลงทุนจะต้องการเห็นว่าการติดตั้งใช้งานใหม่ ๆ กำลังแปลงเป็นรายได้ที่มีนัยสำคัญหรือไม่ และบริษัทสามารถคว้าโครงการขนาดใหญ่ได้หรือไม่ แทนที่จะเป็นเพียงผู้จัดจำหน่ายทางเลือกให้กับลูกค้ารายใหญ่ที่สุด
ความร่วมมือกับบริษัทเทคโนโลยีรายใหญ่ก็มีความสำคัญเช่นกัน การขยายความร่วมมือของ AMD กับ Meta ในช่วงปลายเดือนตุลาคมในด้านโครงสร้างพื้นฐาน AI ได้เสริมความแข็งแกร่งให้กับตำแหน่งของบริษัท เช่นเดียวกับการพัฒนาแพลตฟอร์ม Helios ที่ออกแบบมาสำหรับการติดตั้งใช้งาน AI ขนาดใหญ่ อย่างไรก็ตาม สำหรับตลาดแล้ว ปัจจัยที่สำคัญที่สุดคือความเร็วในการดำเนินการและเวลาที่โครงการเหล่านี้จะเริ่มสร้างผลกระทบที่มีนัยสำคัญต่อผลประกอบการทางการเงิน
EPYC อาจมีความสำคัญไม่แพ้ตัวเร่งความเร็ว
การพูดคุยเกี่ยวกับ AMD มักจะมุ่งเน้นไปที่โปรเซสเซอร์กราฟิกเกือบทั้งหมด อย่างไรก็ตาม การขยายตัวของศูนย์ข้อมูลยังเพิ่มความต้องการ CPU ซึ่งทำหน้าที่จัดการภาระงาน การสื่อสาร และงานประมวลผลอื่น ๆ นี่คือพื้นที่ที่ AMD ได้เพิ่มส่วนแบ่งการตลาดอย่างต่อเนื่องผ่านตระกูลโปรเซสเซอร์ EPYC
ตลาดเซิร์ฟเวอร์ที่แข็งแกร่งจึงอาจเป็นแหล่งการเติบโตเพิ่มเติมให้แก่บริษัท โดยไม่ขึ้นอยู่กับยอดขายตัวเร่งความเร็ว AI ข้อจำกัดด้านอุปทานของคู่แข่งอาจสร้างโอกาสให้ AMD คว้าคำสั่งซื้อเพิ่มเติมได้ แต่บริษัทก็ต้องมีกำลังการผลิตที่เพียงพอเพื่อใช้ประโยชน์จากโอกาสนั้นด้วย เพียงแค่มีความต้องการสูงอาจไม่เพียงพอ หาก AMD ไม่สามารถส่งมอบจำนวนชิปที่จำเป็นได้
Intel ตอกย้ำความเสี่ยงทั่วทั้งอุตสาหกรรม
ผลประกอบการล่าสุดของ Intel เตือนนักลงทุนว่าความต้องการโครงสร้างพื้นฐานการประมวลผลที่แข็งแกร่งไม่ได้แปลงเป็นผลประกอบการที่ดีสำหรับผู้ผลิตเซมิคอนดักเตอร์ทุกรายโดยอัตโนมัติ แนวโน้มที่อ่อนแอกว่าคาดสำหรับไตรมาสถัดไป และปัญหาด้านความพร้อมจำหน่ายที่ส่งผลกระทบต่อผลิตภัณฑ์เซิร์ฟเวอร์บางรายการ ก่อให้เกิดปฏิกิริยาที่รุนแรงในตลาด AMD อยู่ในตำแหน่งที่แตกต่างออกไปและมีสัดส่วนการเติบโตในตลาดศูนย์ข้อมูลที่มากกว่าอย่างมาก แต่แรงกดดันในวงกว้างทั่วทั้งอุตสาหกรรมก็ไม่อาจมองข้ามได้
ตลาดคอมพิวเตอร์ส่วนบุคคลที่อ่อนแอลงอาจกลายเป็นแรงกดดันเพิ่มเติม ราคาชิ้นส่วนที่สูงขึ้นและการใช้จ่ายของบริษัทที่ระมัดระวังมากขึ้นกำลังกดดันความต้องการ ซึ่งอาจส่งผลกระทบต่อกลุ่มลูกค้าทั่วไป AMD พึ่งพาตลาดนี้น้อยกว่า Intel แต่ยอดขายพีซีที่อ่อนแอลงอาจหักล้างการเติบโตที่เกิดจากกลุ่ม Data Center ไปบางส่วน นักลงทุนจึงจะประเมินไม่เพียงแต่ผลงานของธุรกิจที่มีศักยภาพมากที่สุดของบริษัทเท่านั้น แต่ยังรวมถึงสภาพของกลุ่มธุรกิจอื่น ๆ ที่เหลืออยู่ด้วย
แนวโน้มไตรมาสถัดไปอาจเป็นตัวกำหนดปฏิกิริยาของราคาหุ้น
ส่วนที่สำคัญที่สุดของรายงานผลประกอบการอาจไม่ใช่ผลลัพธ์ของไตรมาสที่ผ่านมา แต่เป็นแนวโน้มสำหรับช่วงปลายปีและความคิดเห็นของผู้บริหารเกี่ยวกับปี 2027 ก่อนหน้านี้ AMD เคยให้แนวโน้มว่ารายได้ในไตรมาสที่ 3 จะอยู่ที่ประมาณ $13 billion ดังนั้นตลาดจะมองหาสัญญาณที่ชัดเจนว่าการเติบโตไม่ได้สูญเสียโมเมนตัม แนวโน้มที่แข็งแกร่งสำหรับช่วงถัดไปจะยืนยันว่าความต้องการโปรเซสเซอร์เซิร์ฟเวอร์และตัวเร่งความเร็ว AI ยังคงมีความยั่งยืน และคำสั่งซื้อในปัจจุบันไม่ได้เป็นเพียงผลจากกระแสการลงทุนชั่วคราว
อัตรากำไรขั้นต้นก็มีความสำคัญเช่นกัน สมมติฐานก่อนหน้าของบริษัทชี้ไปที่ระดับประมาณ 56% ในไตรมาสที่ 3 การผสมผสานระหว่างการเติบโตของรายได้ที่รวดเร็วกับความสามารถในการทำกำไรที่ดีขึ้นจะส่งสัญญาณว่า AMD กำลังได้ประโยชน์จากส่วนผสมของยอดขายที่ดีขึ้น และสามารถสร้างรายได้จากความต้องการที่เพิ่มขึ้นได้มากขึ้น อย่างไรก็ตาม หากรายได้เติบโตเร็วกว่ากำไร นักลงทุนอาจเริ่มตั้งคำถามถึงคุณภาพของการเติบโตนั้น
AMD ต้องโน้มน้าวตลาดว่าสิ่งที่ดีที่สุดยังมาไม่ถึง
รายงานในวันนี้จะไม่ใช่เพียงบททดสอบรายไตรมาสอีกครั้งสำหรับ AMD บริษัทมีโอกาสที่จะแสดงให้เห็นว่าความท้าทายที่ผู้ผลิตรายอื่นเผชิญและความเชื่อมั่นที่แย่ลงทั่วทั้งกลุ่มอุตสาหกรรมไม่ได้เป็นสัญญาณของการสิ้นสุดการเติบโตของอุตสาหกรรมเซมิคอนดักเตอร์ ในขณะเดียวกัน ความคาดหวังก็อยู่ในระดับสูง หลังจากหุ้นปรับตัวขึ้นอย่างมากและท่ามกลางความคาดหวังที่สูงต่อธุรกิจ AI ของบริษัท แม้แต่ผลประกอบการที่แข็งแกร่งก็อาจถูกมองว่าไม่เพียงพอ
ดังนั้น AMD จึงต้องการผลประกอบการที่แข็งแกร่ง แต่ที่สำคัญยิ่งกว่าคือแนวโน้มที่น่าเชื่อถือสำหรับไตรมาสต่อ ๆ ไป นักลงทุนจะมองหาคำสั่งซื้อที่เพิ่มขึ้น การขยายตัวเพิ่มเติมในกลุ่มธุรกิจ Data Center ความคืบหน้าของยอดขาย Instinct และโมเมนตัมที่ต่อเนื่องของ EPYC หากลิซ่า ซู ให้แนวโน้มที่ยืนยันว่าการเติบโตอาจเร่งตัวขึ้นอีกในปี 2027 AMD อาจกลายเป็นบริษัทที่ช่วยฟื้นความเชื่อมั่นทั่วทั้งกลุ่มเซมิคอนดักเตอร์อีกครั้ง หากไม่มีสัญญาณดังกล่าว ตลาดอาจสรุปว่ามุมมองเชิงบวกส่วนใหญ่ได้ถูกสะท้อนไว้ในราคาแล้ว
Source: XTB Research


หุ้น Arista Networks พุ่ง 6% หลังประกาศงบ รายได้โตสูงสุดนับตั้งแต่ IPO 📈

หุ้น AMD พุ่ง 7% หลังงบแกร่ง! หุ้นชิปกลับมาฟื้นตัวแล้วหรือไม่?



ข่าวเด่นวันนี้ 4 พ.ย. หุ้นชิปหนุนวอลล์สตรีท น้ำมันร่วงรับข่าวเจรจาคืบหน้า


Market Wrap: วอลล์สตรีทและตลาดหุ้นทั่วโลกเผชิญแรงกดดัน