

Os ETF de semicondutores reúnem, num único fundo, empresas de chips como a NVIDIA, a TSMC ou a ASML. O SOXX e o SMH, dos EUA, por norma, não chegam ao retalho na UE, mas existem alternativas UCITS. A exposição é concentrada e volátil, com risco de perda de capital.
Os ETF de semicondutores reúnem, num único fundo, empresas de chips como a NVIDIA, a TSMC ou a ASML. O SOXX e o SMH, dos EUA, por norma, não chegam ao retalho na UE, mas existem alternativas UCITS. A exposição é concentrada e volátil, com risco de perda de capital.
Os semicondutores estão por detrás de quase tudo o que é digital, do telemóvel ao automóvel, passando pelos centros de dados que sustentam a inteligência artificial (IA). Em 2025 e 2026, o setor tornou-se um dos temas mais acompanhados pelos investidores.
Este guia explica o que são os semicondutores e porque atraem tanto capital, porque é que o SOXX e o SMH não estão, regra geral, ao alcance do investidor de retalho em Portugal e que alternativas UCITS existem. Compara ainda os três principais ETF UCITS (VanEck, iShares e Amundi) em custos, composição e concentração.
Pontos-chave
- O que é um ETF de semicondutores: um fundo negociado em bolsa que dá exposição a empresas que produzem chips, os fabricam por encomenda, produzem memória ou fornecem equipamento, numa única transação.
- Acesso em Portugal: o SOXX e o SMH são domiciliados nos EUA e, habitualmente, não têm Documento de Informação Fundamental (DIF) ao abrigo do PRIIPs. O investidor de retalho deve olhar para as alternativas UCITS.
- Custos e concentração: os três UCITS analisados têm um TER de 0,35%, mas o peso das 10 maiores posições varia entre cerca de 60% e 83%, consoante o índice.
- Riscos: setor cíclico, concentração em poucas empresas, dependência de Taiwan, sensibilidade às taxas de juro, valorizações exigentes e risco cambial. Pode perder parte ou a totalidade do capital investido.
O que são semicondutores e porque se tornaram um tema de investimento
Um semicondutor é um material, sobretudo o silício, cuja condutividade elétrica se situa entre a de um condutor e a de um isolante. É esta propriedade que permite construir transistores e, a partir destes, circuitos integrados, os chamados “chips”.
A cadeia de valor é longa e especializada, e os ETF do setor agrupam empresas de todos os elos:
- Design de chips: NVIDIA, AMD, Broadcom.
- Fundição (fabrico por encomenda): TSMC, em Taiwan, com uma posição central.
- Memória: Micron, SK hynix, Samsung.
- Equipamento e materiais: ASML (litografia), Applied Materials, Lam Research.
Os dados da indústria apontam para um ciclo de expansão muito forte:
- De acordo com o comunicado da Semiconductor Industry Association (SIA) de 5 de outubro de 2026, as vendas globais de chips atingiram 159,7 mil milhões de dólares em agosto (mais 144,3% do que no período homólogo) e o acumulado do ano ultrapassou, pela primeira vez, o bilião de dólares até esse mês.
- A World Semiconductor Trade Statistics (WSTS), na previsão da primavera de 2026, estima um mercado de cerca de 1,51 biliões de dólares este ano, impulsionado sobretudo pela memória, e de cerca de 1,9 biliões em 2027.
Os fatores que estão a moldar o setor
- IA e centros de dados: o investimento em infraestruturas de IA é apontado como um dos motores do ciclo atual. Os sistemas de IA precisam de GPU, aceleradores, memória HBM, chips de rede, capacidade de fundição e equipamento de fabrico muito avançado, pelo que a exposição à IA vai além das empresas de design. Para compreender melhor as oportunidades de investimento ao longo desta cadeia de valor, explore o nosso guia sobre como investir em IA e saiba mais sobre como investir em centros de dados.
- Memória: a WSTS atribui sobretudo à memória o crescimento previsto para 2027. É também o segmento historicamente mais volátil, com períodos de escassez (preços e margens em alta) alternados com fases de excesso de capacidade.
- Fabrico e equipamento: a produção dos chips mais avançados está concentrada num número muito reduzido de empresas. Segundo o investigador Eyck Freymann, da Hoover Institution, a TSMC fabrica cerca de 90% dos semicondutores mais avançados do mundo, e o equipamento de litografia mais avançado depende de poucos fornecedores, como a ASML.
- Política industrial: os governos tratam o setor como estratégico. A União Europeia definiu, por exemplo, o Regulamento Europeu dos Circuitos Integrados para reforçar a sua capacidade de produção. Este tema integra uma tendência mais vasta que abordamos no artigo sobre como investir na transformação digital.
Os semicondutores não são, ainda assim, um setor exclusivamente ligado à IA: o desempenho dos fundos pode depender também de smartphones, computadores, automóvel e eletrónica industrial.
Posso comprar o SOXX ou o SMH em Portugal? As alternativas UCITS
Um ETF (Exchange-Traded Fund) é um fundo negociado em bolsa que, por norma, replica um índice. Quem ainda não está familiarizado com o conceito pode começar pelo nosso guia sobre o que é um ETF e como funciona. Num ETF, o investidor tem exposição ao preço das ações do setor, mas não é dono das empresas nem controla a composição do fundo.
Os dois ETF de semicondutores mais citados são norte-americanos:
- iShares Semiconductor ETF (SOXX), cuja maior posição a 30 de junho de 2026 era a Micron (8,54%), seguida da AMD (8,09%), segundo o factsheet da iShares;
- VanEck Semiconductor ETF (SMH), que segue o índice MarketVector US Listed Semiconductor 10% Capped Screened e é uma das referências de maior dimensão e liquidez do setor.
O SOXX e o SMH estão domiciliados nos EUA, pelo que, habitualmente, não dispõem de um Documento de Informação Fundamental (DIF) ao abrigo do Regulamento PRIIPs da UE. Na generalidade dos casos, isto significa que não podem ser adquiridos por investidores de retalho na UE através de corretoras europeias, estando normalmente acessíveis apenas a investidores classificados como profissionais.
Para efeitos práticos, o investidor de retalho português deve olhar para as alternativas UCITS (Undertakings for Collective Investment in Transferable Securities), o quadro europeu para fundos harmonizados, com regras de diversificação, liquidez e informação ao investidor. Os três que analisamos a seguir são:
- VanEck Semiconductor UCITS ETF, estruturado como subfundo de uma sociedade irlandesa registada no Banco Central da Irlanda, e que a gestora apresenta na página europeia do fundo como o primeiro ETF de semicondutores da Europa;
- iShares MSCI Global Semiconductors UCITS ETF;
- Amundi MSCI Semiconductors ESG Filtered UCITS ETF.
Os ETF de semicondutores UCITS em detalhe
Os três fundos têm o mesmo custo anual (TER de 0,35%), mas oferecem exposições diferentes: o VanEck concentra-se em 25 empresas cotadas nos EUA, enquanto o iShares e o Amundi abrangem o mercado global.
| Fundo | Índice | TER | AUM (mil milhões USD) | N.º de posições | Top 10 | Geografia |
|---|---|---|---|---|---|---|
| VanEck Semiconductor UCITS ETF | MarketVector US Listed Semiconductor 10% Capped Screened | 0,35% | Cerca de 7,05 (confirmar se corresponde ao UCITS) | 25 | Cerca de 83% | EUA |
| iShares MSCI Global Semiconductors UCITS ETF (SEC0.DE) | MSCI ACWI IMI Semiconductor & Semiconductor Equipment | 0,35% | Cerca de 3,55 | Cerca de 262 (índice) | Cerca de 60% | Global (mercados desenvolvidos e emergentes) |
| Amundi MSCI Semiconductors ESG Filtered UCITS ETF (LSMC.DE) | MSCI ACWI Semiconductors & Semiconductor Equipment ESG Filtered NTR | 0,35% (custos correntes) | Cerca de 2,16 | Cerca de 71 | Cerca de 82,5% | Global (mercados desenvolvidos e emergentes) |
Fonte: VanEck, iShares e Amundi, dados a 31 de julho de 2026.
VanEck Semiconductor UCITS ETF
O fundo segue um índice ponderado pela capitalização bolsista, com limite de 10% por empresa, e dá exposição às maiores empresas de semicondutores cotadas nos EUA. É a opção de maior dimensão e liquidez do grupo e funciona como referência para o setor norte-americano.
A concentração é o seu traço mais marcante: as 10 maiores posições pesam quase 83% da carteira, o que o torna muito sensível ao desempenho dos principais fabricantes de IA e de equipamento. As maiores posições são a Micron, a Nvidia, a AMD, a TSMC e a ASML, com pesos na ordem dos 10% (confirmar com o factsheet, porque outras fontes indicam 9,24% para a TSMC).
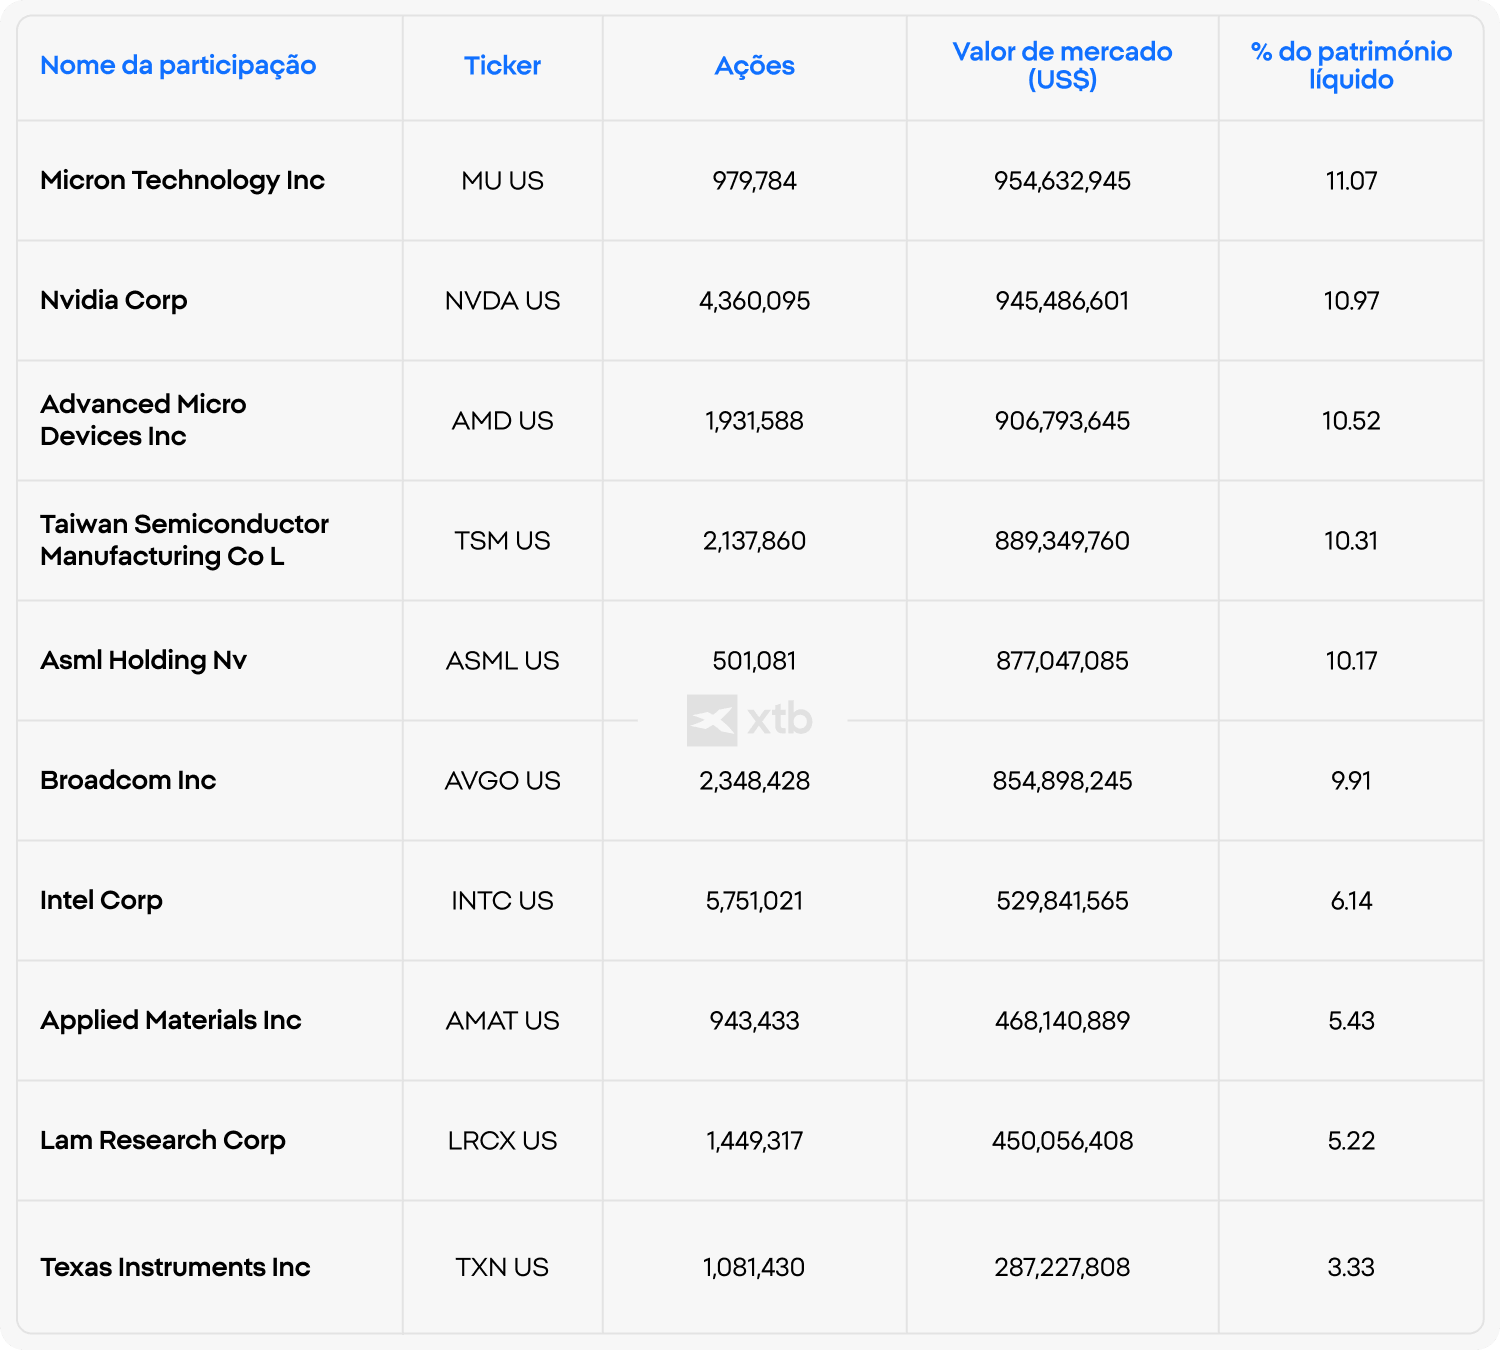
iShares MSCI Global Semiconductors UCITS ETF
O fundo segue o índice MSCI ACWI IMI Semiconductor & Semiconductor Equipment e distingue-se dos fundos centrados nos EUA pela diversificação geográfica: o universo do MSCI abrange 23 mercados desenvolvidos e 24 emergentes. Além de empresas norte-americanas como a Micron, a AMD, a Nvidia e a Broadcom, a carteira inclui a TSMC, a ASML, a Lam Research, a Applied Materials, a SK Hynix e a Intel, com exposição a fundição, memória e equipamento fora dos EUA.
Segundo a composição do MSCI de julho, os dez maiores constituintes representam cerca de 60% do índice. Apesar dos cerca de 262 constituintes, o fundo continua, por isso, relativamente concentrado no topo.
Amundi MSCI Semiconductors ESG Filtered UCITS ETF
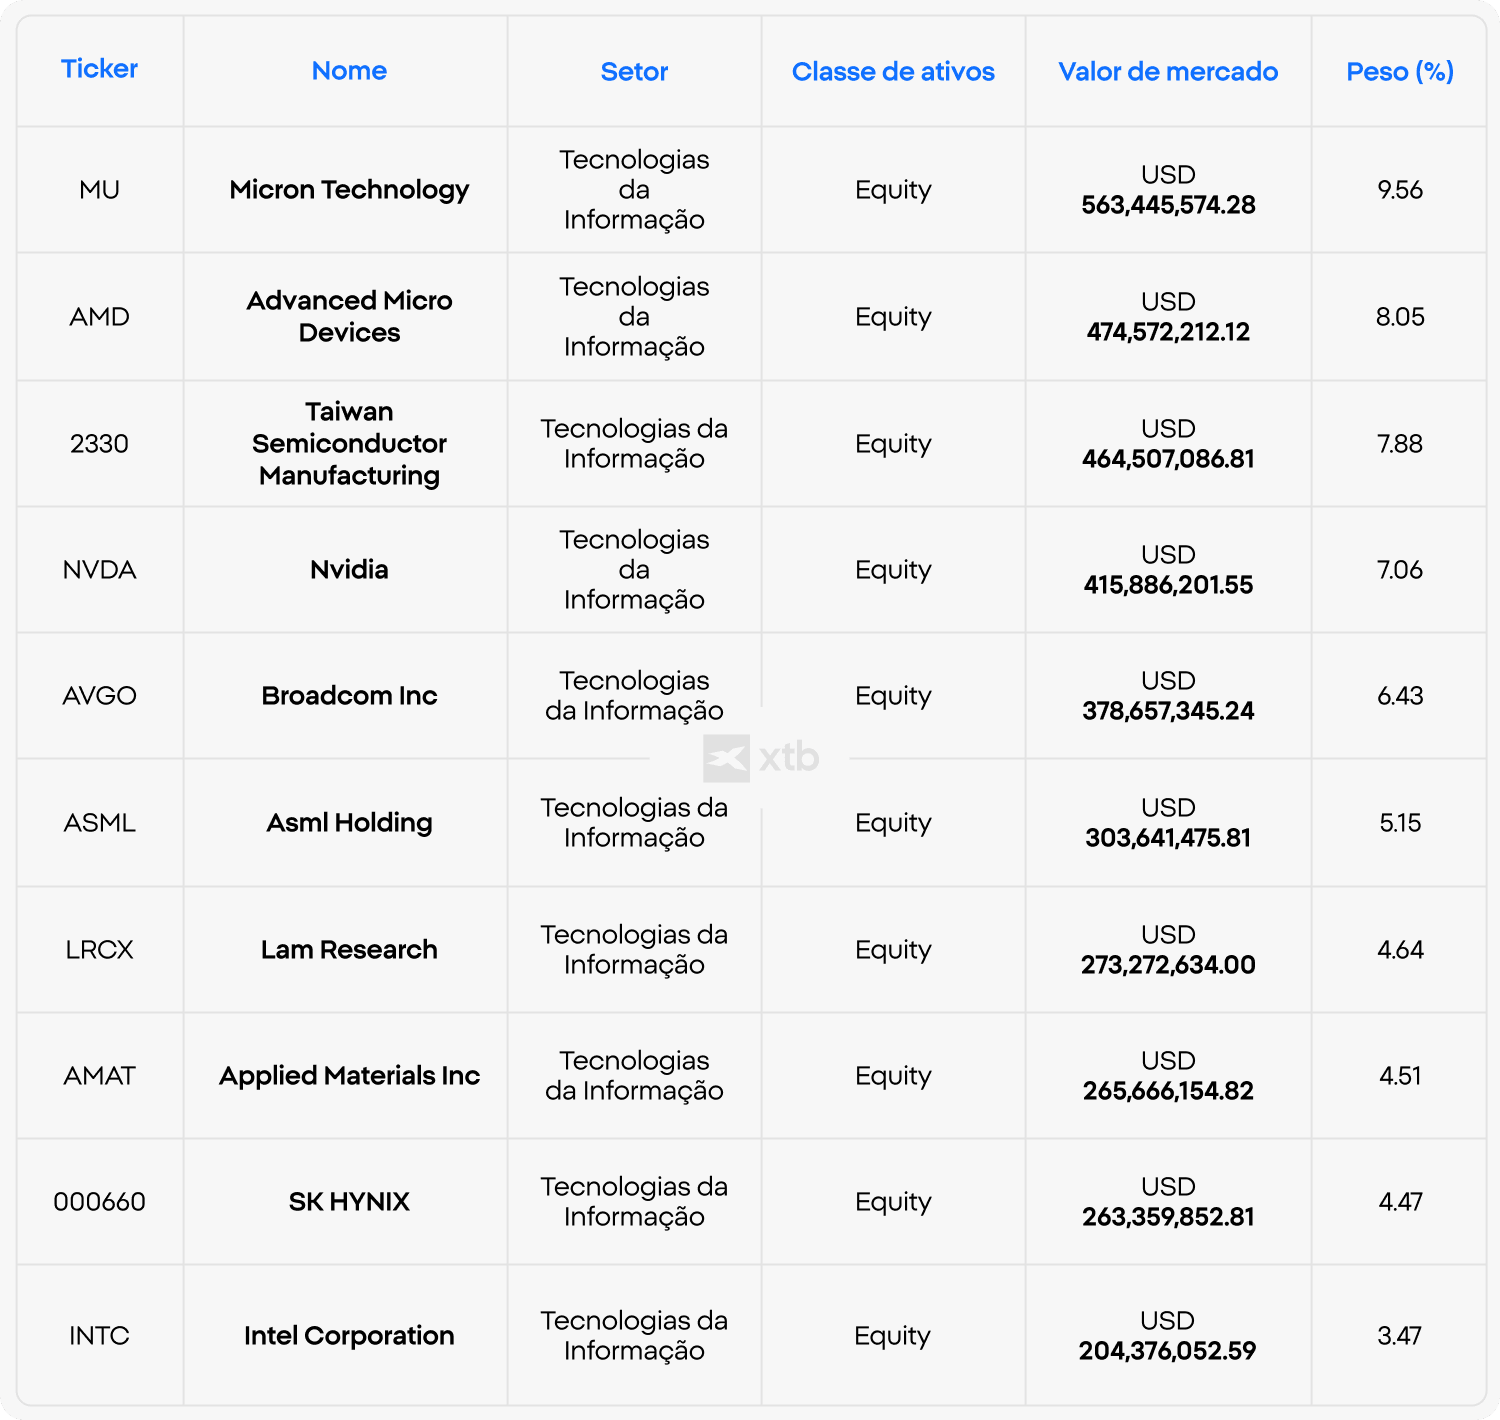
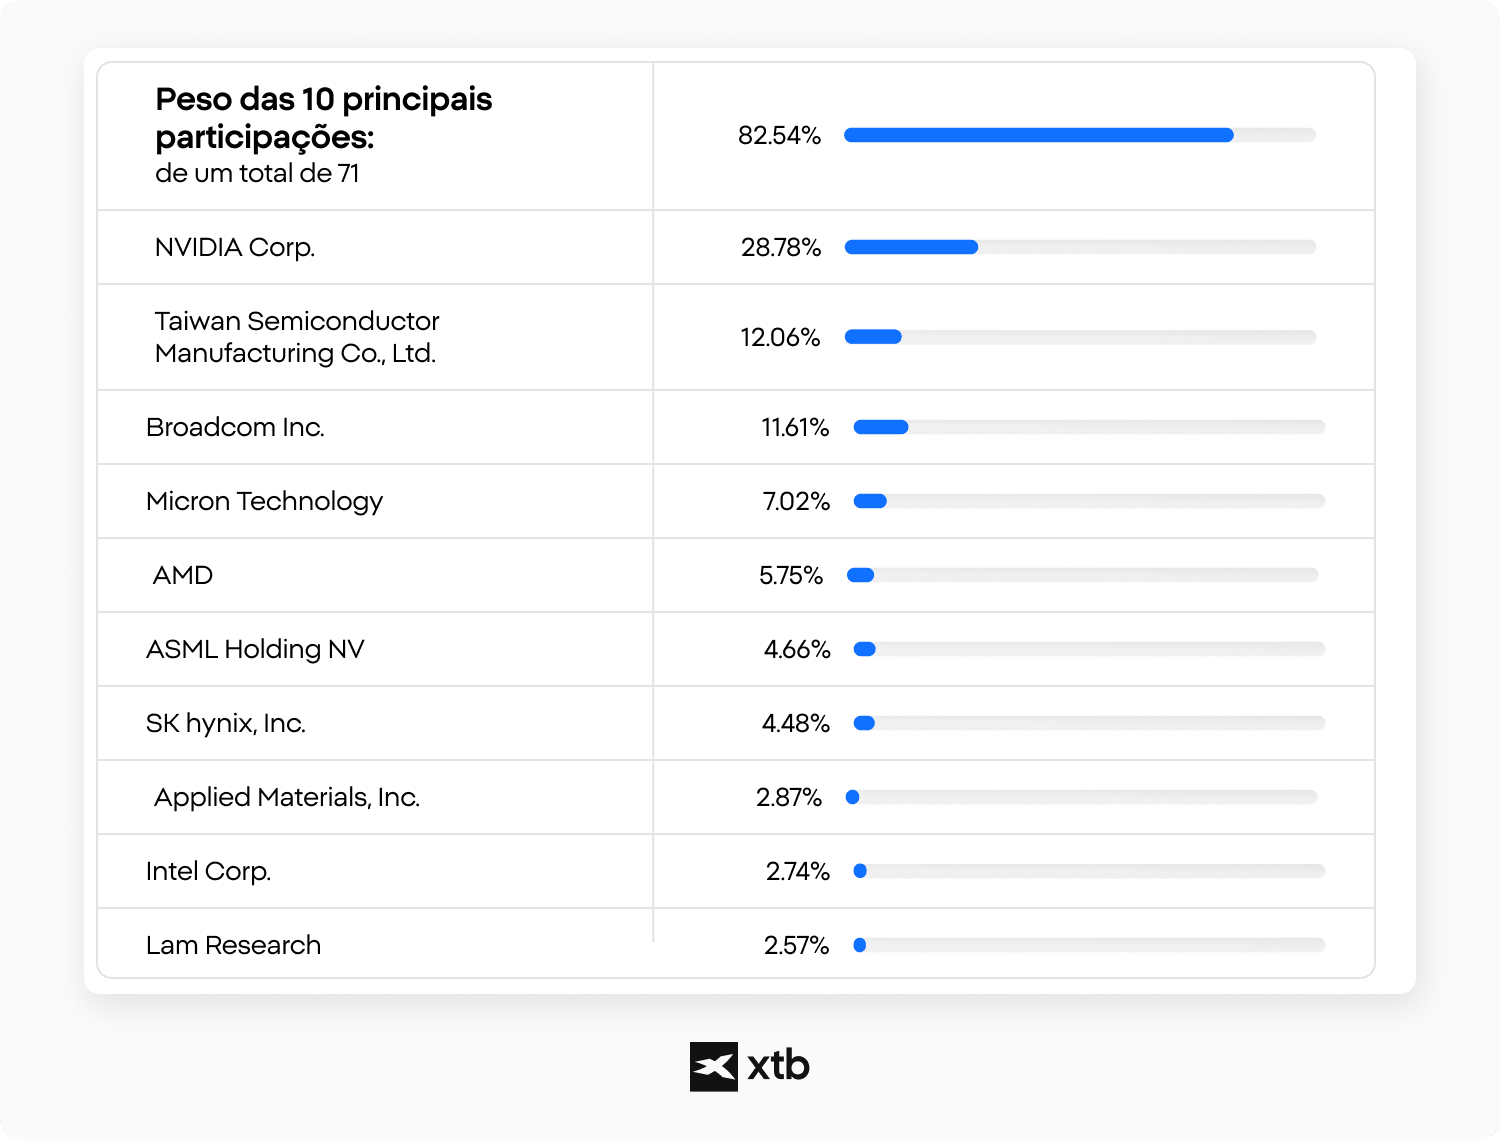
O fundo usa replicação física e foi concebido para exposição setorial de longo prazo, não para negociação alavancada de curto prazo. Tem cerca de 71 ações e as 10 maiores posições pesam cerca de 82,5%.
A Nvidia pesa cerca de 29%, seguida da TSMC (cerca de 12%) e da Broadcom (cerca de 11,6%). Depois vêm a Micron (cerca de 7%), a AMD (5,7%), a ASML (4,6%), a SK Hynix (4,5%), a Applied Materials (2,9%), a Intel (2,7%) e a Lam Research (2,5%).
Pode ser adequado a quem procura uma exposição passiva ao setor e não uma diversificação generalizada. O peso elevado da Nvidia, da TSMC e da Broadcom significa que um choque na procura de semicondutores, nas despesas de capital em IA ou nas valorizações pode provocar quedas significativas.
O desempenho passado não garante resultados futuros.
Como comparar ETF de semicondutores
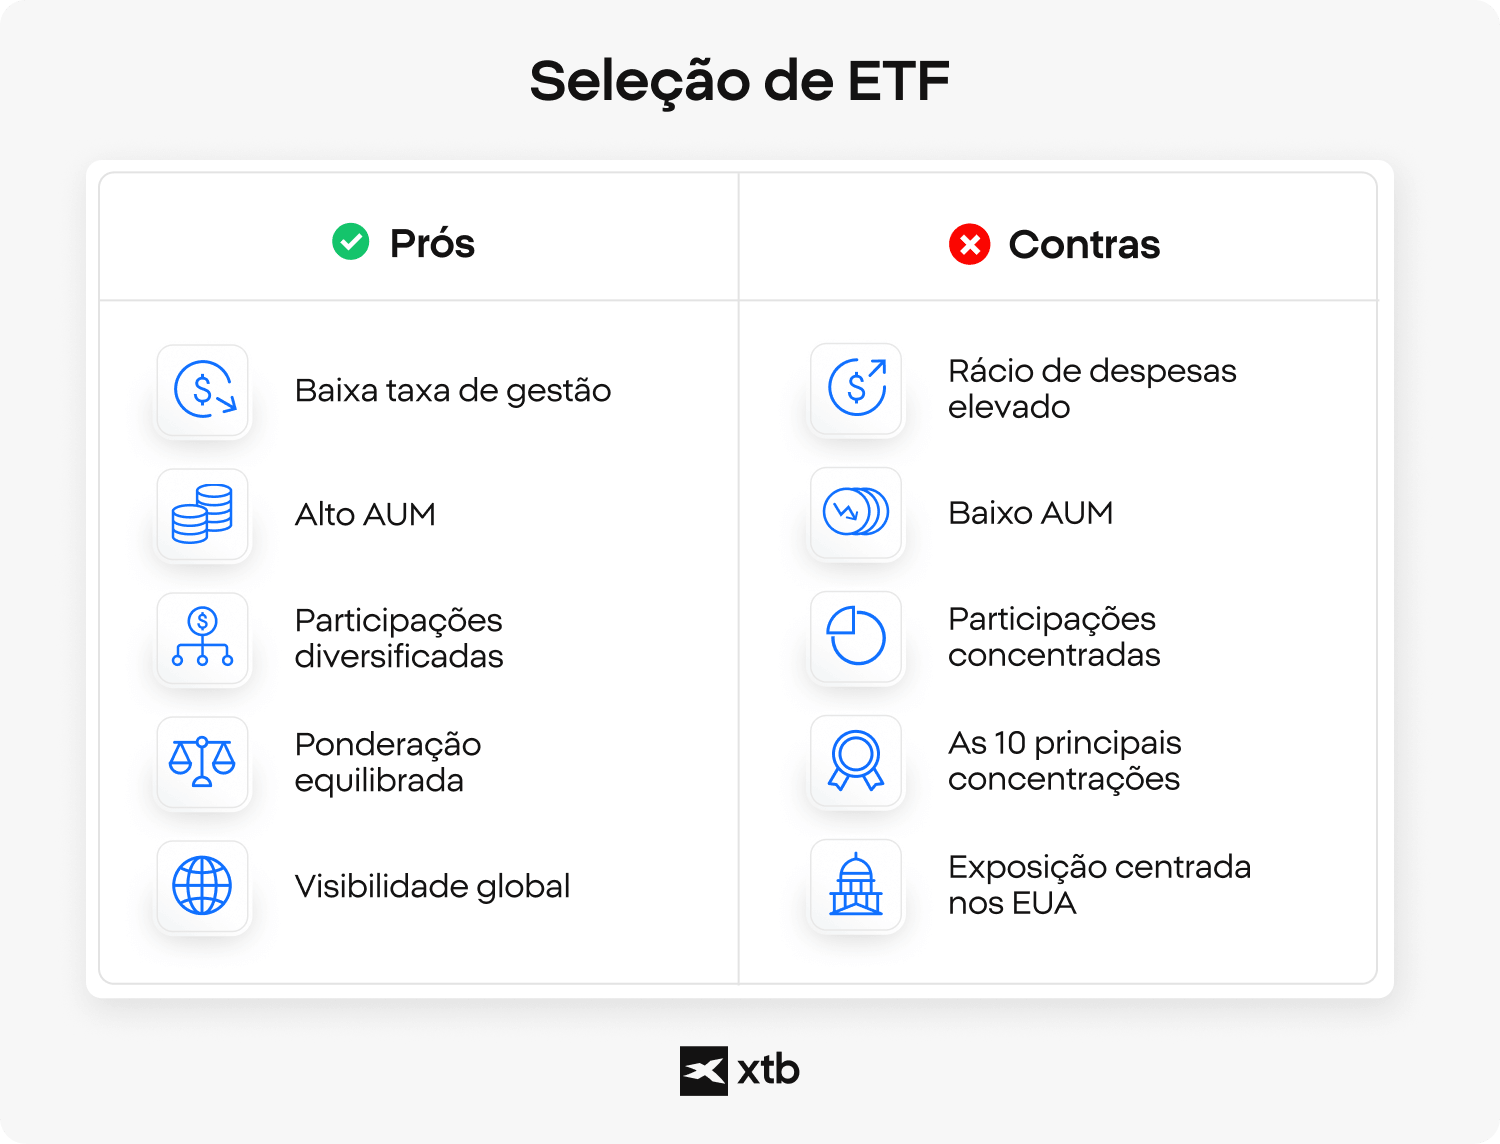
Dois ETF do mesmo setor podem ter carteiras muito diferentes, consoante o índice, a metodologia de ponderação, a geografia e a concentração. Por isso, compare-os com um conjunto consistente de critérios e não apenas pela rentabilidade passada:
- Rácio de despesas (TER): o custo anual de deter o ETF; custos mais baixos reduzem o impacto no retorno a longo prazo.
- Ativos sob gestão (AUM) e liquidez: indicam a dimensão do fundo; fundos maiores, com mais volume, tendem a ter spreads mais reduzidos.
- Número de participações: mostra se a exposição ao setor é ampla ou concentrada.
- Concentração nas 10 maiores posições: mede a dependência do fundo das suas maiores empresas. Um fundo com centenas de constituintes pode continuar muito concentrado.
- Metodologia de ponderação: define se as empresas maiores dominam a carteira ou se as posições têm pesos mais equilibrados.
- Exposição geográfica: mostra se o fundo se concentra em empresas cotadas nos EUA ou inclui também produtores asiáticos e europeus.
- Tipo de índice: replica o setor de forma abrangente, aplica filtros (por exemplo, ESG) ou segue um tema mais restrito, como a IA.
Ponderação por capitalização ou igualitária
Um ETF ponderado pela capitalização bolsista atribui mais peso às empresas maiores. Pode ser atrativo em fortes subidas lideradas pela IA, mas aumenta a dependência de poucas empresas. Uma ponderação igualitária distribui o capital de forma mais equilibrada, reduz essa dependência, mas dá mais influência a empresas menores e, muitas vezes, mais voláteis. Nenhuma das metodologias é automaticamente melhor: a escolha determina onde reside o risco.
Os riscos de investir no setor dos chips
Antes de olhar para ETF específicos, convém ler com realismo os riscos, que são substanciais:
- Um setor cíclico. A indústria alterna entre escassez e excesso de capacidade, sobretudo na memória. A nova capacidade de fabrico demora anos a construir e custa muito, enquanto a procura pode mudar depressa. Quando surge excesso de oferta ou os clientes reduzem inventários, preços, margens e lucros deterioram-se rapidamente. A IA pode tornar partes do ciclo mais estruturais, mas não elimina o risco de sobreinvestimento. A própria VanEck alerta para o caráter cíclico do setor.
- Concentração em poucas empresas. Em vários fundos, meia dúzia de empresas determina grande parte do resultado. As 10 maiores posições pesam entre cerca de 60% e 83% nos três fundos analisados.
- Geopolítica e dependência de Taiwan. Uma perturbação no Estreito de Taiwan, por conflito, bloqueio ou catástrofe natural, poderia afetar simultaneamente várias empresas presentes nestes ETF. Um ETF consegue diversificar o risco de cada empresa, mas não um choque que atinja toda a cadeia.
- Controlos à exportação, tensões EUA–China e tarifas. As restrições norte-americanas à venda de chips avançados para a China têm mudado com frequência. No relatório anual entregue à SEC, a NVIDIA refere um encargo de 4,5 mil milhões de dólares ligado ao chip H20, depois de os EUA passarem a exigir licença de exportação para a China. O Congressional Research Service descreve uma tarifa de 25% sobre uma categoria restrita de chips avançados, imposta em janeiro de 2026, e, segundo o Council on Foreign Relations, a administração norte-americana sinalizou tarifas mais amplas, tendo a UE assegurado um teto de 15% para as suas exportações do setor.
- Taxas de juro e yields das obrigações. Muitas empresas do setor são negociadas com base em expectativas de forte crescimento de lucros futuros; taxas de desconto mais elevadas reduzem o valor que os investidores aceitam pagar. Custos de financiamento mais altos podem ainda travar o investimento em fábricas e centros de dados. Por isso, as ações de chips podem cair mesmo com previsões de receitas sólidas.
- Valorizações exigentes. Com expectativas de crescimento elevadas, as cotações já incorporam resultados muito favoráveis, e qualquer desilusão com resultados ou com o investimento em IA pode refletir-se rapidamente nos preços.
- Risco cambial. Todos os fundos analisados são cotados em dólares : mesmo um ETF cotado em euros fica exposto ao par EUR/USD. Veja o artigo sobre riscos cambiais e diversificação em ações estrangeiras.
- Riscos do próprio fundo. O fundo pode não acompanhar fielmente o índice (tracking), ter pouca liquidez em bolsa, ter risco de contraparte (se a replicação for sintética) ou ser encerrado ou fundido pelo emitente.
Os ETF de semicondutores não estão exclusivamente ligados à IA e, por isso, também dependem da procura nos setores dos smartphones, dos computadores, do automóvel e da eletrónica industrial. Os investidores de longo prazo devem ainda distinguir os ETF tradicionais, de replicação física, dos produtos alavancados. Estes últimos visam objetivos diários e podem apresentar um comportamento muito diferente em períodos mais longos, devido aos efeitos dos juros compostos e da volatilidade. Se pretende explorar esta temática mais especificamente, consulte o nosso guia sobre ETF de inteligência artificial.
Dado o perfil do ETF de semicondutores, pode perder parte ou a totalidade do capital investido. Por isso, faz sentido tratá-lo como uma aposta temática e não como posição central.
3 formas de obter exposição aos semicondutores
1. Ações de semicondutores individuais
É a via mais direta, mas também a que concentra mais risco numa única empresa: um resultado trimestral fraco, a perda de um cliente importante ou uma restrição à exportação pode afetar fortemente a posição. Exige acompanhar resultados e avaliações de cada empresa, como descrevemos no guia sobre como investir em ações de semicondutores. Os exemplos seguintes servem apenas para ilustrar os elos da cadeia:
- NVIDIA: concebe processadores para IA e é uma das maiores posições dos ETF analisados. Saiba mais no nosso artigo sobre como investir na NVIDIA;
- TSMC: fabrica chips por encomenda; a sua posição central é simultaneamente uma força e uma fonte de risco, pela concentração em Taiwan;
- ASML: fornece o equipamento de litografia usado nos chips mais avançados;
- Micron: fabricante de memória e maior posição do SOXX a 30 de junho de 2026;
- AMD: concebe processadores e era a segunda maior posição do SOXX nessa data.
2. Fabricantes com negócios mais diversificados
Empresas como a Intel, a Infineon e a Samsung têm atividade em semicondutores a par de outros negócios, pelo que o resultado depende menos de um único segmento. Isto pode reduzir, mas não elimina, a volatilidade.
3. ETF de semicondutores
Para quem prefere não escolher empresas, um ETF diversifica a exposição ao setor numa única transação. Reduz a dependência de uma empresa, mas não transforma um investimento setorial num investimento diversificado. Pode ainda servir de referência para avaliar se uma ação de chips tem desempenho acima ou abaixo do setor.
Veja o artigo “ETF vs. ações: o guia essencial” e o guia dos melhores ETF para investir.
Como investir em ETF e ações de semicondutores na XTB
Depois de compreender as opções, o passo seguinte é a execução. Para isso, precisa de uma conta numa corretora licenciada, com acesso às principais bolsas. Na XTB, pode construir exposição ao setor dos chips de várias maneiras:
- Ações e ETF individuais: através de uma conta de investimento, com acesso a mais de 7400 ações e à oferta de ETF, na aplicação móvel e na plataforma xStation. Antes de investir num ETF, confirme a bolsa e a moeda de negociação e leia o DIF (indicador de risco, custos e cenários).
- ETF temáticos UCITS: consulte a oferta de ETF para verificar a disponibilidade dos fundos descritos acima.
- Planos de Investimento: se preferir uma abordagem mais automatizada, permitem construir carteiras passivas com um máximo de 9 ETF.
- Estrutura de custos: a XTB aplica 0% de comissão em ações e ETF até 100.000 € de volume mensal de transações. Acima deste limite, aplica-se uma comissão de 0,2% (mínimo de 10 €), podendo aplicar-se um custo de conversão cambial de 0,5% em instrumentos cotados numa moeda diferente da da conta. Consulte os detalhes na página de termos e taxas.
Além dos custos da corretora, o ETF tem custos próprios, que não são cobrados pela corretora mas reduzem o resultado:
- TER (Total Expense Ratio): descontado diariamente do valor do fundo;
- Spread: a diferença entre os preços de compra e de venda;
- Tracking difference: a diferença entre o retorno do fundo e o do índice. Para mais informações, leia o nosso artigo sobre os custos nos ETF.
Para mais informações, leia o nosso artigo sobre os custos nos ETF.
Como dimensionar esta exposição na carteira
Dado o perfil de risco descrito, eis algumas ideias a considerar:
- Trate o tema como um investimento complementar, e não como um investimento principal: muitos investidores limitam a exposição a um único setor, de acordo com o seu perfil de risco e a sua capacidade para suportar perdas, mantendo a maior parte da carteira investida em ativos mais diversificados.
- Defina um horizonte temporal realista: a volatilidade histórica do setor exige tolerância a perdas significativas e não se compadece com uma lógica de curto prazo.
- Verifique sobreposições: ETF globais, de tecnologia, do NASDAQ-100 ou de mercados emergentes podem já conter a NVIDIA, a TSMC, a Broadcom ou a ASML com pesos relevantes.
- Leia o DIF e o factsheet de cada fundo: confirme o índice, a concentração, a moeda, a replicação e os custos.
- Reveja periodicamente a carteira: após fortes valorizações, a componente setorial pode pesar mais do que o planeado, e o reequilíbrio ajuda a manter o risco dentro do previsto.
Se quiser estruturar este raciocínio de forma mais ampla, os nossos guias sobre como construir um portefólio de ações e ETF e como diversificar os seus investimentos ajudam a definir pesos coerentes com o seu perfil.
Para terminar
Os semicondutores reúnem factos que explicam o interesse dos investidores: procura associada à IA, vendas globais acima do bilião de dólares e projeções de mercado muito significativas. Mas continuam a ser um setor cíclico, sensível à geopolítica, com valorizações exigentes, exposição ao dólar e elevada concentração em poucas empresas.
Para o investidor português, a decisão prática mais relevante talvez não seja em que empresa apostar, mas escolher o veículo certo: a linha de partida é a distinção entre o SOXX e o SMH norte-americanos e os ETF UCITS de semicondutores acessíveis através de corretoras como a XTB.
FAQ
É um fundo negociado em bolsa que replica um índice de empresas do setor dos semicondutores, que pode incluir designers de chips, fundações, fabricantes de memória e fornecedores de equipamento. Permite exposição a várias empresas num só instrumento, mas continua concentrado num setor historicamente cíclico e volátil.
Enquanto investidor de retalho, por norma, não. O SOXX e o SMH são domiciliados nos EUA e não dispõem do Documento de Informação Fundamental exigido pelo Regulamento PRIIPs, pelo que as corretoras europeias não os disponibilizam a clientes de retalho. Existem alternativas UCITS, como o VanEck Semiconductor UCITS ETF ou o iShares MSCI Global Semiconductors UCITS ETF.
O VanEck replica um índice de cerca de 25 empresas de semicondutores cotadas nos EUA, com limite de 10% por empresa. O iShares replica um índice global da MSCI com mais de 250 empresas, incluindo cotações em Taiwan e na Coreia do Sul. O Amundi segue um índice global MSCI com filtros ESG e cerca de 71 posições. Os três têm um TER de 0,35%, mas a concentração nas 10 maiores posições vai de cerca de 60% a 83%.
Podem dar uma exposição relativamente direta à infraestrutura da IA, que precisa de GPU, aceleradores, memória HBM, chips de rede, capacidade de fundição e equipamento avançado. Mas não são fundos exclusivamente de IA: o desempenho depende também de smartphones, PC, automóvel, eletrónica industrial e do ciclo geral do setor.
Um fundo centrado nos EUA concentra-se mais em empresas norte-americanas, enquanto um global inclui também grandes empresas asiáticas e europeias, como a TSMC (fundição avançada), a SK Hynix (memória e HBM) e a ASML (litografia). Um fundo global oferece exposição mais ampla à cadeia física de abastecimento, mas isso não significa necessariamente menor concentração.
Surge quando poucas empresas representam grande parte do fundo. Um ETF pode ter dezenas ou centenas de ações e, ainda assim, ser fortemente influenciado pela Nvidia, pela Broadcom, pela TSMC ou pela AMD. Convém olhar para além do número total de posições e verificar o peso das maiores.
O ponderado pela capitalização dá mais peso às maiores empresas, o que pode ser atrativo em fortes subidas lideradas pela IA, mas aumenta a dependência de poucos nomes. O igualitário distribui o capital de forma mais equilibrada, mas dá mais influência a empresas menores e mais voláteis. Nenhum é automaticamente melhor: a escolha determina onde reside o risco.
Yields mais elevadas podem pressionar estes ETF mesmo com procura forte, porque reduzem o valor que os investidores aceitam pagar por lucros futuros e encarecem o financiamento de fábricas e centros de dados, o que pode abrandar o investimento das hiperescaladoras.
Reduz o risco associado a uma única empresa, porque distribui o investimento por várias, mas não elimina o risco do setor: se a indústria cair no seu conjunto, o ETF também cai. Também dilui o potencial de uma empresa que tenha um desempenho muito acima das restantes.
Podem servir para exposição setorial de longo prazo, mas continuam muito mais concentrados do que os ETF de ações de amplo espectro e dependem do ciclo, das avaliações e da mudança tecnológica. Distinga os ETF padrão, de replicação física, dos alavancados, que têm metas diárias e podem comportar-se de forma muito diferente em períodos mais longos.
Normalmente, as mais-valias na venda são tributadas à taxa autónoma de 28%, com opção pelo englobamento, podendo beneficiar de uma exclusão parcial de 10%, 20% ou 30% consoante o prazo de detenção, ao abrigo da Lei n.º 31/2024. Nos ETF de acumulação, os dividendos não são tributados até à venda. A tributação depende da situação individual de cada pessoa e pode mudar; consulte um contabilista certificado ou a Autoridade Tributária.

Qual é a diferença entre CFDs e ETFs e quando é que faz sentido escolher um ou outro instrumento?

Custos nos ETF: TER, tracking error e liquidez explicados

ETFs de ações, obrigações e commodities: diferenças e objetivos
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.