


Index S&P 500 má za sebou niekoľko slabších seáns a vzhľadom na to, že nová výsledková sezóna začne približne o mesiac, je vhodný čas zhrnúť predchádzajúci štvrťrok a pozrieť sa na očakávania analytikov pre ten nasledujúci. Konsenzuálne odhady pre Q3 2026 ukazujú na medziročný rast tržieb spoločností z indexu S&P 500 o 28,7 %. Ak sa tento výhľad naplní, pôjde o tretí štvrťrok po sebe, keď rast tržieb prekročí 25 %.
- Ešte 30. júna trh očakával rast tržieb za Q3 o 26,6 % y/y. Odvtedy boli odhady zvýšené a štyri sektory teraz vykazujú vyššie očakávania než na konci júna.
- Pokiaľ ide o výhľad, pozitívne aktualizácie naďalej prevažujú nad negatívnymi: 72 spoločností z indexu S&P 500 zverejnilo pozitívny výhľad EPS pre Q3, zatiaľ čo 42 spoločností vydalo negatívny výhľad.
- Forward P/E indexu S&P 500 na nasledujúcich 12 mesiacov aktuálne dosahuje 19,1. To je pod päťročným priemerom 19,8, ale mierne nad desaťročným priemerom 19,0.
- Výsledková sezóna sa iba začína. Doteraz zverejnili výsledky za Q3 dve spoločnosti z indexu S&P 500 a obe prekonali očakávania pri EPS aj tržbách.
Výsledková sezóna za Q3 vyzerá lepšie, než sa pôvodne očakávalo
Posledné týždne tretieho štvrťroka priniesli výrazné zlepšenie očakávaní týkajúcich sa firemných výsledkov spoločností z indexu S&P 500. Analytici zvýšili svoje odhady tržieb pre Q3 2026 a rozsah revízií je nezvyčajne pozitívny. Od 30. júna sa odhady EPS zvýšili v priemere o 1,4 %, zatiaľ čo počas predchádzajúcich 20 štvrťrokov zvyčajne klesali približne o 2,5 %. Desaťročný priemer takisto ukazuje na pokles odhadov počas štvrťroka o 2,2 %.
Ďalším dôležitým signálom je firemný výhľad. Zo 111 spoločností z indexu S&P 500, ktoré zverejnili výhľad EPS pre Q3, poskytlo 72 pozitívny a 42 negatívny výhľad. Počet pozitívnych výhľadov je vyšší ako päťročný priemer 43 aj desaťročný priemer 41. Podiel spoločností s pozitívnym výhľadom dosahuje 63 %, oproti päťročnému priemeru 57 % a desaťročnému priemeru 51 %.
Konsenzuálne odhady tak teraz ukazujú na rast tržieb spoločností z indexu S&P 500 v Q3 o 28,7 % y/y, oproti 26,6 % očakávaným 30. júna. Ak sa tento výhľad potvrdí, pôjde o tretí štvrťrok po sebe s rastom nad 25 % a ôsmy štvrťrok po sebe s dvojciferným rastom EPS. Vo všetkých 11 sektoroch sa očakáva medziročný rast tržieb, pričom v piatich má byť dvojciferný. Najsilnejší rast sa očakáva v sektoroch energetiky, informačných technológií, komunikačných služieb a materiálov.
Analytici zvýšili aj odhady výnosov. Pri spoločnostiach z indexu S&P 500 sa teraz očakáva rast výnosov za Q3 o 11,9 % y/y, oproti 10,9 % očakávaným na konci júna. Ak sa odhad naplní, pôjde o tretí štvrťrok po sebe s dvojciferným rastom výnosov. Medziročný rast sa očakáva vo všetkých 11 sektoroch, na čele s informačnými technológiami, energetikou a komunikačnými službami.
Očakávania zostávajú vysoké aj pre ďalšie obdobia. Analytici očakávajú rast tržieb o 26,3 % v Q4 a o 31,6 % y/y za celý rok 2026. Forward P/E indexu S&P 500 zároveň dosahuje 19,1, čo je pod päťročným priemerom 19,8 a úrovňou 20,4 zaznamenanou na konci Q2, ale mierne nad desaťročným priemerom 19,0. V nasledujúcom týždni majú výsledky za Q3 zverejniť dve spoločnosti z indexu S&P 500.
Energetika: vyššie ceny ropy výrazne zvyšujú očakávania
Energetický sektor zaznamenal od konca júna najväčší nárast očakávaných tržieb v dolárovom vyjadrení zo všetkých 11 sektorov S&P 500. Odhady vzrástli o 14,8 %, zo 47,0 mld. USD na 54,0 mld. USD. Jedným z hlavných faktorov bol rast cien ropy od 30. júna o 47 %, zo 69,50 USD na 102,50 USD za barel.
- Očakávaný rast tržieb sektora za Q3 sa tak zvýšil zo 79,3 % na 105,7 % y/y. Samotný energetický sektor v rovnakom období posilnil o 22,6 %, čo je najlepší výsledok zo všetkých sektorov indexu.
- Priemerné odhady EPS boli zvýšené pri 8 z 21 spoločností, teda pri 38 % sektora. V troch prípadoch prekročilo zvýšenie 10 %: konsenzuálny odhad pre Marathon Petroleum vzrástol z 10,43 USD na 21,16 USD, pre Valero Energy z 9,66 USD na 17,58 USD a pre Phillips 66 zo 6,38 USD na 10,32 USD.
- Tieto spoločnosti spolu s Exxon Mobil, kde odhad EPS vzrástol z 3,36 USD na 3,65 USD, a Chevronom, kde sa zvýšil zo 4,34 USD na 4,65 USD, tvorili najväčšiu časť rastu očakávaných tržieb sektora.
Informačné technológie: odhady rastú naprieč väčšinou sektora
Informačné technológie sú na druhom mieste z hľadiska zlepšenia očakávaných tržieb od začiatku štvrťroka. Celkové odhady vzrástli o 3,9 %, z 246,5 mld. USD na 256,0 mld. USD, zatiaľ čo očakávaný rast za Q3 sa zvýšil z 56,9 % na 63,0 % y/y. Od konca júna sektor posilnil približne o 2 %.
- Revízie boli široko rozložené: odhady EPS vzrástli pri 58 zo 73 spoločností, teda pri 79 % sektora, pričom pri 25 spoločnostiach prekročilo zvýšenie 10 %. Medzi najväčšie revízie patrili Super Micro Computer z 0,86 USD na 1,04 USD, Dell Technologies zo 4,21 USD na 6,56 USD, Intel z 0,28 USD na 0,39 USD, Teradyne z 1,50 USD na 2,08 USD a Nvidia z 2,35 USD na 2,47 USD.
- Dell, Cisco Systems, kde sa odhad EPS zvýšil z 1,16 USD na 1,32 USD, a Intel najviac prispeli k rastu očakávaných tržieb sektora v dolárovom vyjadrení.
Financie: JPMorgan a Goldman Sachs podporujú vyššie očakávania
Finančný sektor zaznamenal tretí najväčší nárast očakávaných tržieb medzi sektormi S&P 500. Od 30. júna vzrástli celkové odhady o 2,2 %, zo 121,3 mld. USD na 124,0 mld. USD, zatiaľ čo očakávaný rast za Q3 sa zvýšil z 1,3 % na 3,5 % y/y. Sektor zároveň od konca júna posilnil o 5,7 %, čo je druhý najlepší výsledok z 11 sektorov.
- Odhady EPS boli zvýšené pri 42 zo 76 spoločností, teda približne pri 55 % sektora. V troch prípadoch revízia prekročila 10 %: konsenzuálny odhad Goldman Sachs vzrástol zo 14,09 USD na 16,42 USD, Robinhood Markets z 0,46 USD na 0,52 USD a Allstate z 5,84 USD na 6,54 USD.
- JPMorgan Chase, kde odhad EPS vzrástol z 5,49 USD na 5,62 USD, a Goldman Sachs najviac prispeli k rastu očakávaných tržieb sektora v dolárovom vyjadrení.
Materiály: Dow a Newmont najviac zaťažujú výhľad
Sektor materiálov zaznamenal najväčší pokles očakávaných tržieb zo všetkých 11 sektorov S&P 500. Od konca júna klesli celkové konsenzuálne odhady o 8,1 %, z 18,1 mld. USD na 16,6 mld. USD, zatiaľ čo očakávaný rast za Q3 sa znížil zo 42,4 % na 30,9 % y/y. Samotný sektor od 30. júna oslabil približne o 1,3 %.
Odhady EPS boli znížené pri 19 z 25 spoločností, teda pri 76 % sektora. V piatich prípadoch pokles presiahol 10 %: Mosaic z 0,56 USD na 0,10 USD, Dow z 0,72 USD na 0,20 USD, International Paper z 0,53 USD na 0,32 USD, Coreva z -0,28 USD na -0,39 USD a Newmont z 2,50 USD na 2,18 USD. Dow a Newmont mali najväčší negatívny vplyv na očakávané tržby sektora.
Základný spotrebný tovar: Walmart zaťažuje očakávania
Očakávané tržby sektora základného spotrebného tovaru od konca júna klesli o 3,5 %, z 38,6 mld. USD na 37,2 mld. USD. Očakávaný rast za Q3 sa tak znížil zo 6,2 % na 2,5 % y/y. V rovnakom období sektor posilnil približne o 0,6 %.
- Odhady EPS boli znížené pri 25 z 34 spoločností, teda pri 74 % sektora. V deviatich prípadoch pokles presiahol 10 %, vrátane Dollar Tree z 1,37 USD na 0,93 USD, Tyson Foods z 0,83 USD na 0,68 USD, Mondelez International z 0,72 USD na 0,68 USD a Walmart z 0,64 USD na 0,57 USD.
- Walmart najviac prispel k poklesu očakávaných tržieb sektora.
Zdravotníctvo: nižšie odhady vo veľkej časti sektora
Sektor zdravotníctva zaznamenal tretí najväčší pokles očakávaných tržieb v rámci S&P 500. Celkové konsenzuálne odhady klesli o 2,5 %, z 80,5 mld. USD na 78,4 mld. USD, zatiaľ čo očakávaný rast za Q3 sa znížil z 8,7 % na 6,0 % y/y. Napriek tomu samotný sektor od konca júna posilnil približne o 4,5 %, čo je tretí najlepší výsledok v indexe.
- Odhady EPS boli znížené pri 59 zo 69 spoločností, teda pri 86 % sektora. V 38 prípadoch pokles presiahol 10 %. Medzi najväčšie revízie patrili Humana z 0,94 USD na 0,20 USD, Incyte z 3,95 USD na 2,83 USD, Biogen z 1,51 USD na 2,03 USD, Pfizer z 0,85 USD na 0,76 USD, Cencora z 9,91 USD na 8,25 USD a Johnson & Johnson z 3,02 USD na 2,90 USD.
- Pfizer a Biogen mali najväčší negatívny vplyv na očakávané tržby sektora.
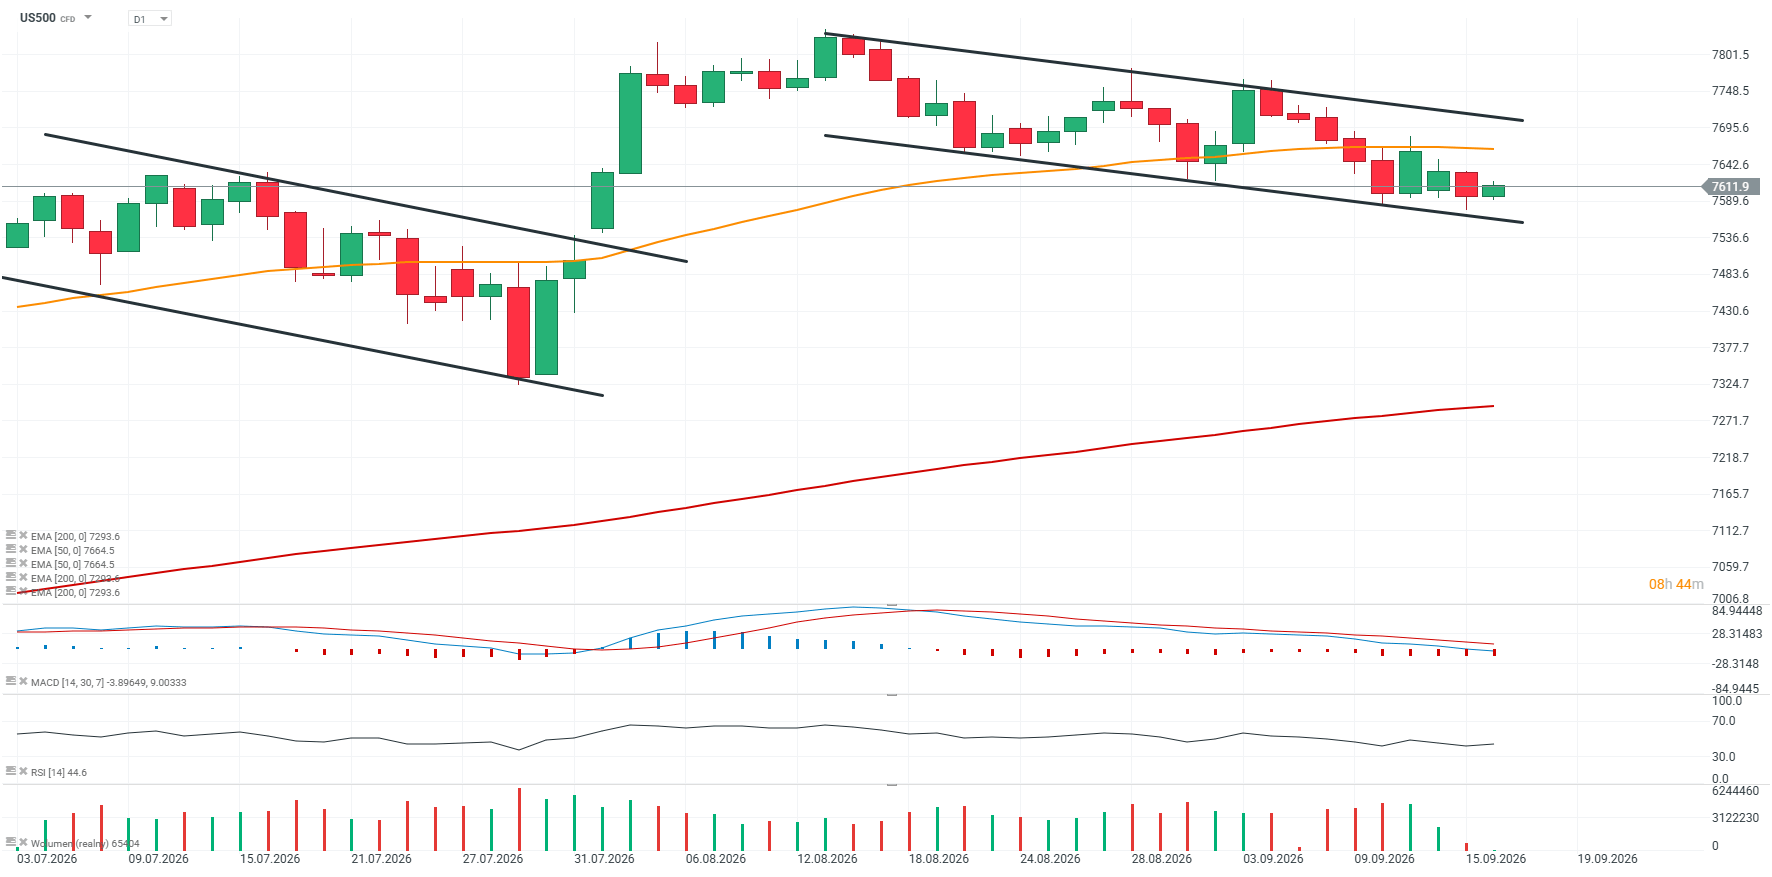
Graf US500 (interval D1)
Zdroj: xStation5
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako
Kurzy a e-booky:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Obchodovanie CFD – Čo sú to rozdielové zmluvy?
- Čo je to burzový index?
- Obchodovanie S&P 500
Články:
- Obchodovanie S&P 500 – Ako investovať do indexu S&P 500 (US500)?
- Obchodovanie indexov – čo je to burzový index?
- Indexy (definície)
- Ako investovať do indexu Dow Jones? – Obchodovanie CFD na US30
- NASDAQ trading – Ako investovať do indexu NASDAQ (US100)?
- VIX Trading – Ako investovať do indexu volatility (VOLX)?

BREAKING: Americký spotrebiteľ zostáva odolný a rozhoduje debatu o Fede 🚨
Krypto novinky: Regulácia v USA sa komplikuje, Európa pripravuje digitálne euro a Deutsche Bank vstupuje do krypta 🚨

Európa volá po spomalení AI. Incidenty OpenAI zvyšujú obavy z nekontrolovateľných agentov 🚨


Graf dňa: Čo čaká americký akciový trh? (16. 9. 2026)
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.