


Situácia na trhu
- Druhá seansa posledného plného septembrového týždňa prináša na komoditných trhoch zmiešaný sentiment s miernou prevahou poklesov. Priemerná denná zmena predstavuje -0,09 %.
- Najlepšie sa na dennej báze darí poľnohospodárskym komoditám a hospodárskym zvieratám na čele s pomarančovým džúsom (+4,33 %) a živým dobytkom (+2,02 %). Naopak pod najväčší predajný tlak sa dostali drahé kovy a vybrané poľnohospodárske komodity. Striebro klesá o 2,03 % a európsky cukor o 1,95 %.
- Napriek pokračujúcim korekciám zostáva dlhodobá cenová štruktúra priemyselných a drahých kovov výrazne rastová.
- Extrémne štatistické odchýlky (Z-skóre nad 1,5σ) vykazujú meď (+2,87σ), zinok (+2,02σ) a tiež zlato a striebro, čo poukazuje na silný historický rastový trend v tomto segmente.
- Opačná situácia panuje v sektore hospodárskych zvierat, kde chudé bravčové mäso napriek dennému oživeniu zostáva výrazne pod svojím viacročným priemerom (-1,75σ).
- Makroekonomické prostredie výrazne ovplyvňuje geopolitické napätie na Blízkom východe a obavy o dodávky energetických komodít.
- Hrozby sankcií voči iránskym aerolíniám a rastúce ceny ropy a plynu posilňujú obavy z inflácie v Európe, čo sa priamo premieta do ocenenia komodít aj správania širších trhov.
- V krátkodobom horizonte by investori mali pozorne sledovať geopolitický vývoj okolo prepravných trás ropy a reakcie centrálnych bánk na pretrvávajúce nákladové tlaky.
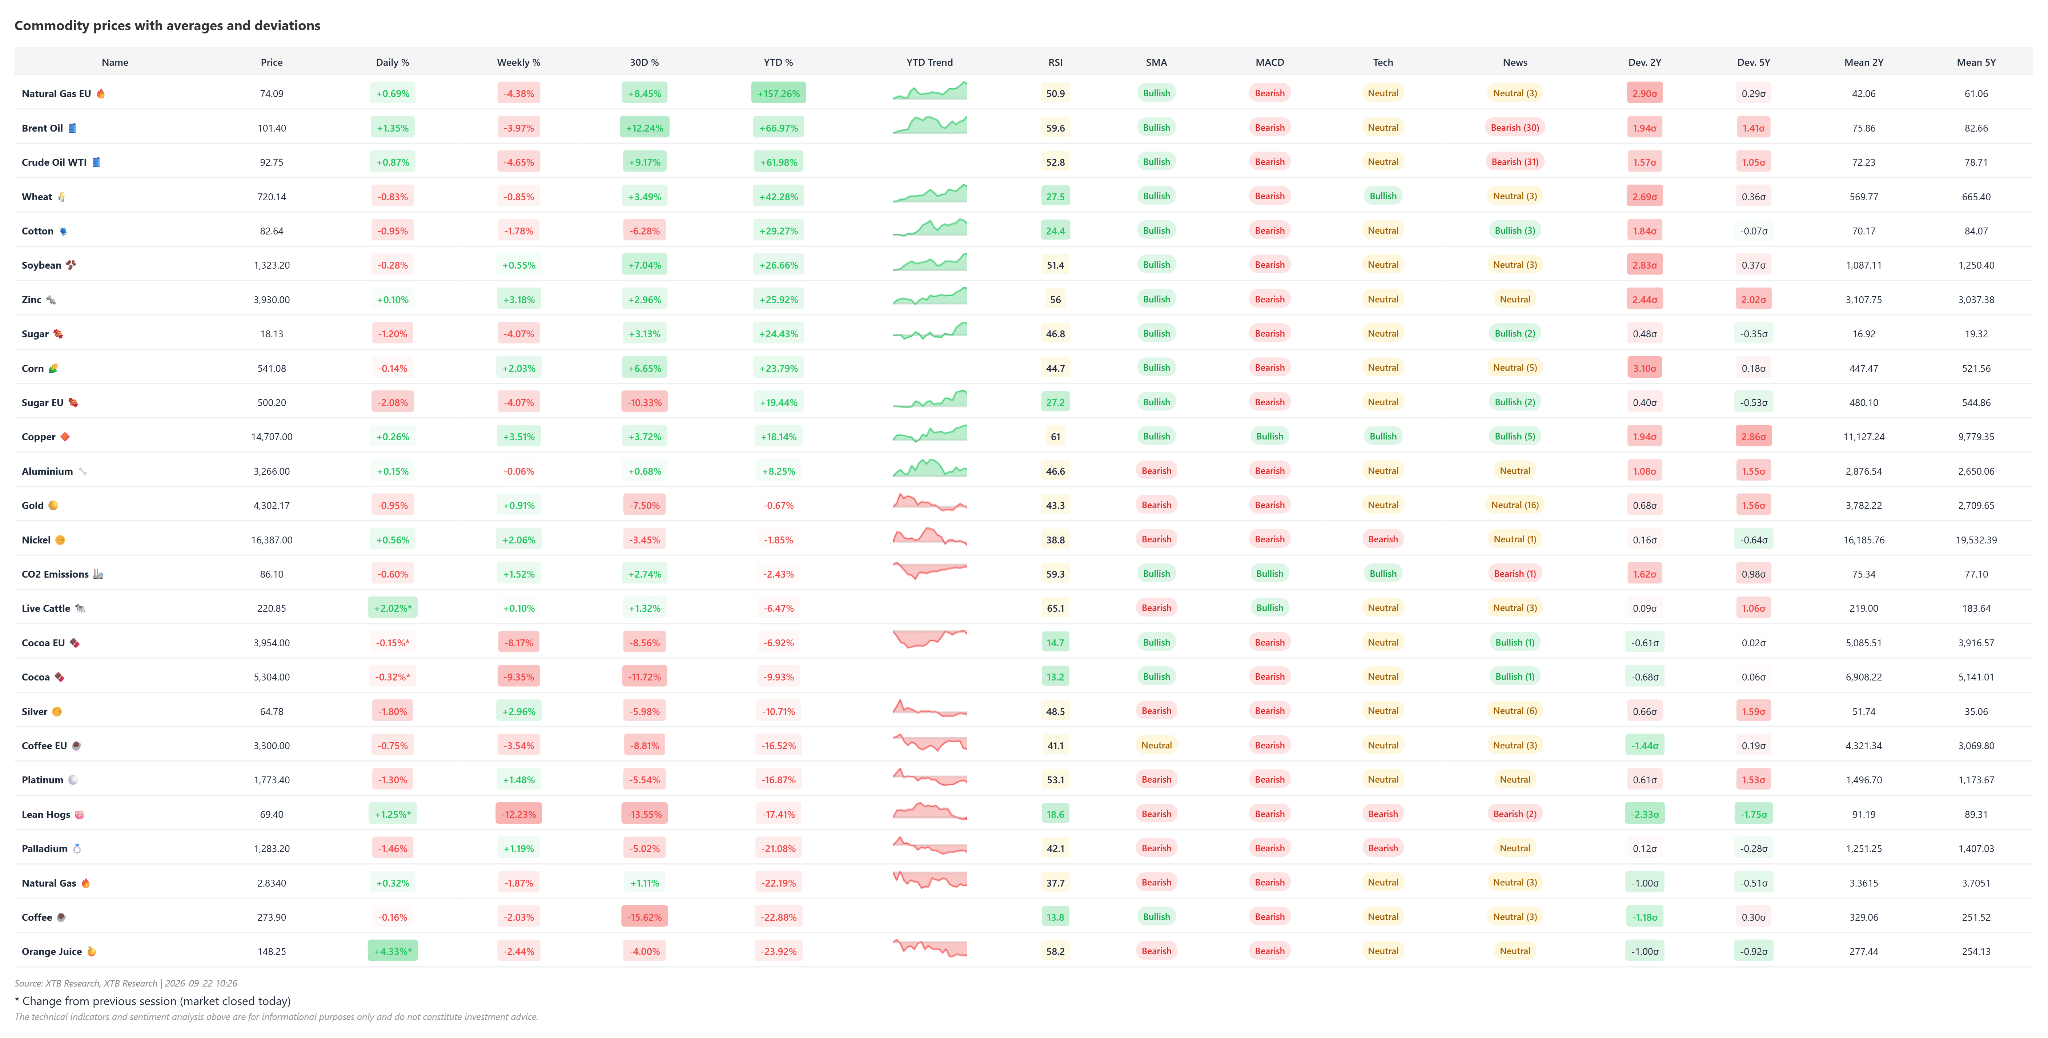
Od začiatku tohto roka zostávajú výrazne nižšie pomarančový džús, káva a americký zemný plyn. Drahé kovy s výnimkou zlata, ktoré od začiatku roka zaznamenáva iba minimálny pokles, zostávajú takisto pod tlakom. Pri veľkej časti komodít navyše MACD vysiela skôr negatívne signály.
Zdroj: XTB
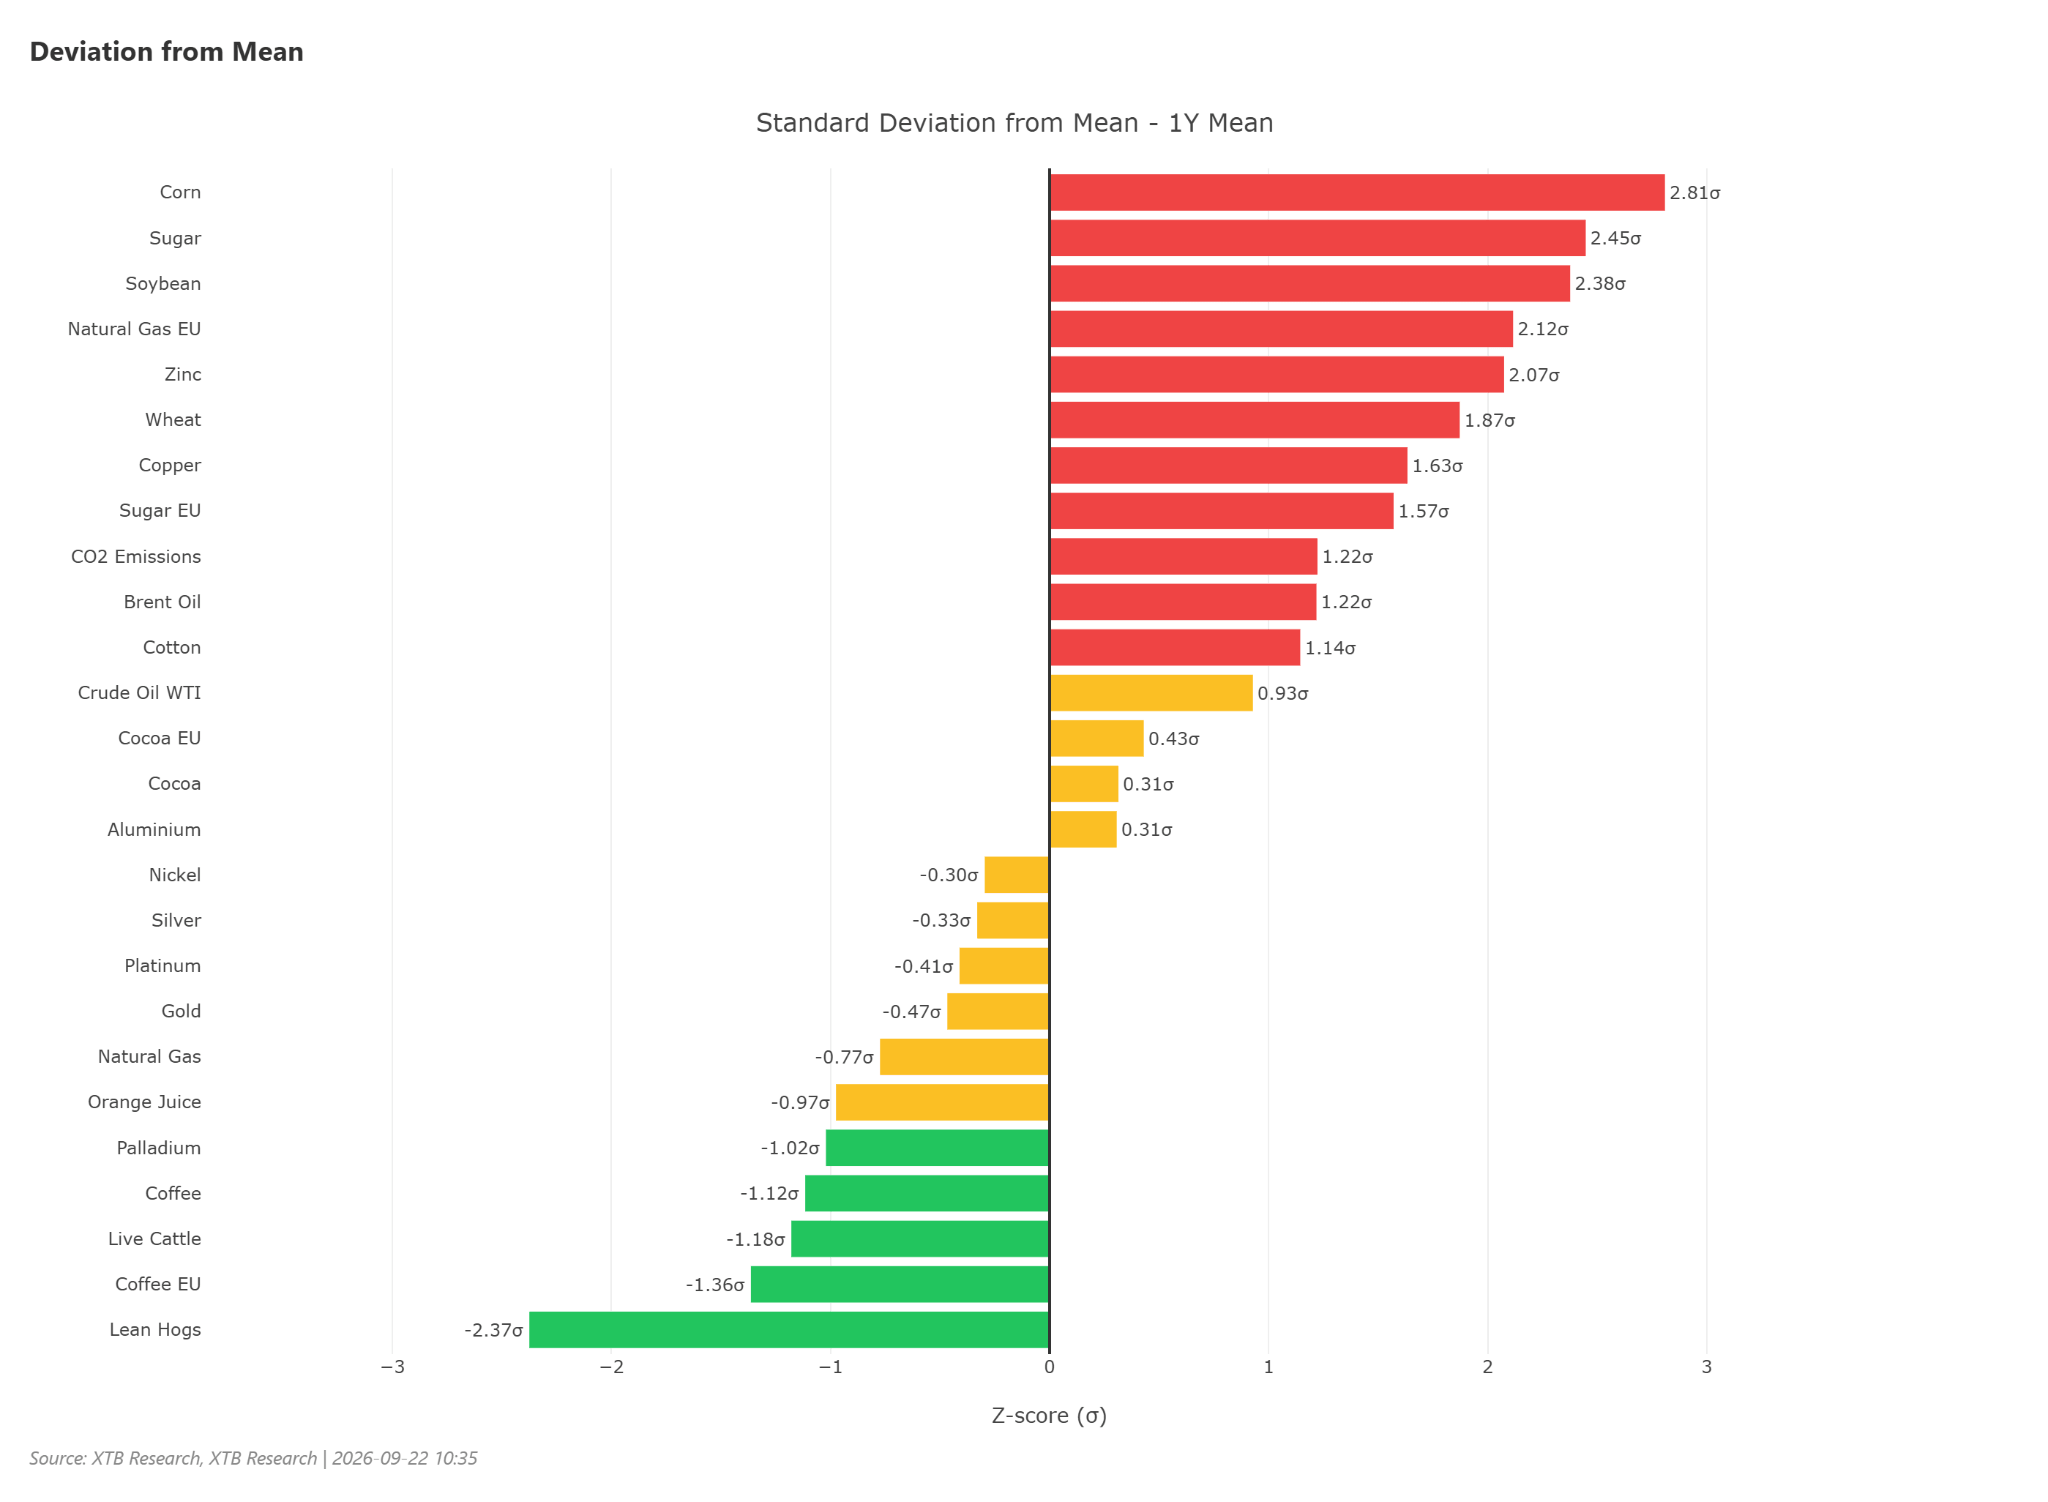
Z mierne kratšieho časového horizontu (1 rok) patria medzi výrazne prekúpené trhy kukurica, cukor, sója a európsky zemný plyn. Naopak chudé bravčové mäso zostáva výrazne prepredané, pričom mierne prepredané sú aj káva a dobytok.
Zdroj: XTB
Zemný plyn
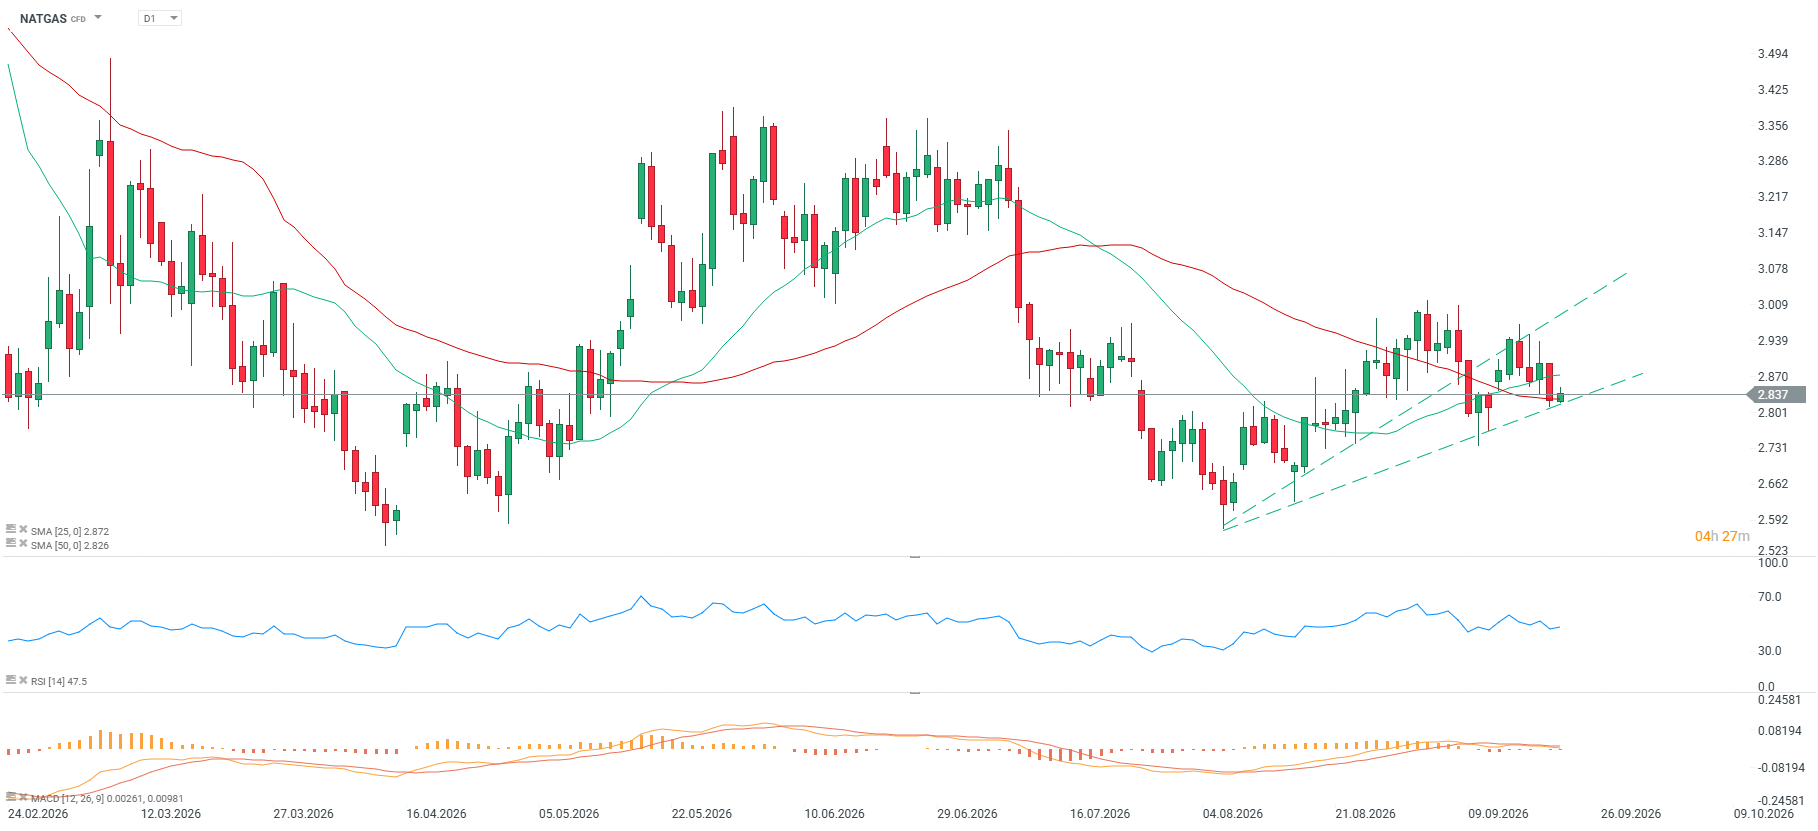
- Aktuálna cena zemného plynu (NATGAS) predstavuje 2,837. Za posledný týždeň klesá o 1,77 %, zatiaľ čo v mesačnom horizonte rastie o 1,21 %.
- Medziročne je kurz nižší o 0,84 % a od začiatku roka (YTD) dosahuje pokles 22,10 %.
- Indikátor RSI sa nachádza na hodnote 38, čím sa trh približuje k prepredanému pásmu. Jednoduché kĺzavé priemery (SMA) a indikátor MACD zároveň vysielajú medvedie signály.
- Cena však zostáva minimálne nad 50-periódovým kĺzavým priemerom (SMA50: +0,39 %), pričom celkový trhový sentiment je neutrálny.
- Po 23. septembri prebehne rollover na nový futures kontrakt, ktorý sa aktuálne obchoduje okolo 3 USD/MMBtu, v blízkosti nedávnych lokálnych maxím.
Fundamentálny a trhový kontext
- Energetické trhy čelia nervozite spôsobenej geopolitickým napätím v regiónoch, ktoré sú kľúčové pre bezpečnosť globálnych dodávok komodít.
- Ceny zemného plynu v Európe klesli pod 80 EUR/MWh vďaka nádejam na deeskaláciu situácie na Blízkom východe.
- Úroveň európskych zásobníkov zostáva pod päťročným priemerom, zároveň je však viditeľný výrazne nižší odber plynu, čo môže naznačovať neskorší začiatok vykurovacej sezóny.
- Finančné inštitúcie upozorňujú na silnú krátkodobú koreláciu medzi energetickými aktívami a globálnymi makroekonomickými ukazovateľmi.
- Diplomatické snahy na Blízkom východe pravidelne vytvárajú tlak na komoditné aktíva a zvyšujú volatilitu v segmente fosílnych palív.
- Ázijskí odberatelia energetických komodít sledujú alternatívne prepravné trasy a logistiku nakládok v oblasti Červeného mora.
- Výhľad dopytu po plyne v USA a Európe bude závisieť od nadchádzajúcich predpovedí počasia pre prechodné obdobie medzi sezónami.
- Severoamerické krajiny hľadajú nové exportné trhy v Ázii v prostredí rastúceho obchodného a regulačného napätia.
- Pozície hedgeových fondov vo futures na zemný plyn odrážajú neutrálny postoj, keďže trhu chýba jednoznačný impulz zo strany počasia.
- Produkcia plynu v USA dosiahla v pondelok takmer 113 bcfd, čo je približne o 4 % viac než pred rokom.
- Napriek vyšším teplotám dosiahla spotreba plynu 74,1 bcfd, čo predstavuje medziročný nárast o výrazných 8 %, podporený vyšším dopytom po elektrine.
- V týždni končiacom sa 16. septembra vzrástla výroba elektriny v USA medziročne o 16,1 %, zatiaľ čo za posledných 52 týždňov bola produkcia elektriny medziročne vyššia o 3,3 %.
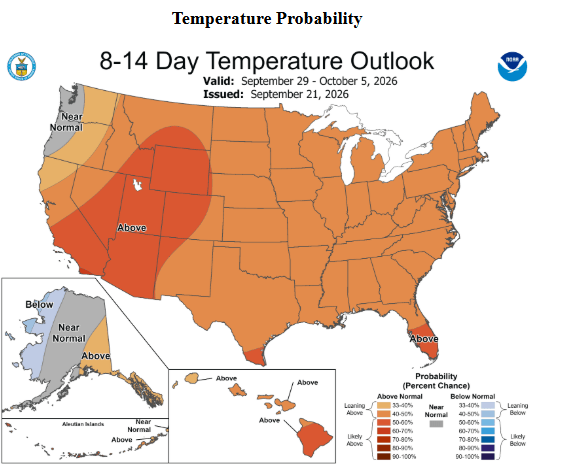
Vyššie teploty v USA v najbližšom období môžu oddialiť začiatok vykurovacej sezóny.
Zdroj: NOAA
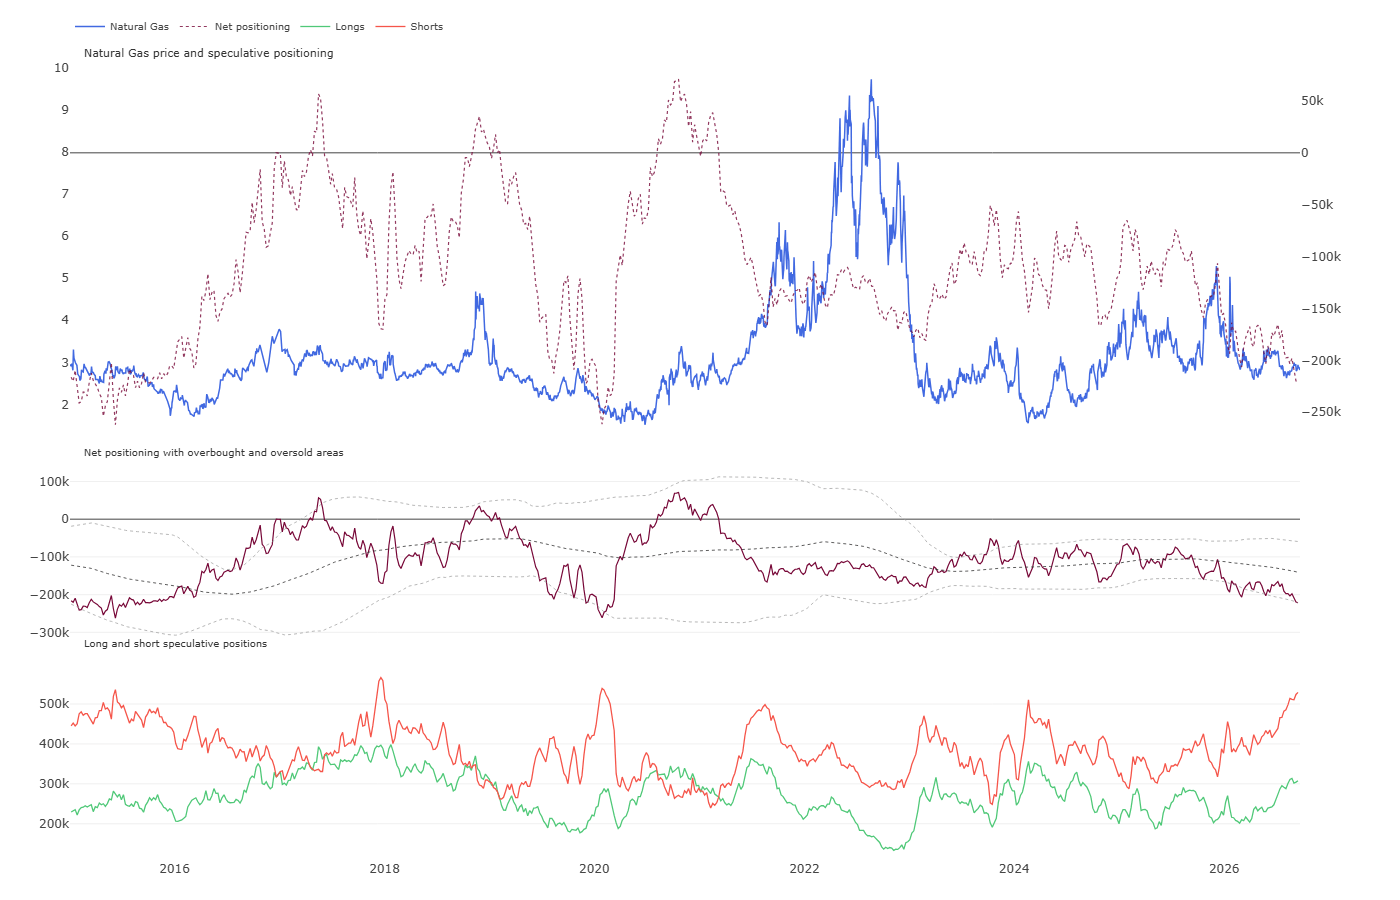
Krátke pozície na NATGAS vzrástli na mimoriadne vysokú úroveň nad 500 000 kontraktov, čo posunulo čisté pozície do prepredaného pásma voči dlhodobému priemeru. V minulosti však takto vysoký objem krátkych pozícií neznamenal vždy obrat strednodobého alebo dlhodobého trendu.
Zdroj: CFTC, XTB
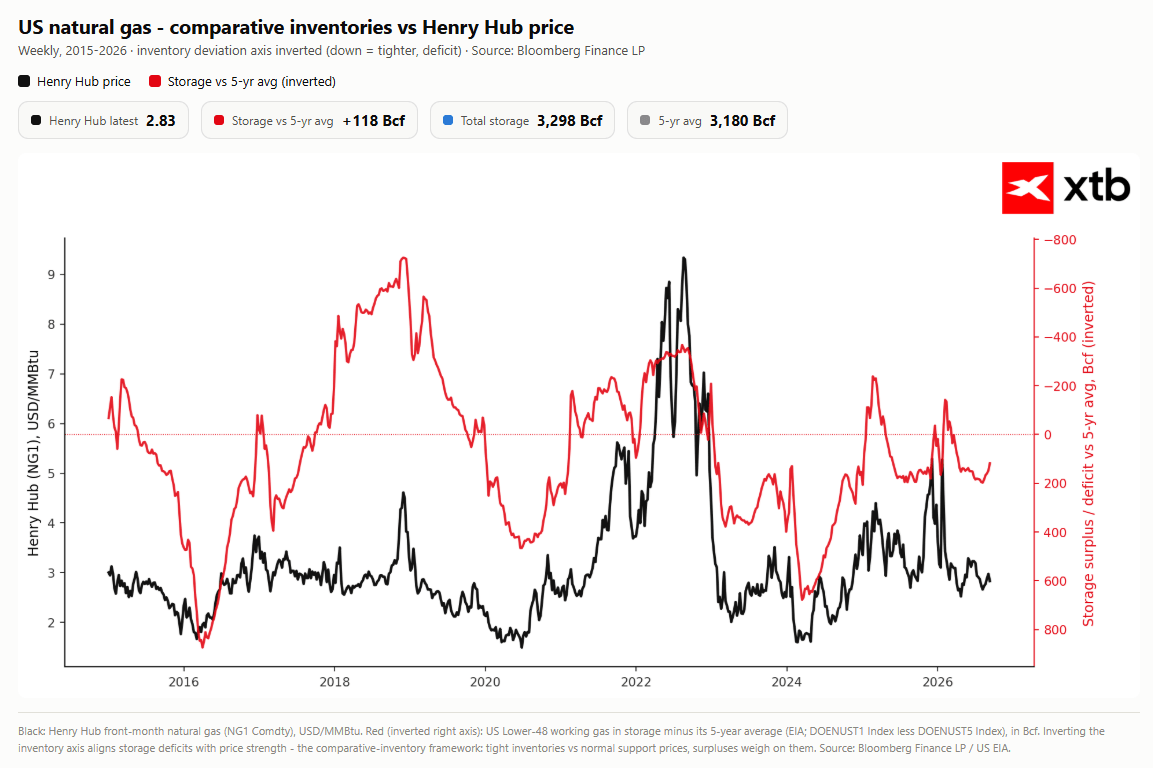
Zásoby zemného plynu v USA zostávajú nad päťročným priemerom, ich úroveň však nie je mimoriadne vysoká.
Zdroj: Bloomberg Finance LP, XTB
Historické ocenenie (Z-skóre)
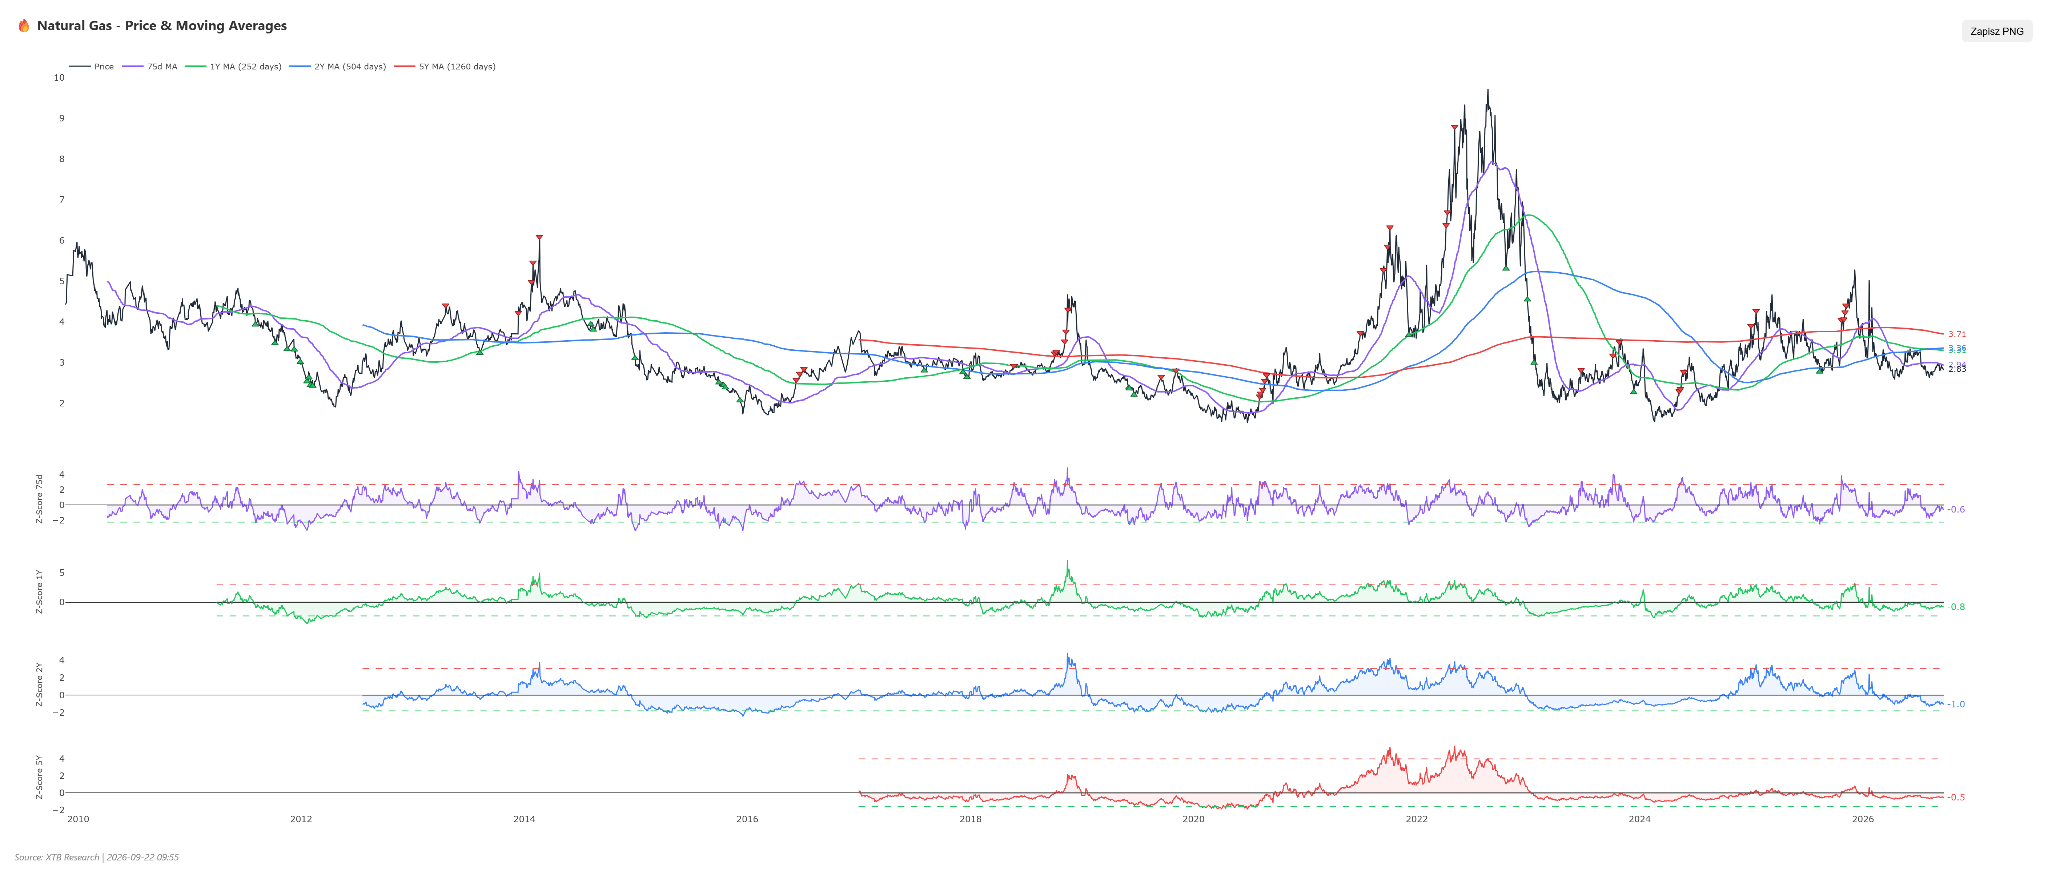
- Ukazovateľ Z-skóre pre zemný plyn dosahuje -0,77 v horizonte 1 roka (Z1Y), -0,99 v horizonte 2 rokov (Z2Y) a -0,50 v horizonte 5 rokov (Z5Y).
- Pri pohľade na vývoj päťročného Z-skóre počas posledných šiestich mesiacov dosahovala hodnota pred šiestimi mesiacmi -0,46, pred tromi mesiacmi sa posunula na -0,33, pred mesiacom prudko klesla na -0,55 a následne sa vrátila na súčasných -0,50.
- Táto volatilita a pretrvávajúce záporné hodnoty poukazujú na výrazné štrukturálne podhodnotenie komodity voči historickým priemerom.
- To znamená zvýšené riziko prudkých pohybov späť k priemeru (mean reversion) v prípade výpadkov ponuky alebo náhlych zmien teplôt v kľúčových regiónoch spotreby.
Scenáre
- Býčí scenár: Tento scenár by sa mohol naplniť v prípade náhleho zhoršenia počasia v Severnej Amerike a Európe, ktoré by výrazne zvýšilo dopyt po vykurovaní. Ďalšou podporou by bol pokles domácich zásob potvrdený vládnymi štatistikami a eskalácia geopolitického napätia narúšajúca globálne prepravné trasy energií. Z technického pohľadu musí trh prekonať rezistenciu okolo 3,00, pričom nákupné signály na indikátoroch MACD a SMA by mohli otvoriť priestor pre ďalší rast smerom k cieľovej úrovni 3,25.
- Medvedí scenár: Medvedí scenár predpokladá pokračovanie mierneho počasia v nadchádzajúcej sezóne, ktoré by viedlo k ďalšiemu oslabeniu priemyselného dopytu a rastu prebytkov komodity v podzemných zásobníkoch v USA a Európe. Tento efekt by mohol byť umocnený globálnym poklesom averzie voči riziku na komoditných trhoch. Nevyhnutnou podmienkou je trvalejšie prelomenie supportu na 2,75 a zotrvanie indikátora RSI pod 40, čo by mohlo stlačiť ceny zemného plynu smerom k cieľovej oblasti 2,50.
Ropa
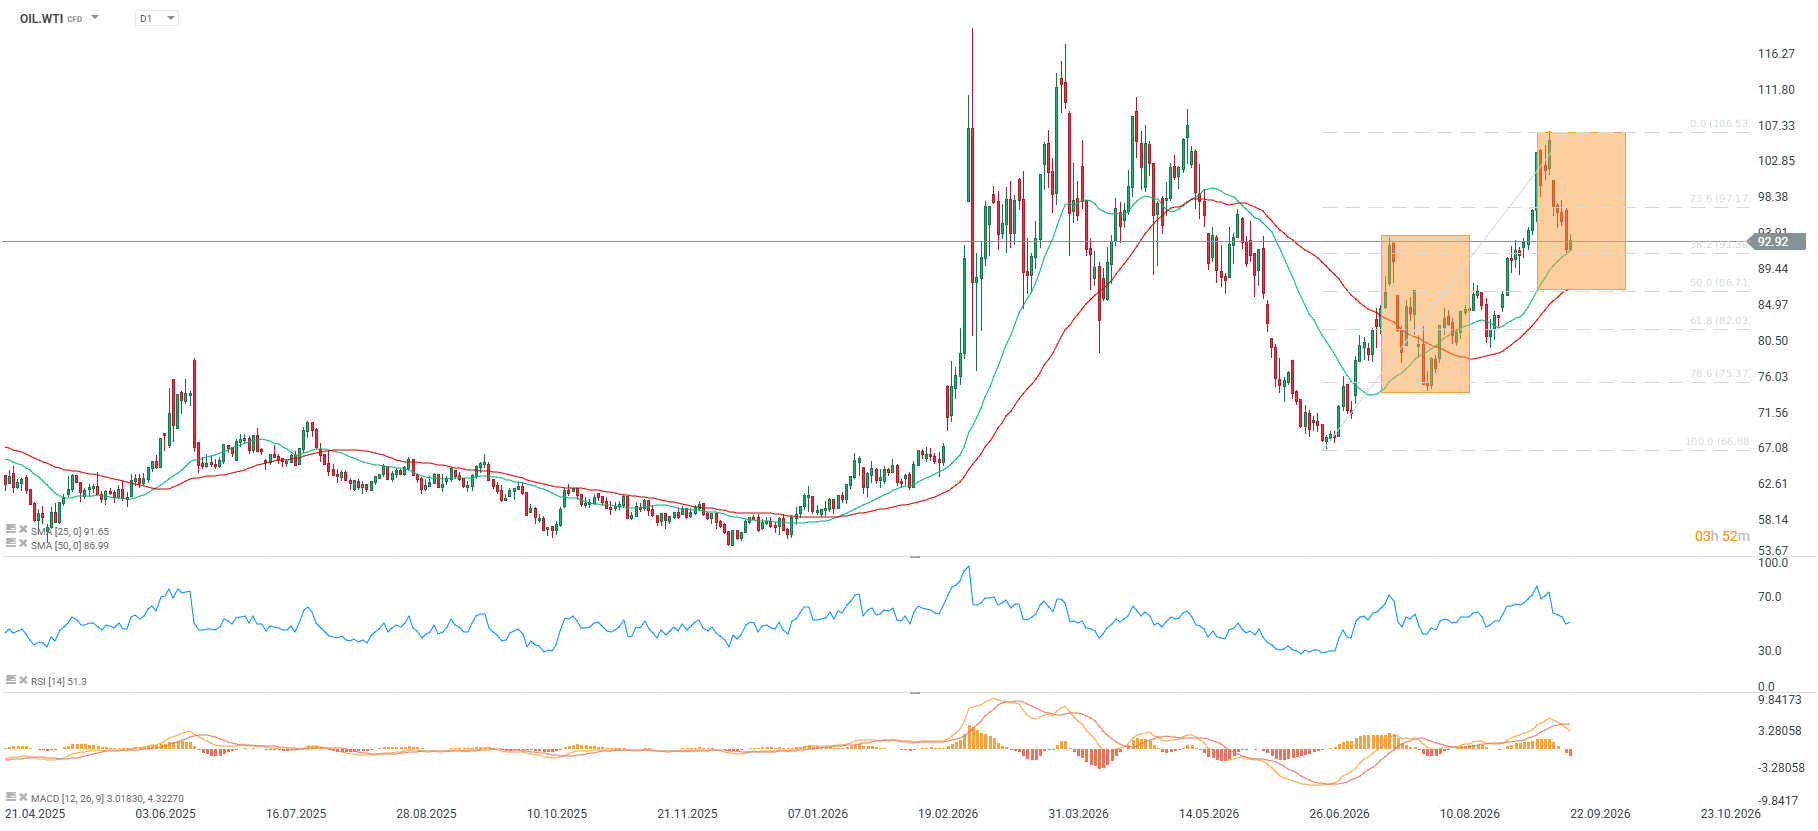
- Ropa WTI sa obchoduje na úrovni 92,9 USD. Za posledný týždeň klesá o 4,13 %, zatiaľ čo v mesačnom horizonte rastie o 9,76 %.
- Od začiatku roka (YTD) dosahuje zisk výrazných +62,85 % a medziročne komodita posilnila o 46,50 %.
- Indikátor RSI sa nachádza na neutrálnej hodnote 53, mierne nad lokálnymi minimami zaznamenanými počas korekcií na začiatku a konci augusta.
- Kĺzavé priemery SMA25 a SMA50 vysielajú býčí signál, zatiaľ čo indikátor MACD poukazuje na prevahu medvedích signálov.
- Cena sa nachádza 7,19 % nad 50-periódovým kĺzavým priemerom SMA, pričom celkový trhový sentiment zostáva neutrálny.
Fundamentálny a trhový kontext
- Ceny ropy v súčasnosti v krátkodobom horizonte výrazne ovplyvňujú správanie ostatných finančných aktív.
- Brent krátko klesol pod 100 USD za barel v reakcii na rastúce nádeje na diplomatické riešenie konfliktu na Blízkom východe.
- Ruské ministerstvo obrany uviedlo, že ruské sily uskutočnili útok na ropnú rafinériu v ukrajinskom Kremenčuku.
- Americký minister financií Scott Bessent pohrozil úplným zákazom prevádzky iránskych aerolínií na svetových letiskách, čo zvýšilo geopolitické napätie.
- Americké úrady vyvíjajú na Irán bezprecedentný tlak, čo sa priamo premieta do obáv z eskalácie konfliktu a bezpečnosti dodávok.
- Pakistanský minister vnútra Mohsin Naqvi sa v Teheráne stretol so svojím iránskym náprotivkom Eskandarom Momenim, aby v čase patovej situácie v rokovaniach s USA diskutovali o regionálnom mieri.
- Saudská Arábia sa rozhodla zvýšiť export ropy cez Hormuzský prieliv. Napriek tomu, že oficiálny počet lodí výrazne klesol, Saudská Arábia podľa dostupných údajov počas posledného týždňa vyvážala cez Hormuz až 3 milióny barelov denne.
- Saudský gigant Aramco neoficiálne informoval niekoľko ázijských rafinérií, že budú čoskoro môcť odoberať ropu priamo z terminálu Yanbu pri Červenom mori.
- Prudký pokles cien ropy sa stal silným impulzom pre široký rast akciových trhov, keďže priniesol úľavu od tlaku vysokých cien energií.
- Situácia v globálnom energetickom dodávateľskom reťazci zostáva mimoriadne citlivá na správy z Blízkeho východu a kroky americkej administratívy voči producentským krajinám.
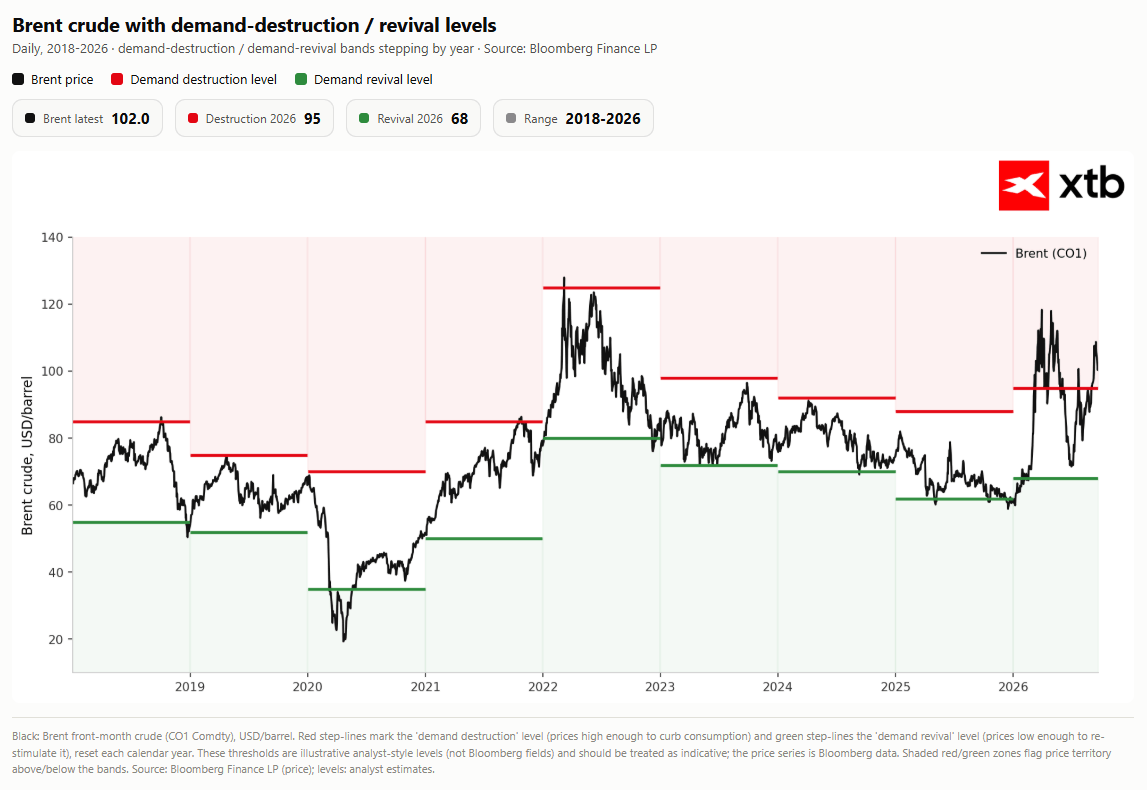
Ropa Brent zostáva v pásme, kde vysoké ceny môžu viesť k deštrukcii dopytu. Podľa správ z odvetvia, najmä v Ázii, môže k obmedzeniu dopytu dochádzať už pri cene okolo 95 USD za barel, zatiaľ čo predtým sa uvádzalo pásmo 100–120 USD za barel.
Zdroj: Bloomberg Finance LP, XTB
Historické ocenenie (Z-skóre)
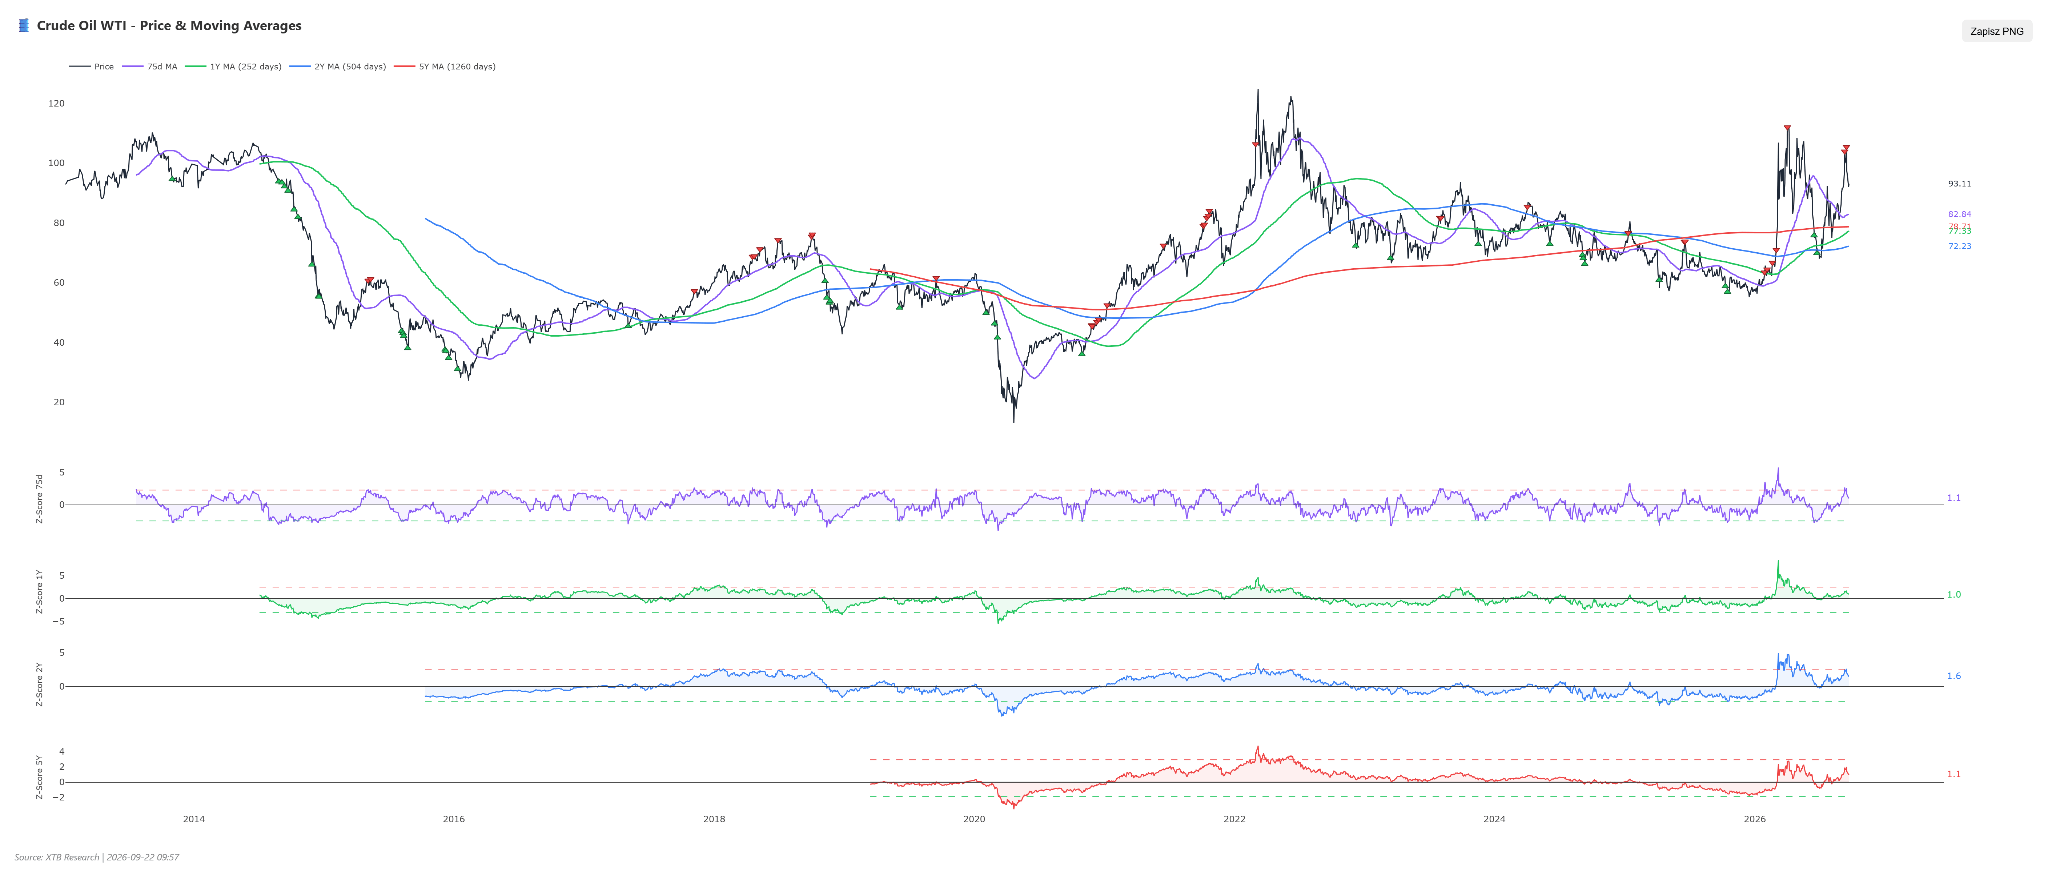
- Aktuálny ukazovateľ Z-skóre pre ropu dosahuje Z1Y +0,97, Z2Y +1,61 a Z5Y +1,09.
- Pri pohľade na vývoj päťročného Z-skóre počas posledných šiestich mesiacov dosahovala jeho hodnota pred 1 mesiacom +0,62, pred 3 mesiacmi -0,33 a pred 6 mesiacmi +1,65.
- V šesťmesačnom horizonte ocenenie najprv prudko kleslo do záporného pásma, následne výrazne vzrástlo a stabilizovalo sa na súčasnej zvýšenej kladnej úrovni.
- Táto volatilita poukazuje na periodické odchýlky od historických noriem. Súčasné kladné hodnoty signalizujú zvýšené riziko korekcie ocenenia smerom k viacročným priemerom, čo odráža silné fundamentálne a trhové napätie.
- Za pozornosť stoja aj dva nedávne signály nadhodnotenia voči päťročnému priemeru a jeden signál voči dvojročnému priemeru.
- Úspešnosť signálu založeného na trojmesačnom priemere je zmiešaná. Priemerný výnos krátkych pozícií zostáva kladný v týždennom, mesačnom, trojmesačnom aj ročnom horizonte, zatiaľ čo medián výnosu zostáva takmer vo všetkých prípadoch záporný.
Scenáre
- Býčí scenár: Býčí scenár závisí od ďalšej eskalácie napätia medzi USA a Iránom, zavedenia prísnych amerických sankcií, ktoré by výrazne obmedzili iránsku dopravu, a prípadného narušenia kľúčových námorných trás na Blízkom východe, ako je Hormuzský prieliv. Z technického pohľadu je potrebné udržanie supportu nad 50-periódovým SMA a presvedčivé prelomenie rezistencie na 100 USD za barel pri rope Brent. V kombinácii so silným dopytom ázijských rafinérií by to otvorilo priestor na otestovanie 105,00 USD a prípadne ďalších cenových maxím.
- Medvedí scenár: Medvedí scenár predpokladá diplomatický prielom na Blízkom východe, ktorý by trvalo znížil geopolitickú rizikovú prémiu, spolu so stabilizáciou exportných tokov v Červenom mori a Perzskom zálive. Z technického pohľadu je potrebné prelomenie kľúčových supportov, pokles pod lokálne minimá a trvalejšie uzavretie pod 50-periódovým SMA. Pri slabnutí býčích signálov by sa tak mohol pokles prehĺbiť smerom k 88,00 USD s možnosťou otestovania supportu na 85,50 USD.
Bavlna
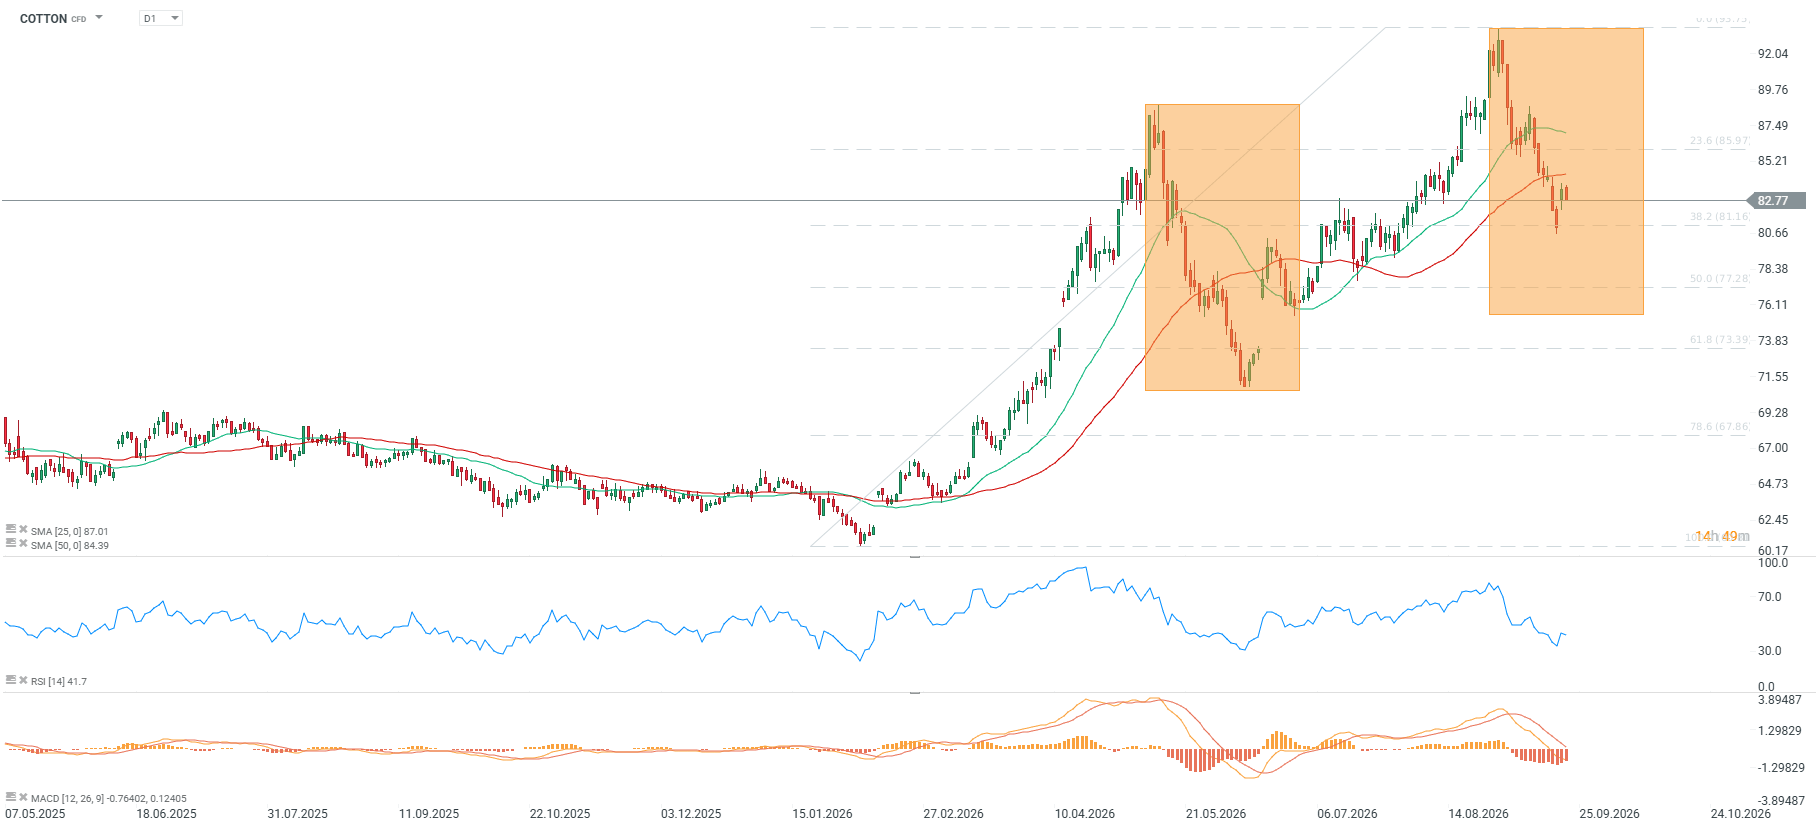
- Aktuálna cena bavlny predstavuje 82,81, čo zodpovedá týždennému poklesu o 1,58 % a mesačnému poklesu o 6,09 %. Od začiatku roka (YTD) však bavlna rastie o výrazných 29,53 % a medziročne o 24,45 %.
- Indikátor RSI sa nachádza na veľmi nízkej hodnote 25, čo poukazuje na hlboko prepredané podmienky. Jednoduchý kĺzavý priemer (SMA) zároveň vysiela býčí signál, zatiaľ čo indikátor MACD zostáva v medveďom trende.
- Cena sa nachádza 1,88 % pod 50-dňovým kĺzavým priemerom (SMA50), zatiaľ čo celkový trhový sentiment zostáva neutrálny.
- Cena sa odrazila od supportu spojeného s 38,2 % Fibonacciho retracement celej rastovej vlny. Súčasná korekčná štruktúra však naďalej vytvára nižšie minimá a nižšie maximá, čo naznačuje, že korekcia ešte nemusí byť na konci.
- Rozsah predchádzajúcej výraznej korekcie poukazuje na možnosť ďalšieho poklesu smerom k oblasti 75 centov.
Fundamentálny a trhový kontext
- Globálna produkcia bavlny pre sezónu 2026–2027 bola v najnovšej správe USDA znížená o viac než 300 000 balíkov na 117,32 milióna balíkov, oproti 117,63 milióna balíkov očakávaným pred mesiacom.
- Pokles globálnej úrody vyplýva priamo z nižšej produkcie v Spojených štátoch, Turecku a Pakistane, ktorú čiastočne kompenzujú vyššie odhady produkcie pre Brazíliu, africkú frankovú zónu (CFA) a Kazachstan.
- Globálna ponuka bavlny pre sezónu 2026–2027 bola mierne zvýšená na 192,62 milióna balíkov z predchádzajúcich 192,44 milióna, a to vďaka vyšším počiatočným zásobám vo výške 75,31 milióna balíkov.
- Globálna spotreba bavlny zostáva nezmenená na 122,92 milióna balíkov, čo odráža stabilný dopyt hlavných spracovateľských centier.
- Medzinárodný obchod s bavlnou vykazuje rastúci trend. Globálny objem obchodu bol zvýšený približne o 400 000 balíkov na 44,22 milióna balíkov, najmä vďaka silnejšiemu exportu z Brazílie a africkej frankovej zóny.
- Dovozný dopyt sa sústreďuje najmä na Turecko, Indonéziu a Pakistan, kde domáca potreba prevyšuje lokálnu výrobnú kapacitu.
- Výhľad exportu Brazílie bol zvýšený o 200 000 balíkov na 15,50 milióna balíkov, zatiaľ čo odhad domácej produkcie vzrástol o 250 000 balíkov na 18,50 milióna balíkov.
- Globálne konečné zásoby pre sezónu 2026–2027 vzrástli približne o 170 000 balíkov na 69,86 milióna balíkov, čo viedlo k miernemu zvýšeniu globálneho pomeru zásob k spotrebe na približne 56,8 %.
- Výhľad produkcie v Číne pre sezónu 2026–2027 zostal nezmenený na 33,50 milióna balíkov, pri dovoze 7 miliónov balíkov a spotrebe okolo 42 miliónov balíkov.
- Situácia v Indii zostáva takisto stabilná. Produkcia dosahuje 24 miliónov balíkov, spotreba 26,50 milióna balíkov a dovoz zostáva na 3 miliónoch balíkov, zatiaľ čo domáce konečné zásoby vzrástli na 10,32 milióna balíkov.
- V Turecku bol výhľad produkcie znížený o 300 000 balíkov na 2,40 milióna balíkov, čo viedlo k zvýšeniu odhadu dovozu o 200 000 balíkov na 5 miliónov balíkov.
- Pakistan zaznamenal zníženie odhadu úrody o 100 000 balíkov na 5 miliónov balíkov, zatiaľ čo dovoz bol o rovnaký objem zvýšený na 5,10 milióna balíkov.
- Americký trh s bavlnou sa vyznačuje výrazným fundamentálnym sprísnením ponuky. USDA znížilo odhad produkcie v USA pre sezónu 2026–2027 približne o 410 000 balíkov na 13,20 milióna balíkov, teda takmer o 3 %.
- Priemerný výnos v USA bol znížený o 22 libier na 776 libier na zozbieraný aker, zatiaľ čo zberová plocha mierne klesla na 8,16 milióna akrov pri osevnej ploche odhadovanej na 10,45 milióna akrov.
- Domáca spotreba amerických pradiarní klesla o 100 000 balíkov na 1,50 milióna balíkov v dôsledku pokračujúceho útlmu domácej textilnej výroby, zatiaľ čo výhľad exportu zostal nezmenený na 12,30 milióna balíkov.
- Konečné zásoby v USA pre sezónu 2026–2027 boli znížené o 10 % na 3,60 milióna balíkov, čo výrazne obmedzuje dostupnú ponuku z USA pre zahraničné trhy a podporuje ceny u producentov.
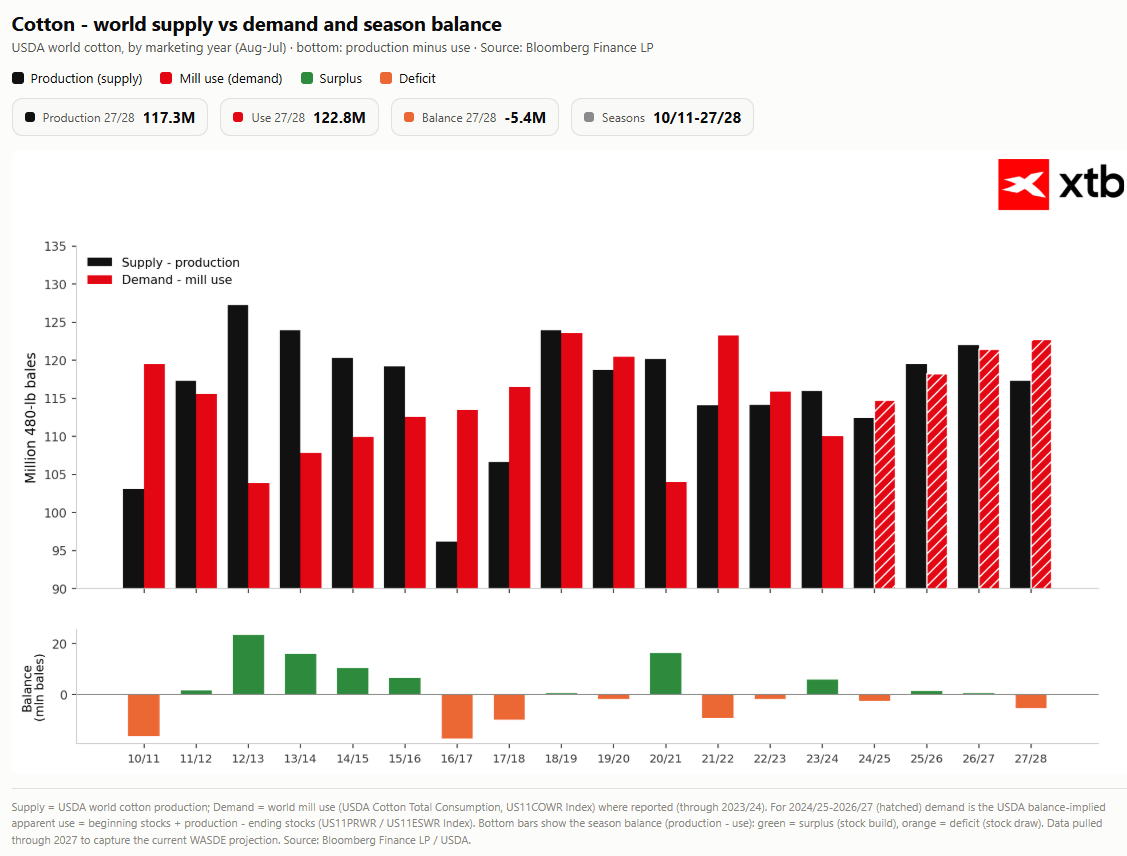
Dopyt na trhu s bavlnou má byť v aktuálnej sezóne výrazne vyšší než produkcia, ktorá po dvoch rokoch oživenia opäť klesá.
Zdroj: Bloomberg Finance LP, XTB
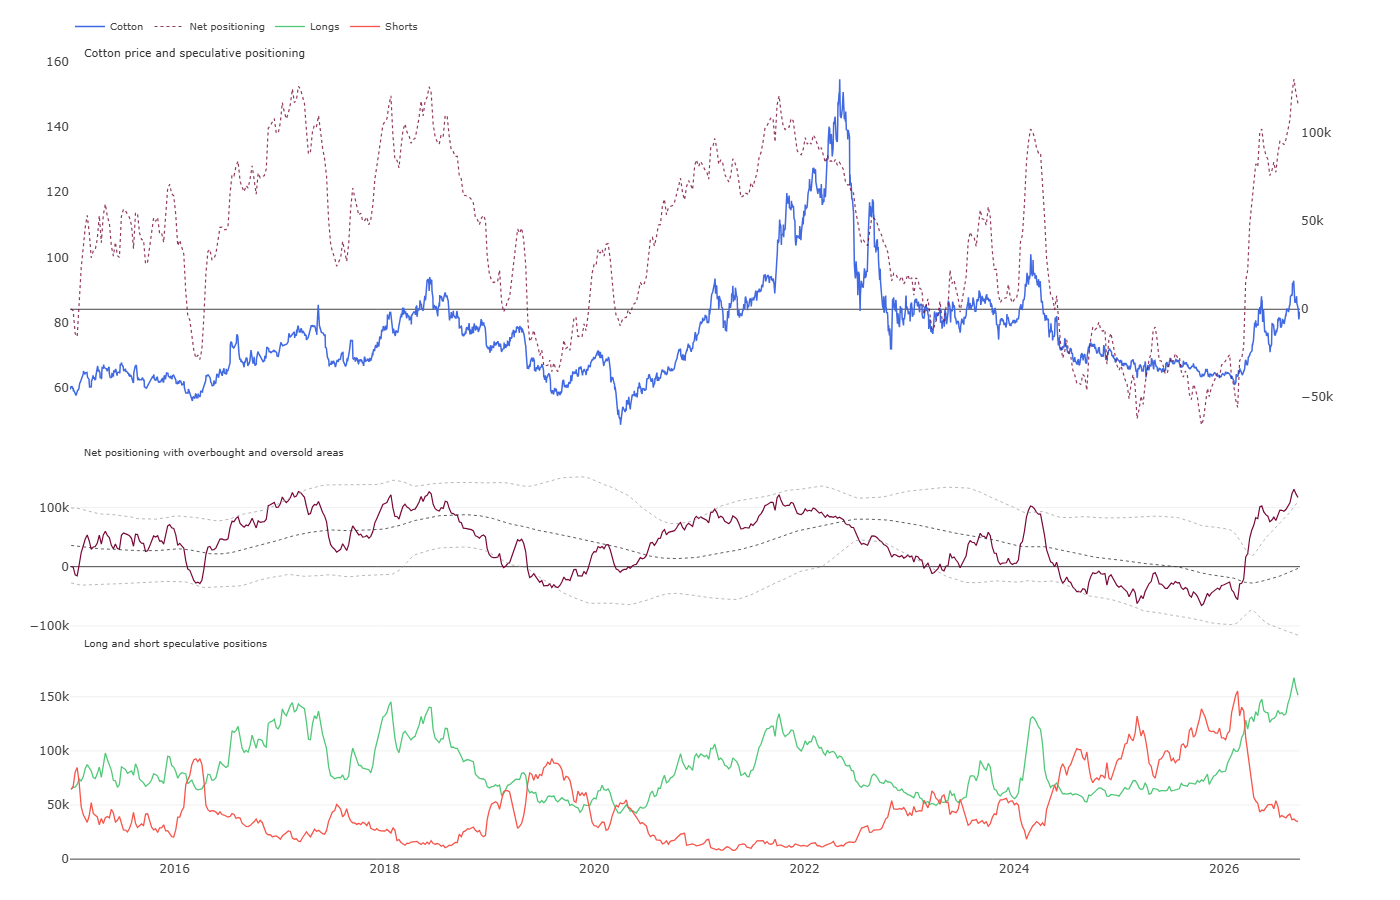
Čisté pozície na bavlne zostávajú na mimoriadne vysokej úrovni. Extrémne hodnoty dosahujú dlhé aj krátke pozície. Hoci sa fundamenty posúvajú v prospech býkov, prípadný pokles cien ropy by mohol viesť k výraznej likvidácii dlhých pozícií, podobne ako v roku 2024.
Na druhej strane bola súčasná dlhá pozícia budovaná dlhšie obdobie a rast čistých pozícií na vysoké úrovne bol výsledkom najmä zatvárania krátkych pozícií. Väčšiu a hlbšiu korekciu podobnú roku 2024 by preto mohol spustiť až opätovný výraznejší nárast krátkych pozícií.
Zdroj: CFTC, XTB
Historické ocenenie (Z-skóre)
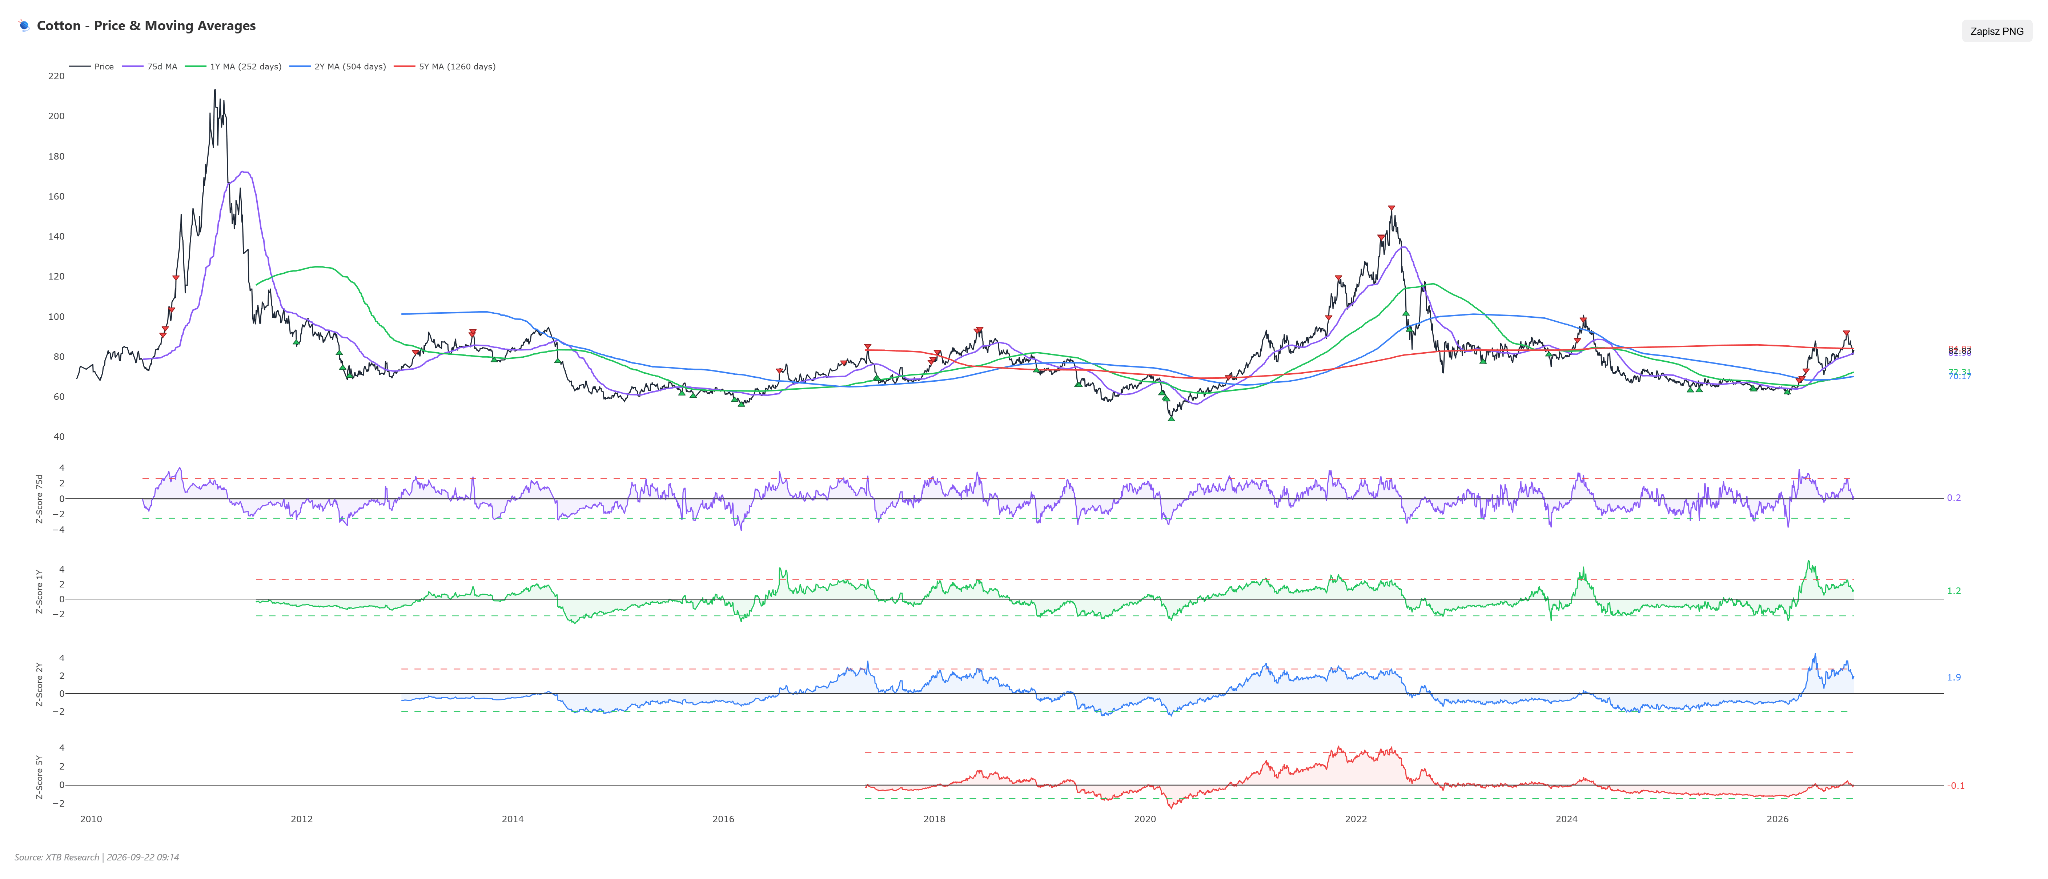
- Jednoročné Z-skóre bavlny aktuálne dosahuje 1,19, dvojročné Z-skóre predstavuje 1,86, zatiaľ čo päťročné Z-skóre sa nachádza na -0,07.
- Vývoj päťročného Z-skóre počas posledných šiestich mesiacov ukazuje výraznú štrukturálnu volatilitu. Pred šiestimi mesiacmi indikátor dosahoval -0,99, pred tromi mesiacmi -0,24, pred mesiacom vzrástol na 0,21 a aktuálne mierne klesol a stabilizoval sa okolo -0,07.
- Tento vývoj poukazuje na výrazný dočasný rast ocenenia v minulom mesiaci, po ktorom nasledovala stabilizácia trhu okolo viacročnej strednodobej rovnováhy.
- Súčasná hodnota blízko nuly naznačuje, že sa ocenenie bavlny vrátilo k svojmu historickému priemeru, čo znižuje riziko extrémnych cenových odchýlok. Silné fundamenty na strane ponuky však môžu ceny čoskoro opäť posunúť k vyšším valuačným pásmam.
Scenáre
- Býčí scenár: Tento scenár predpokladá obrat súčasného downtrend, podporený silnými fundamentmi na strane ponuky v podobe nižšej globálnej úrody a hlboko prepredaného trhu, čo potvrdzuje hodnota RSI 25. Podmienkou je udržanie technického supportu okolo 82,00, návrat ceny nad 50-dňový kĺzavý priemer a nový nákupný záujem ázijských spracovateľov, ktorý by kompenzoval klesajúce zásoby v USA. Prelomenie rezistencie na 85,50 by otvorilo priestor na rýchly rast smerom do pásma 88,00–90,00.
- Medvedí scenár: Tento scenár predpokladá pokračujúci medvedí tlak vychádzajúci z pretrvávajúceho negatívneho signálu MACD a oslabujúcej domácej textilnej aktivity v USA. Nevyhnutnou podmienkou je presvedčivé prelomenie kľúčového technického supportu na 82,00, ktoré by zneplatnilo podporné signály a spustilo likvidáciu dlhých pozícií finančných investorov. Prehĺbenie výpredaja by v tomto scenári mohlo stlačiť cenu bavlny smerom k psychologickej oblasti 78,00–76,50.
Kakao
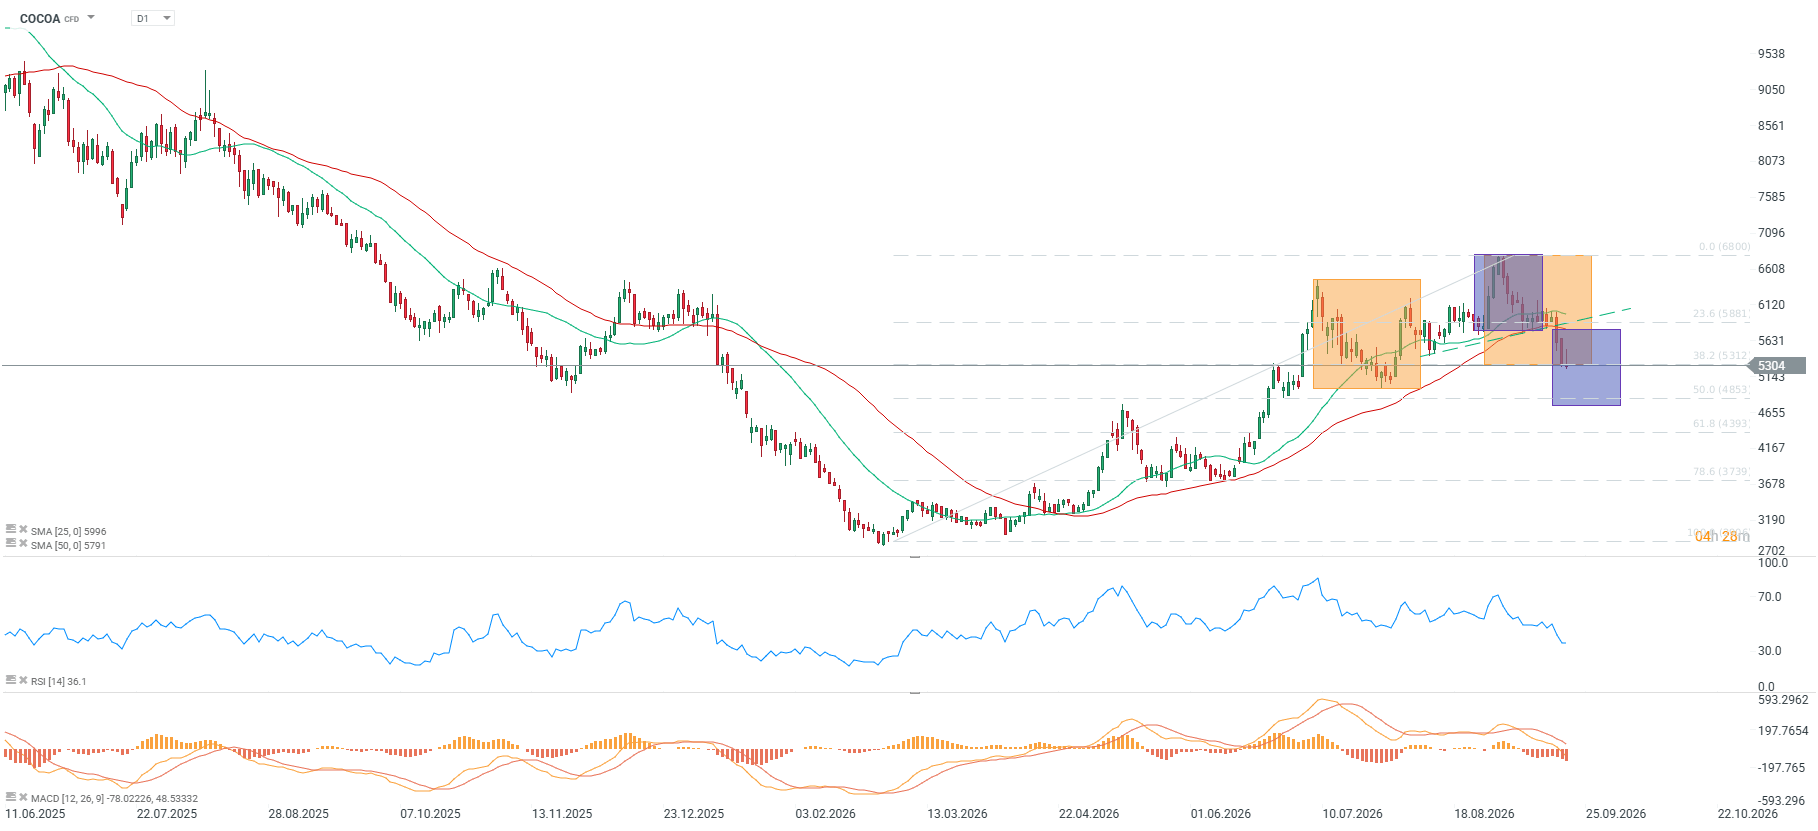
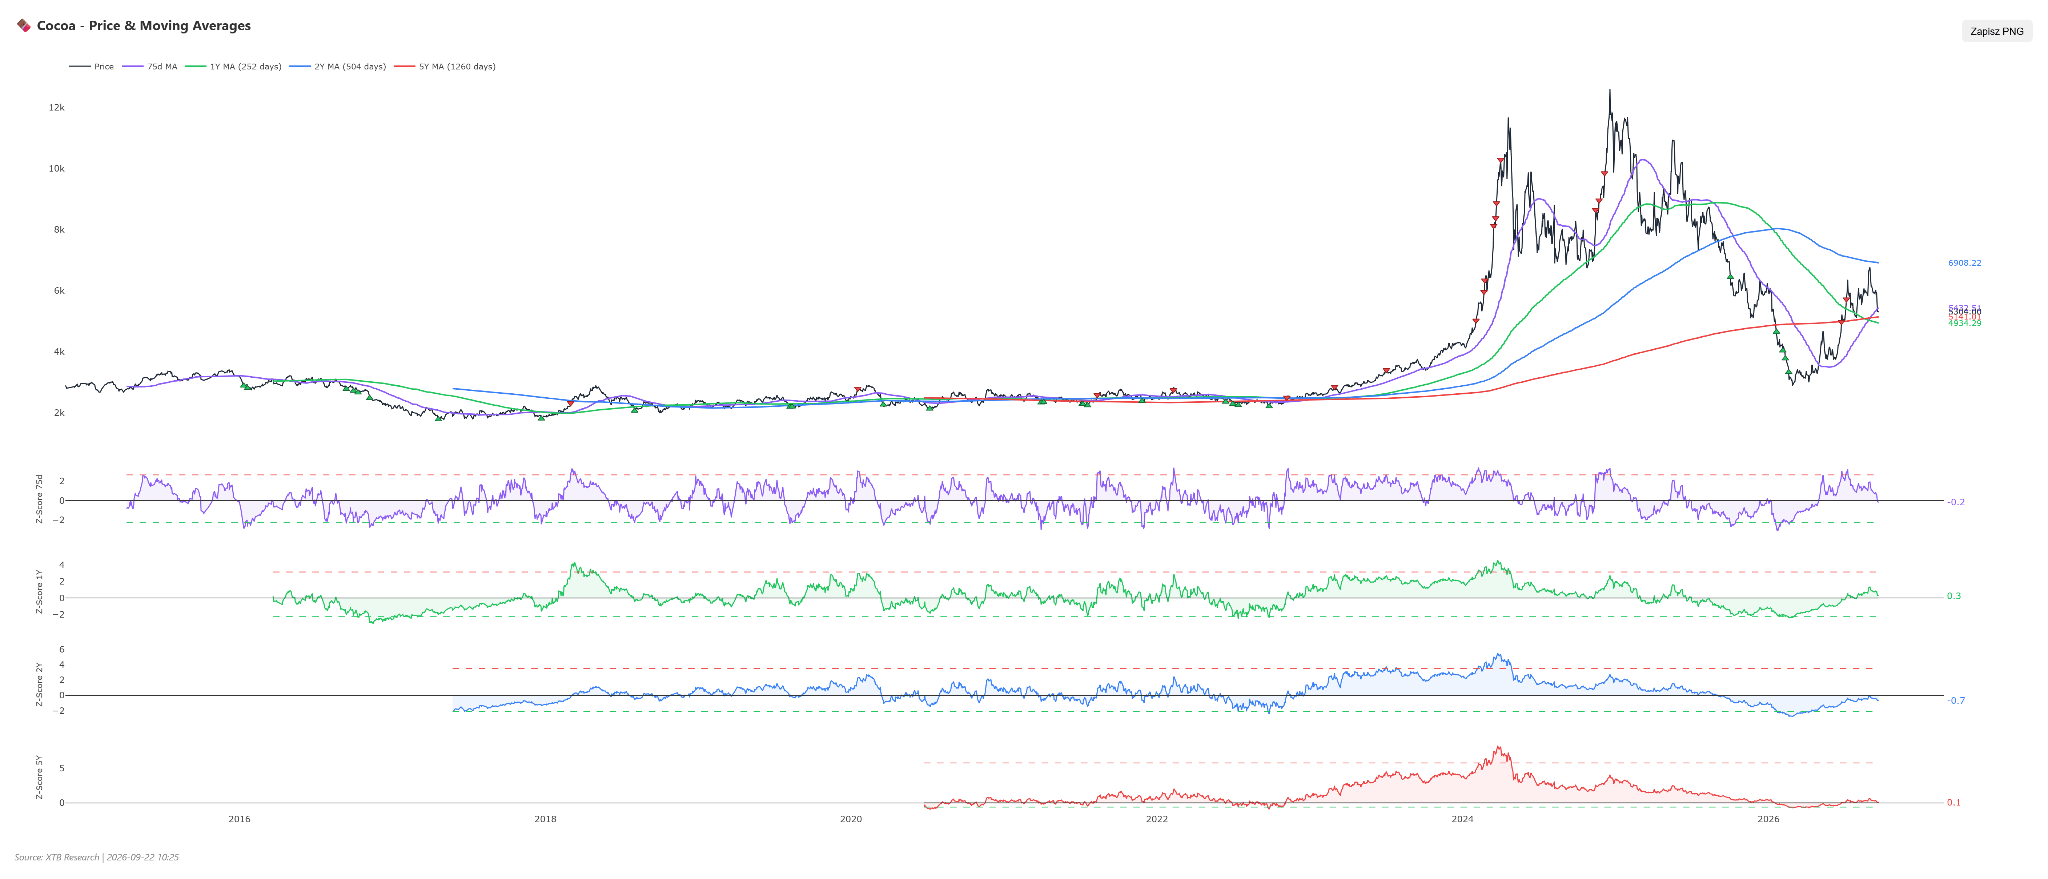
- Cena kakaa sa pohybuje okolo 5 304,0 bodu, pričom za posledný týždeň klesá o 9,35 %, za mesiac o 11,72 % a medziročne o výrazných 24,21 %. Od začiatku roka (YTD) predstavuje pokles 9,93 %.
- Indikátor RSI sa nachádza na extrémne prepredanej hodnote 13, čo výrazne zvyšuje pravdepodobnosť silného technického odrazu. Jednoduchý kĺzavý priemer (SMA) zároveň vysiela býčí signál, zatiaľ čo indikátor MACD zostáva v medveďom trende. Aktuálna cena sa nachádza 8,41 % pod 50-periódovým kĺzavým priemerom (SMA50) a celkový trhový sentiment zostáva neutrálny.
- Cena preráža pod rastúcu trendovú líniu, ktorá zároveň slúžila ako neckline lokálnej formácie hlava a ramená, s cieľom v blízkosti 4 800 USD za tonu.
- Kľúčový zostáva support na úrovni 50,0 % Fibonacciho retracement, ktorý sa prekrýva s aprílovými maximami a lokálnym minimom z novembra 2025.
Fundamentálny a trhový kontext
- Súčasná situácia na trhu s kakaom zostáva pod silným tlakom vysokej ponuky, čo sa odráža v dvojcifernom mesačnom poklese cien.
- Sentiment účastníkov trhu zostáva neutrálny, hoci technické indikátory signalizujú hlboko prepredané podmienky.
- Globálna dynamika ponuky a dopytu sa neustále mení pod vplyvom agrometeorologických podmienok v kľúčových pestovateľských regiónoch.
- Termínová štruktúra forwardovej krivky kakaa poukazuje na rozdielne očakávania investorov v krátkodobom a dlhodobom horizonte.
- Likvidita obchodovania na futures burzách zostáva stabilná, hedgeové fondy však upravujú svoju expozíciu podľa aktuálnych makroekonomických podmienok.
- Tlak na marže výrobcov čokolády obmedzuje agresívnejšie nákupy na spotovom fyzickom trhu.
- Analytici pozorne sledujú sezónny priebeh úrody v západnej Afrike pre možné revízie objemu produkcie.
- Očakávania týkajúce sa budúcej rovnováhy ponuky ovplyvňujú dlhodobé ocenenie futures kontraktov na kakao.
- Špekulatívna aktivita vo futures kontraktoch zosilňuje krátkodobé cenové pohyby a tlačí cenu smerom ku kľúčovým supportom.
- Regulátor v Pobreží Slonoviny uviedol, že od júna 2025 do júna 2026 bolo zozbieraných 2,06 milióna ton kakaových bôbov, oproti 1,58 milióna ton o rok skôr.
- Rozhodnutie posunúť začiatok marketingového roka na 1. septembra, aby bolo možné predať väčší objem kakaa, naznačuje, že hlavným problémom trhu zostáva skôr prebytok ponuky než prípadné problémy s produkciou.
- Bloomberg naďalej analyzuje sezónu začínajúcu 1. októbra. Podľa údajov z Pobrežia Slonoviny však príchody kakaa do prístavov medzi 1.–13. septembrom 2026 boli v porovnaní s obdobím 1.–12. októbra 2025 takmer o 46 % nižšie.
- Pondelkový cenový odraz bol naopak spojený s obavami zo sucha, ktoré by mohlo spôsobiť problémy so zberom pred oficiálnym začiatkom hlavnej úrody začiatkom októbra.
- Burzové zásoby naďalej rastú a dosiahli 3,4 milióna vriec, čo je najvyššia úroveň za 2 roky.
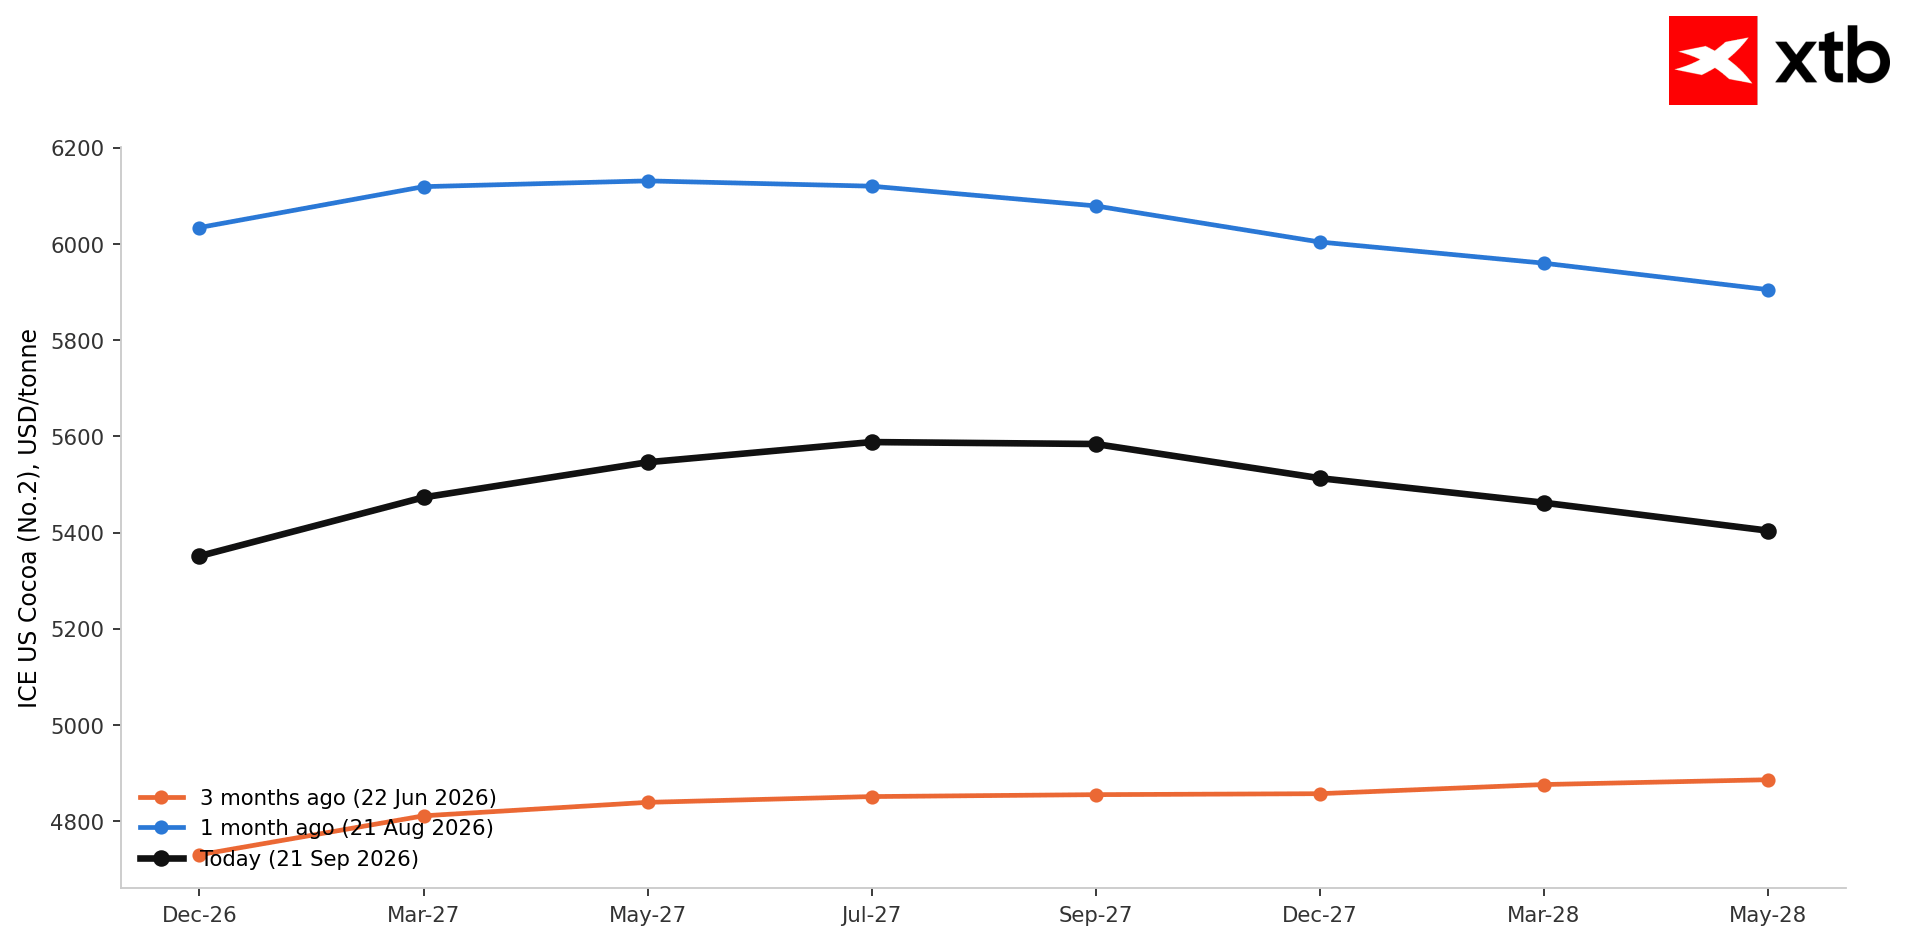
Kakao vstupuje na krátkom konci krivky do mierne hlbšieho contanga než pred mesiacom.
Zdroj: Bloomberg Finance LP, XTB
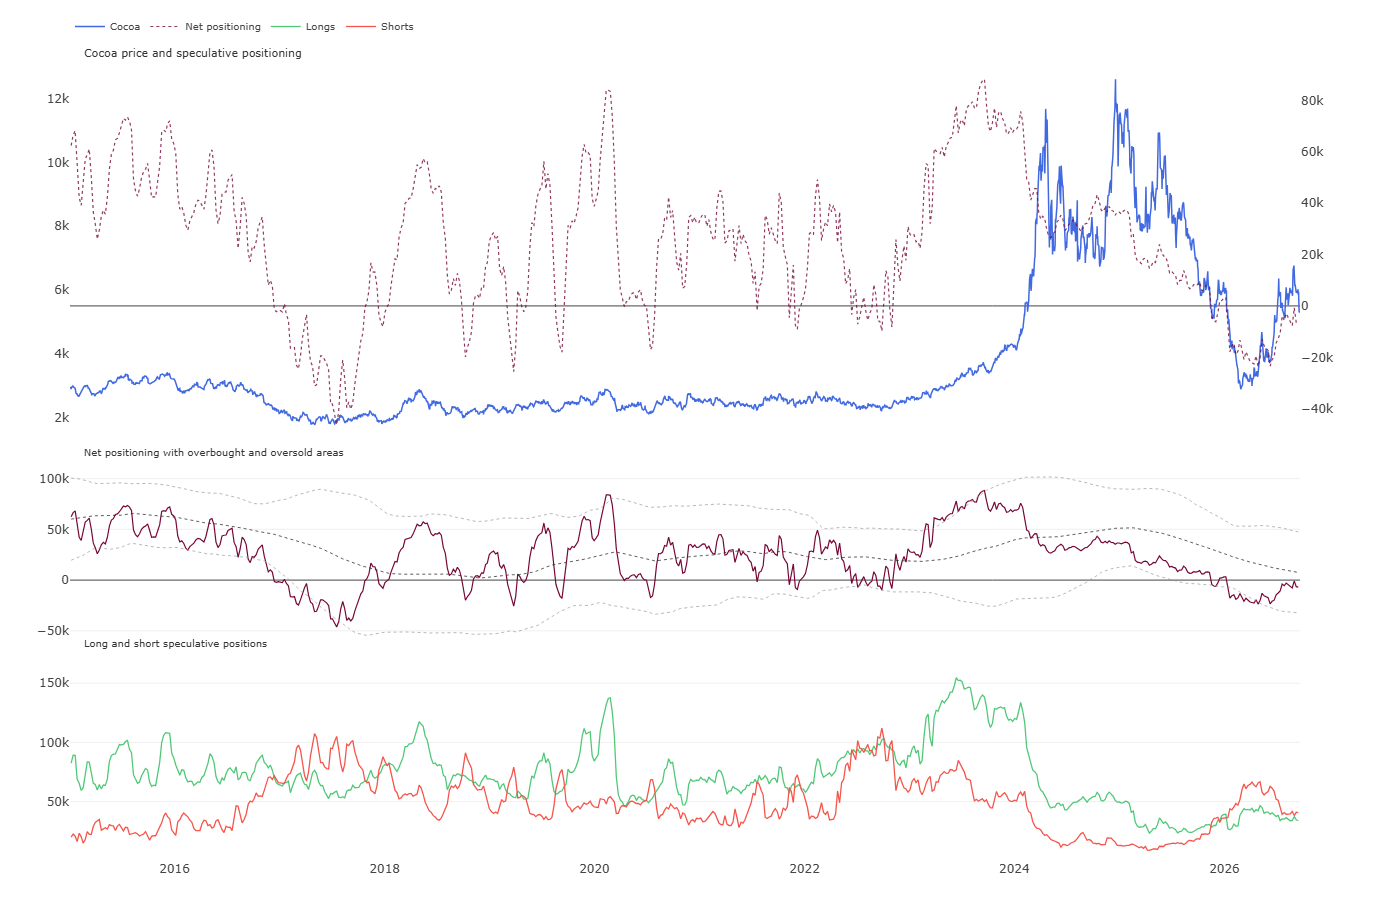
Na trhu je viditeľné, že zo strany kupujúcich nevzniká výraznejší tlak, zatiaľ čo aktivita predajcov zatiaľ zostáva stabilná.
Zdroj: CFTC, XTB
Historické ocenenie (Z-skóre)
- Jednoročné Z-skóre kakaa aktuálne dosahuje Z1Y +0,31, dvojročné Z2Y -0,68, zatiaľ čo päťročné Z-skóre (Z5Y) sa nachádza na +0,06.
- Vývoj päťročného Z-skóre počas posledných šiestich mesiacov ukazuje, že pred šiestimi mesiacmi dosahovalo -0,56, pred tromi mesiacmi -0,27, pred mesiacom vzrástlo na +0,31 a aktuálne sa stabilizovalo na +0,06.
- Tento vývoj poukazuje na dočasné ochladenie zvýšeného ocenenia a návrat smerom k historickému priemeru, čo znižuje riziko štrukturálneho nadhodnotenia a naznačuje, že trh po predchádzajúcich extrémnych výkyvoch hľadá novú fundamentálnu rovnováhu.
Scenáre
- Býčí scenár: Nevyhnutnou podmienkou pre naplnenie býčieho scenára je udržanie silného technického supportu, ktorý vychádza z extrémne nízkej hodnoty RSI a slabnúceho predajného tlaku zo strany fondov držiacich krátke pozície. Aby rast získal momentum, musí sa cena kakaa presvedčivo vrátiť nad 50-periódový kĺzavý priemer SMA50. Pomôcť by mohlo oživenie fyzického dopytu zo strany spracovateľov a pozitívne revízie bilancie ponuky a dopytu v nadchádzajúcich správach z odvetvia. Splnenie týchto podmienok by otvorilo priestor na dynamický návrat k rezistencii na 5 850 USD a v dlhšom horizonte na otestovanie oblasti 6 200 USD.
- Medvedí scenár: Medvedí scenár sa naplní, ak na trhu prevládnu súčasné negatívne signály MACD a medvede po prelomení kľúčových technických bariér prevezmú plnú kontrolu. Podmienkou hlbšieho výpredaja je udržanie ceny pod 50-periódovým kĺzavým priemerom a absencia nákupnej reakcie pri súčasných prepredaných hodnotách RSI. Tento vývoj by mohli podporiť slabšie makroekonomické údaje naznačujúce obmedzený spotrebiteľský dopyt po čokoládových výrobkoch. V takomto prostredí by cena kakaa mohla pokračovať v poklese smerom k supportu na 4 950 USD s možnosťou otestovania hlbších miním okolo 4 600 USD.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako
Kurzy a e-booky:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie zlata Investovanie do zlata pre začiatočníkov
- Obchodovanie s plynom – Ako investovať do NATGAS?
Články:
- Obchodovanie zlata – Investovanie do zlata pre začiatočníkov
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie striebra – Ako začať obchodovať so striebrom online?
- Obchodovanie ropy – ako investovať do ropy?
- Obchodovanie s plynom – Ako investovať do NATGAS?
- Obchodovanie s kávou – investovanie do CFD na kávu
- História ťažby zlata


Ropa opäť rastie nad 100 USD. Trh čaká na možné rokovania USA a Iránu 🛢️


Ekonomický kalendár – Ďalší deň prejavov centrálnych bankárov. Reaguje AUDUSD na inflačné riziká? 📅


Ranné zhrnutie: Globálne trhy sa vezú na vlne AI, geopolitické napätie rastie a centrálne banky zostávajú jastrabie 📈 (22. 9. 2026)

Graf dňa: Európsky plyn (NATGAS.EU) pod 80 EUR, no Goldman Sachs varuje pred 105 EUR/MWh.
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.