


Zmena pohľadu na trh
Ešte pred niekoľkými dňami sa trh výrazne obával, že sa ceny ropy počas pokračujúcej vojny vrátia na nové historické maximá. Teraz však investori začínajú zvažovať celkom iný scenár: kolaps blokády Iránu. Hoci ceny ropy počas posledného septembrového pondelka výrazne rastú, súčasná situácia na ropnom trhu je mimoriadne zaujímavá a zároveň ťažko predvídateľná.
V posledných dňoch nebola oznámená žiadna dohoda, Irán nezmierňuje podmienky otvorenia Hormuzského prielivu a Trump jeho návrh úplne odmietol. Napriek tomu silnie údajmi podložený pohľad, podľa ktorého sa vývoz ropy z Blízkeho východu vo väčšom rozsahu obnovuje. Trh sa nedočkal diplomatického prielomu, no našiel si vlastnú náhradnú cestu. Situáciu možno nazvať studenou vojnou na ropnom trhu: konflikt pokračuje a do značnej miery udržiava geopolitickú rizikovú prirážku, riziko nemizne, obchod však pokračuje. Je len pomalší, drahší a nepochybne nebezpečnejší.
Skôr než pôjdeme ďalej, treba upozorniť na jednu vec týkajúcu sa údajov. Väčšina údajov o tokoch ropy, kyvadlovej preprave tankermi a prekládkach medzi loďami (STS) pochádza od súkromných poskytovateľov dát. Rastúce objemy však potvrdzuje čoraz viac analýz. Presný rozsah obnovy vývozu sa odhaduje ťažko, smer vývoja sa však zdá byť zrejmý a premieta sa aj do vzdialenejších častí trhu. Vynára sa však otázka: nastal čas aj na prudký pokles cien krátkodobých ropných kontraktov?
Čo sa vlastne zmenilo? Návrat vývozu
Najdôležitejší údaj z rýchlo sa končiaceho mesiaca sa týka celkového vývozu ropy z Blízkeho východu. Ten v marci klesol približne na 40 % januárovej úrovne, v septembri sa však mal zotaviť asi na 17 miliónov barelov denne. Podľa niektorých výpočtov ide takmer o 90 % úrovne zo začiatku roka. Oproti jarnému prepadu je to zásadná zmena.
Zreteľne sa menia aj prepravné trasy, čo je jadrom celého príbehu. Keď sa na jar vývoz z Perzského zálivu takmer zastavil, záťaž prevzala trasa cez Červené more, kam Saudská Arábia presmerovala dodávky. V lete však húsíovia uzavreli južný výstup cez prieliv Báb al-Mandab a septembrové útoky na ropovod East-West prerušili tok ropy k Červenému moru. Vývoz sa preto vrátil do Perzského zálivu, kde teraz dosahuje veľmi vysoké objemy. Najväčší svetový vývozca ropy si nemohol dovoliť prepravu úplne zastaviť. Rozhodol sa prijať vyššie riziko a s pomocou USA posiela čoraz viac barelov cez Hormuzský prieliv.
Ak sa preprava ropy cez Hormuzský prieliv vrátila na veľmi vysokú úroveň, prečo jej cena neklesá? Odpoveďou sú riziko a vysoké prepravné sadzby. Ropa prúdi aj bez dohody, trh však musí za dopravenie žiadaných barelov platiť viac.
Nový spôsob vývozu: hormuzská kyvadlová preprava a „obdobie rozmnožovania lodí“ v Ománskom zálive
Ako táto náhradná cesta funguje v praxi? Vzniklo niečo, čo analytici nazývajú „hormuzská kyvadlová preprava“. Tankery vyvážajú ropu z Perzského zálivu pozdĺž ománskeho pobrežia. Držia sa blízko brehov Ománu namiesto toho, aby plávali stredom prielivu alebo pozdĺž iránskeho pobrežia. V Ománskom zálive potom náklad prekladajú medzi loďami (STS) a vracajú sa po ďalšiu zásielku. Odtiaľ pochádza prudký nárast prekládok STS, prezývaný „obdobie rozmnožovania lodí“. Objem týchto operácií vzrástol z takmer nulovej úrovne na jar na viac ako 8 miliónov barelov denne v septembri.
Podľa odhadov sa do hormuzskej kyvadlovej prepravy zapája približne 116 tankerov. Spoločnosť ADNOC, štátna ropná firma Spojených arabských emirátov, s ňou začala už v máji s približne 11 plavidlami. Neskôr tento postup prevzali Saudi Aramco a Kuvajt. Svoju úlohu zohráva aj armáda: americké námorníctvo koordinuje prejazdy tankerov prielivom, určuje trasy a časové okná, aby bolo možné sústrediť protivzdušnú obranu nad miestom prejazdu. Lode pritom vypínajú svoje transpondéry. Spoločnosti ako Kpler preto môžu objem ropy, ktorá Hormuzským prielivom skutočne prepláva, odhadovať iba pomocou satelitných dát. Ropa prúdi ďalej, jej doprava na otvorené more je však výrazne drahšia než zvyčajne.
Prečo ropa zostáva drahá: náklady na náhradnú trasu a ústup iránskych dodávok
Zdá sa, že napriek obnovenému vývozu držia ceny vysoko predovšetkým tri faktory.
Prvým sú obrovské náklady na kyvadlovú prepravu. Prepravná sadzba na trase zo zálivu do Číny, meraná indexom TD3c, vystúpila nad 200 USD za tonu, čo zodpovedá až takmer 30 USD za barel. Pri náklade dvoch miliónov barelov na veľkom tankeri VLCC to predstavuje zhruba 58 miliónov USD za jedinú plavbu. Tieto náklady sa premietajú do ceny dodanej ropy. Aj keď je barelov dostatok, dostať ich na trh je drahé, čo podporuje ceny.
Druhým faktorom je výpadok samotného Iránu, ktorý obmedzuje ponuku. Od augusta Irán zo svojho hlavného terminálu na ostrove Charg prakticky nenakladá ropu, pretože vývoz iránskej ropy a návrat po ďalšiu zásielku predstavujú najvyššie riziko. Podľa Bessenta zostáva na mori len asi 15 miliónov barelov iránskej ropy a posledné dodávky do Číny budú dokončené do dvoch týždňov. Z trhu tak miznú skutočné objemy ropy, hoci ich nahrádzajú iní dodávatelia.
Tretím faktorom je pretrvávajúce geopolitické riziko. Húsíjské drony a strely naďalej mieria na Rijád a zariadenia spoločnosti Aramco; výstrahy boli vydané v Abhá a Džázáne. Kým zostáva energetická infraštruktúra cieľom útokov, riziková prirážka z trhu nezmizne.
Potvrdenie z trhu futures
Trh futures ukazuje, že krátkodobá situácia zostáva napätá. Ak by návrat objemov skutočne uvoľňoval situáciu na fyzickom trhu, prejavilo by sa to na krivke termínových cien. Zatiaľ však pozorujeme skôr stabilizáciu súčasného stavu.
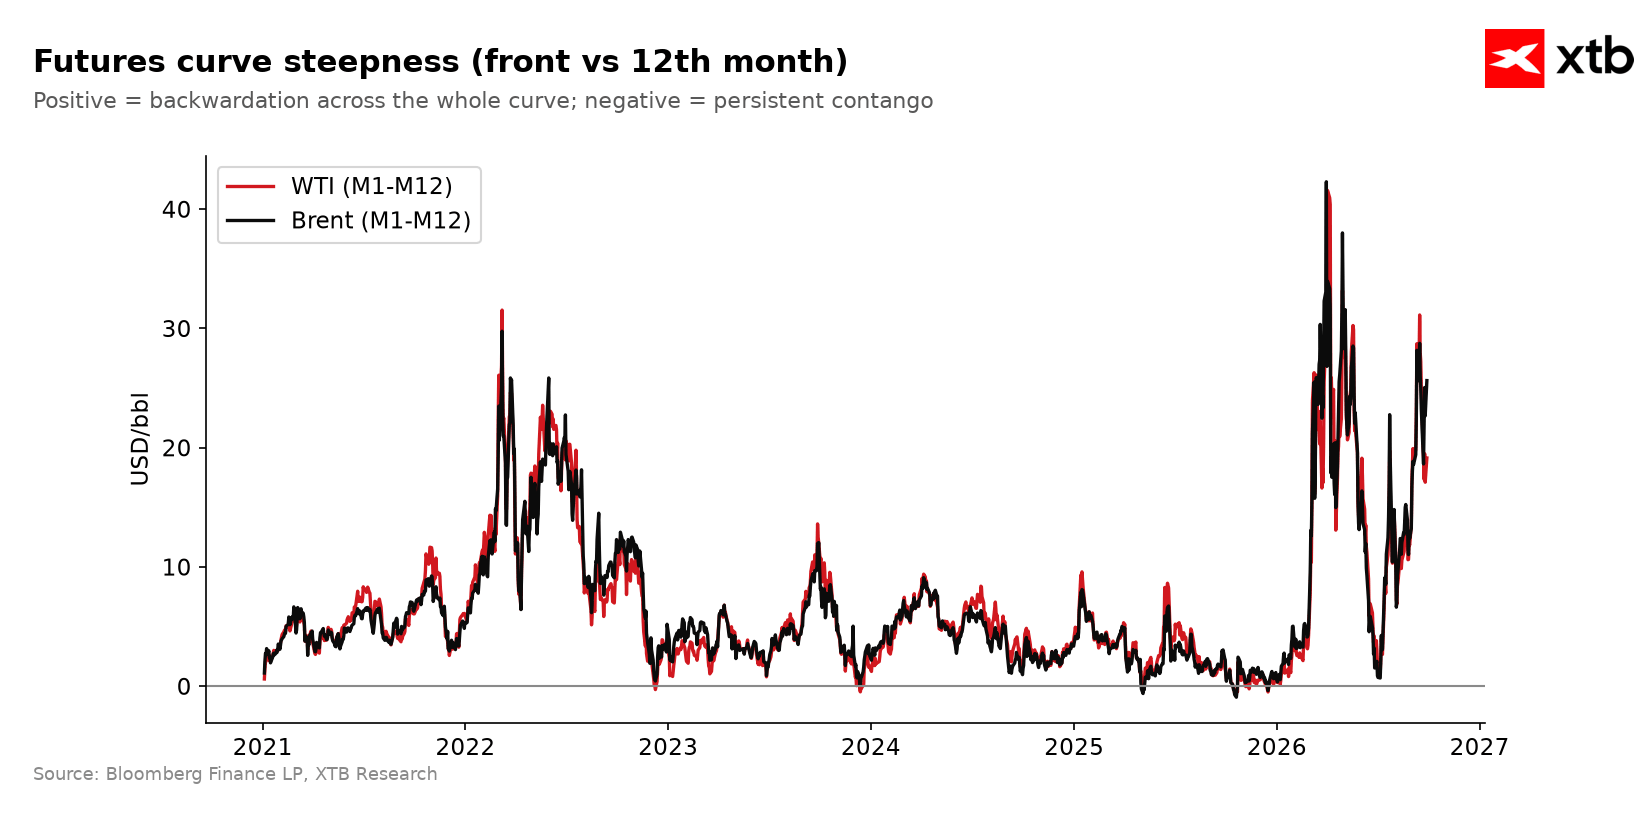
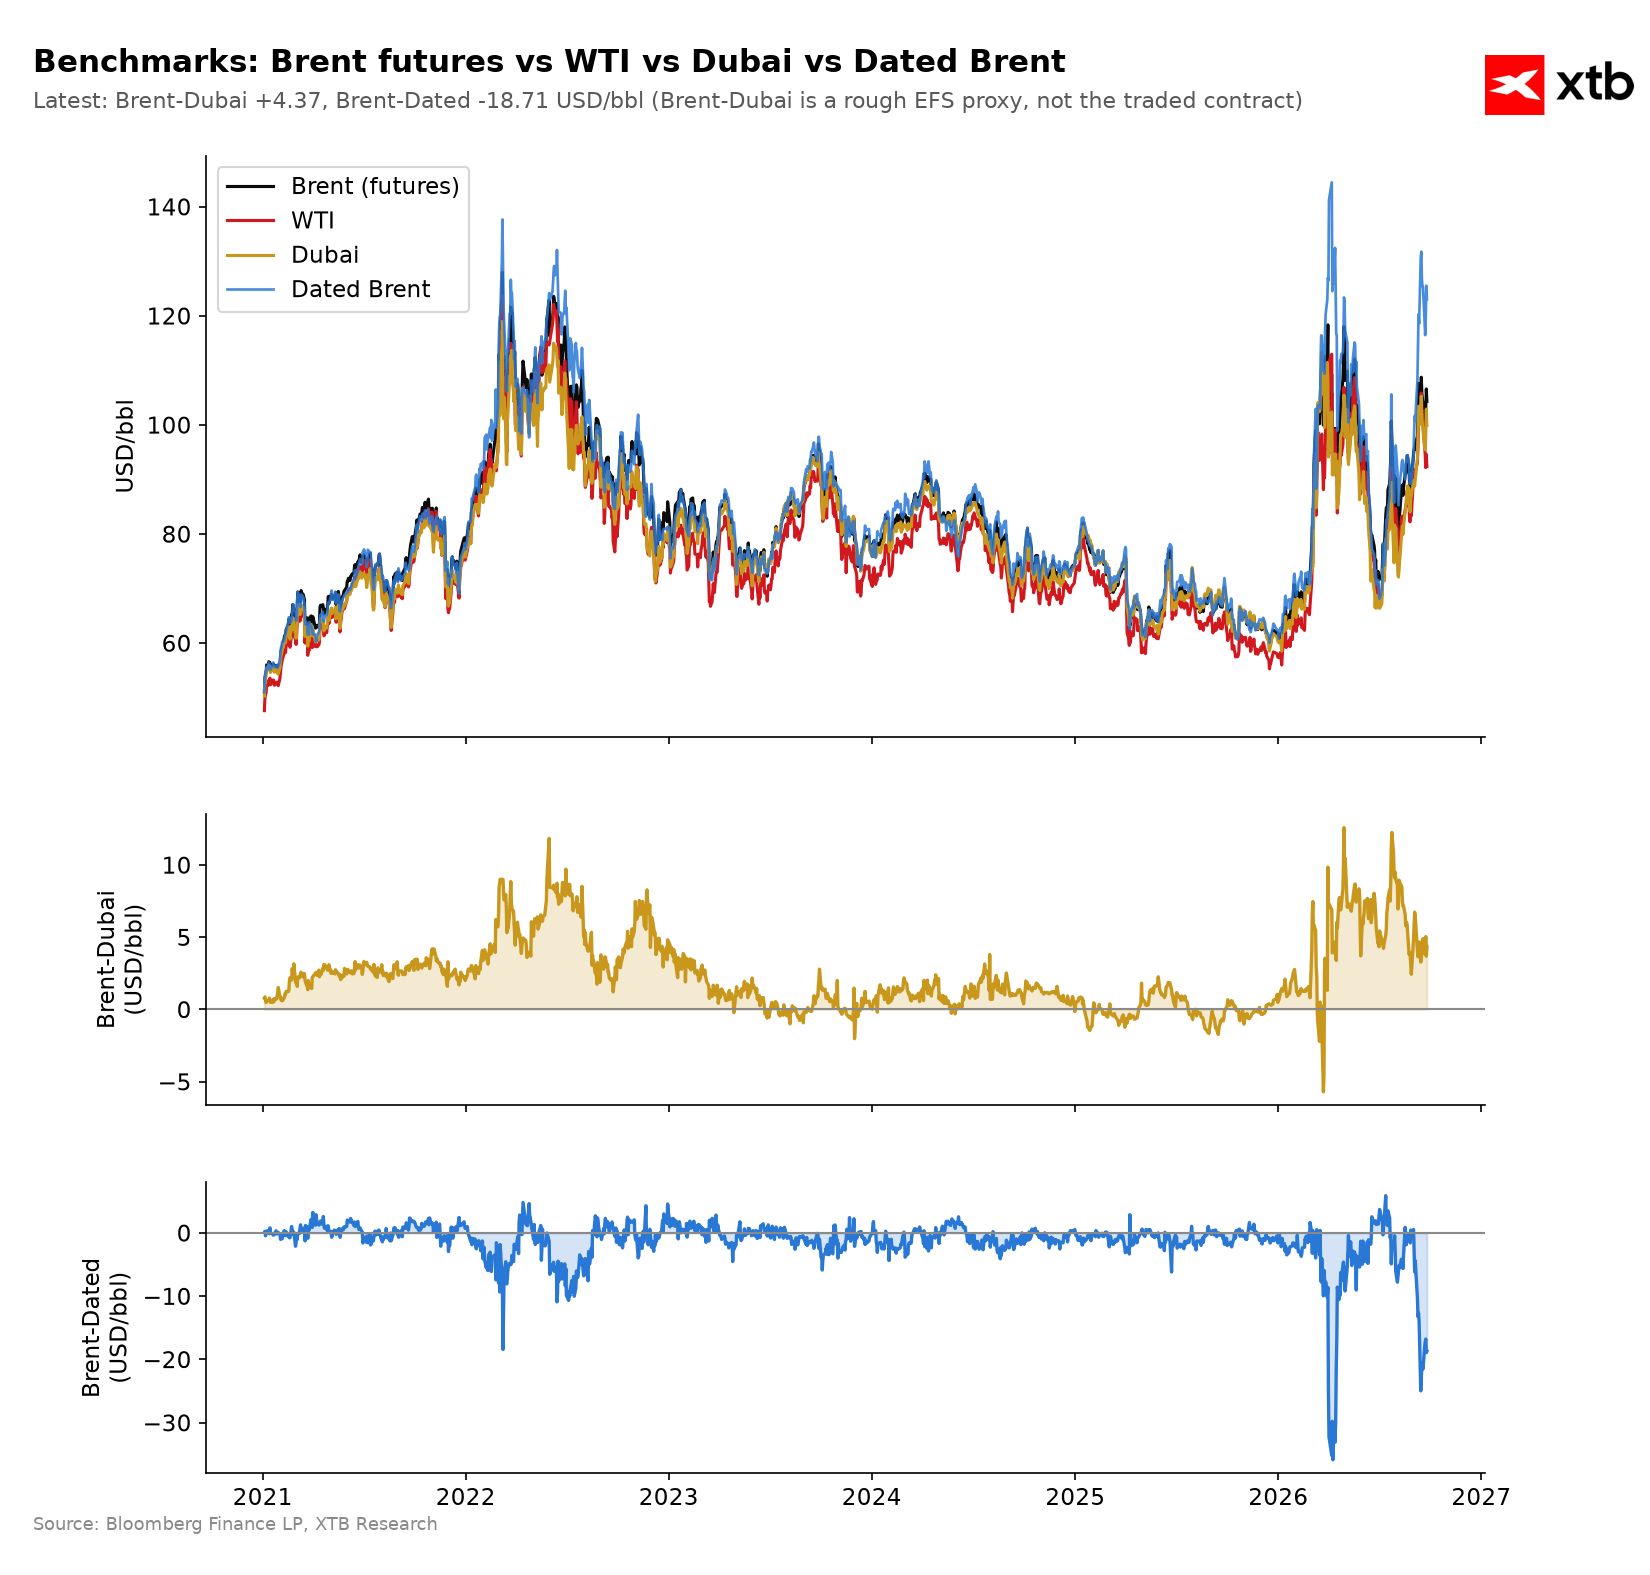
Backwardácia ropy Brent, teda cenový rozdiel medzi kontraktom s najbližšou splatnosťou a kontraktom so splatnosťou o 12 mesiacov, je výrazná a ďalej sa prehĺbila. Zvyčajne predstavovala len niekoľko dolárov. Pred pár týždňami dosahovala už vtedy vysokých 10 USD, teraz však prémia končiaceho najbližšieho kontraktu vzrástla až na 27 USD. Celá krivka termínových cien sa posunula vyššie vrátane kontraktu so splatnosťou o 12 mesiacov. Fyzicky dodávaná ropa Dated Brent sa medzitým obchoduje s rekordnou prémiou 23 USD voči najbližšiemu futures kontraktu. Tri nezávislé signály tak ukazujú, že ponuka na fyzickom trhu zostáva napätá.
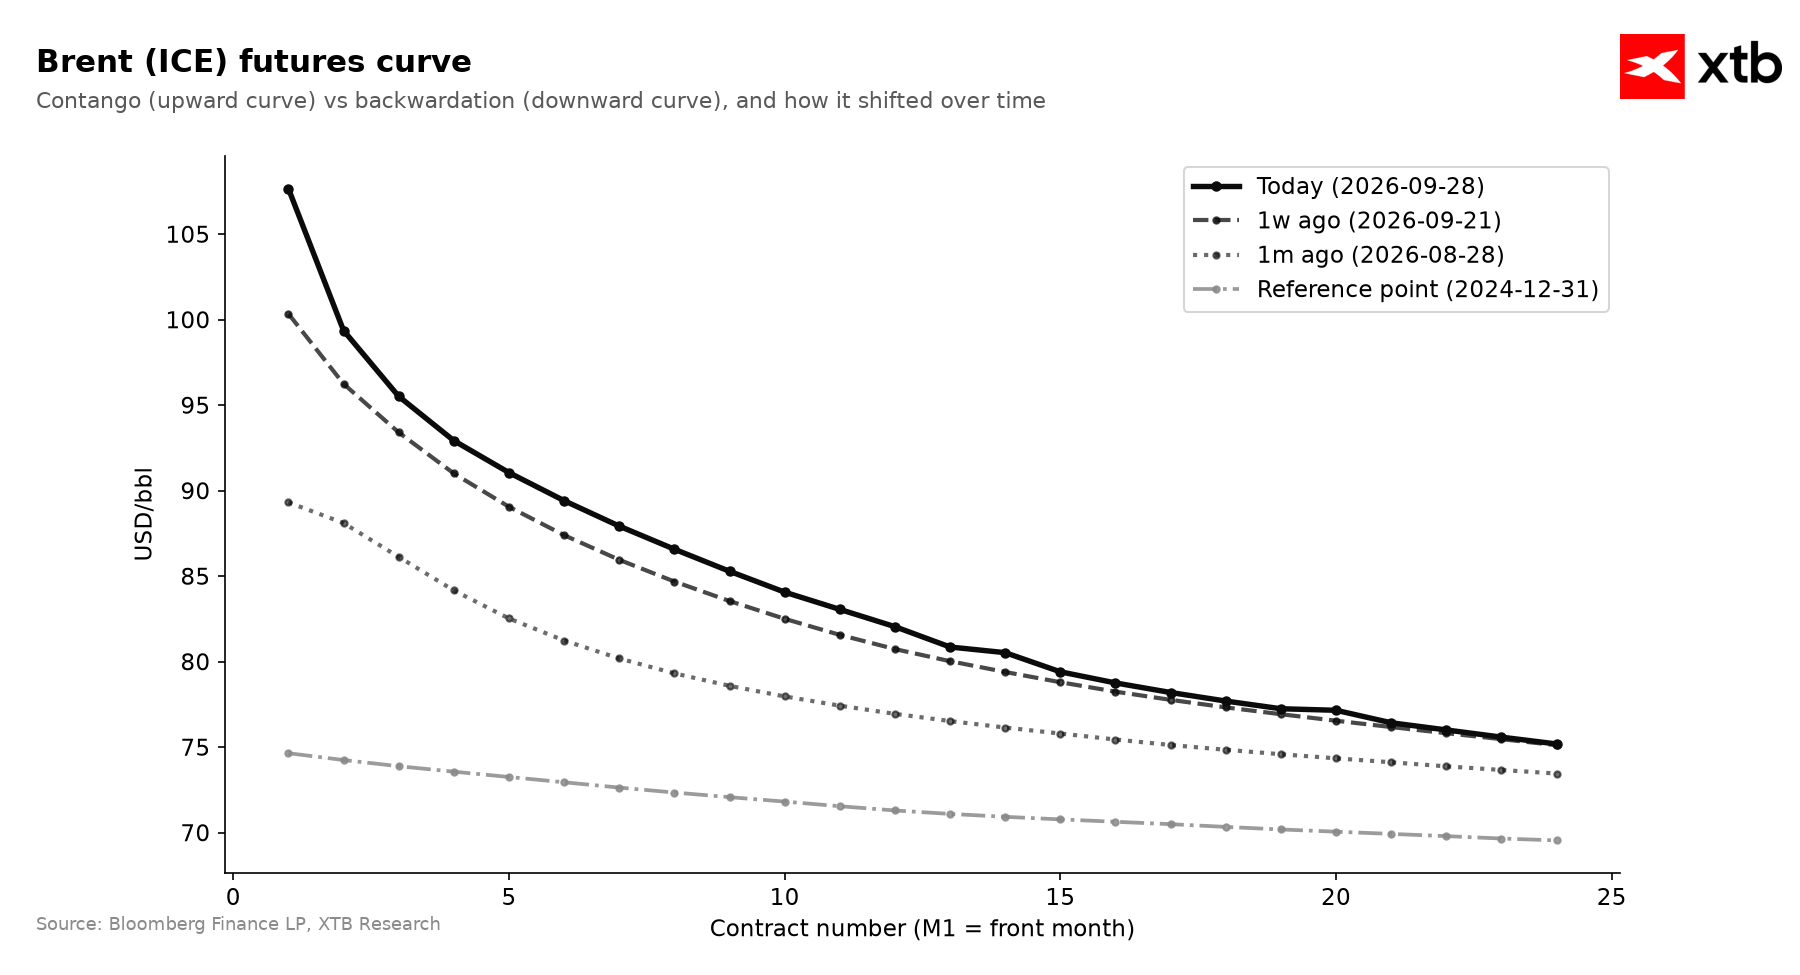
Ako to zapadá do výrazného oživenia vývozu ropy? Objemy sa vracajú, preprava je však drahšia a vedie po dlhších trasách. Navyše chýbajú niektoré druhy ropy, napríklad iránska. Dostupnosť vhodnej ropy na potrebnom mieste tak zostáva obmedzená. K tomu sa pridáva obmedzená ponuka rafinovaných palív. Krivka termínových cien a údaje o preprave si neodporujú. Ukazujú dve stránky toho istého vývoja: na ceste je veľa barelov, ich doprava je však nákladná a sprevádzaná problémami.
Technická analýza ropy Brent
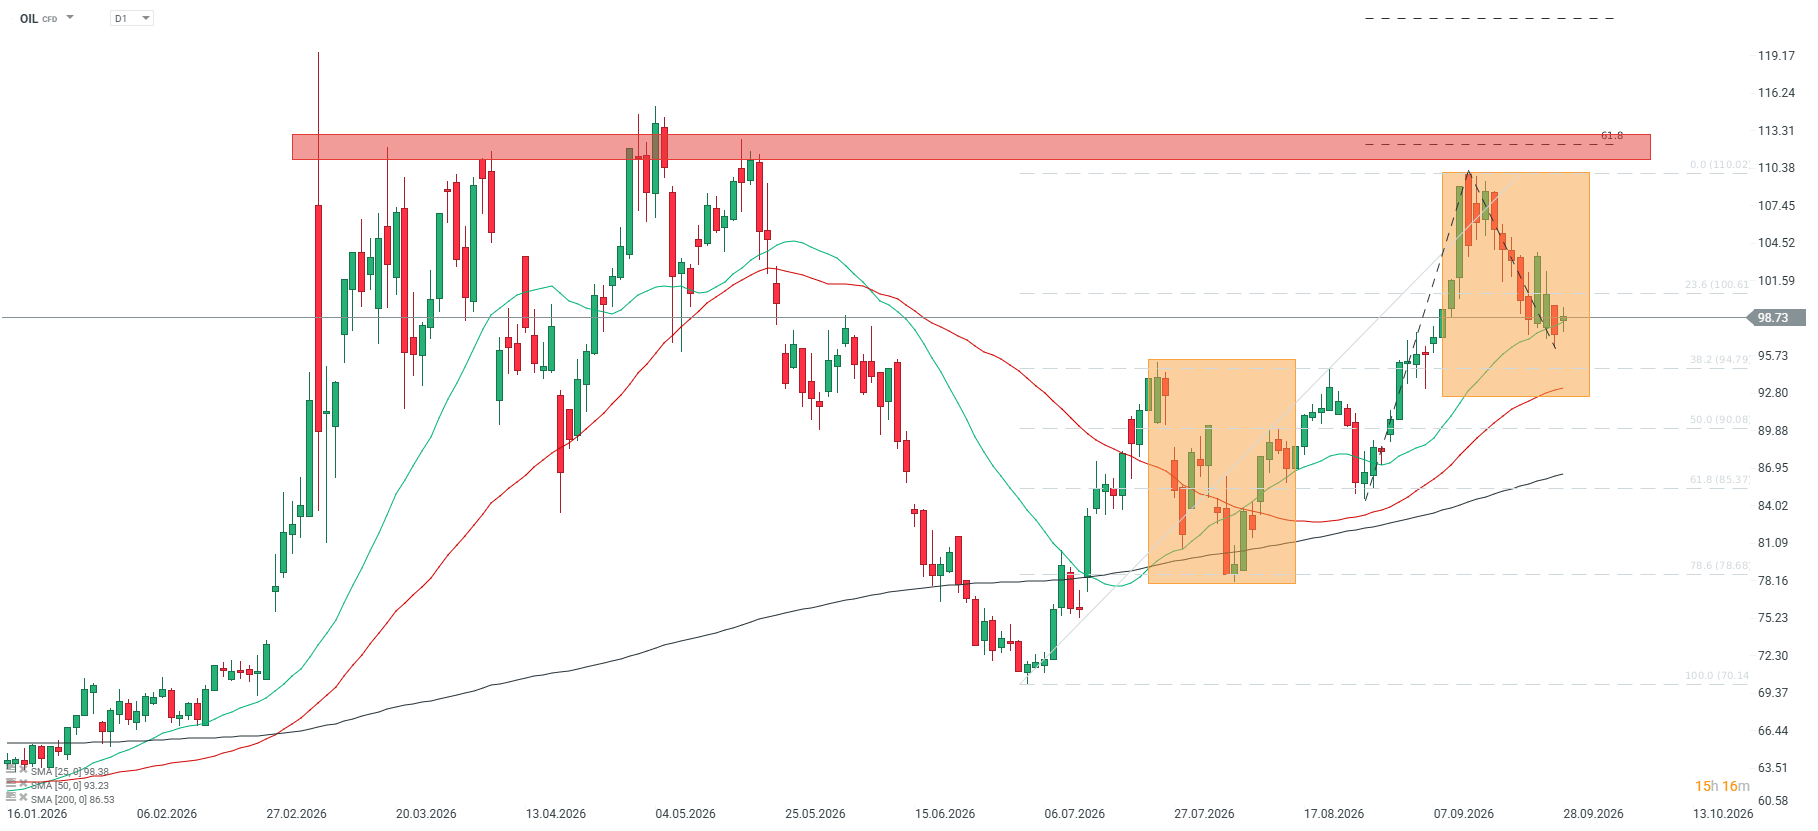
Technický obraz podporuje rovnaký záver. Brent sa po odraze od pásma odporu 110–113 USD stiahol k 99–100 USD. Aktuálny kontrakt na platforme xStation je už decembrový a obchoduje sa pod 100 USD. Končiaci novembrový kontrakt sa kótuje na 107 USD za barel, čo výrazne zvyšuje cenový rozdiel medzi kontraktmi s rôznou splatnosťou. Brent však zostáva bezpečne nad všetkými tromi dôležitými kĺzavými priemermi: 25-periódovým, 50-periódovým a 200-periódovým. Priemery sú zoradené v typickom býčom usporiadaní: SMA25 (približne 98,6) nad SMA50 (93,8) nad SMA200 (87,2). Ide o učebnicový príklad uptrendu. Kým táto štruktúra vydrží, poklesy sa vnímajú ako prestávky v trende, nie ako začiatok výpredaja.
Kľúčové je pásmo 93–95 USD, ktoré predstavuje obrannú líniu kupujúcich. Stretávajú sa tu tri faktory: 50-periódový kĺzavý priemer okolo 93 USD, 38,2 % Fibonacciho retracement posledného rastu blízko 95 USD a psychologicky dôležitá okrúhla cenová hladina. Kým sa cena v tejto oblasti udrží, nemožno hovoriť o obrate trendu.
Signál prechodu k medvediemu trendu by prinieslo až trvalé prelomenie 95 USD a pokles pod 50-periódový kĺzavý priemer. Samotný návrat ceny do tohto pásma nestačí. Bol by potrebný denný záver zreteľne pod ním, potvrdený prelomením SMA50 smerom nadol. Až to by otvorilo cestu k ďalším úrovniam Fibonacciho retracementu: 50 % blízko 90 USD a 61,8 % pri 85 USD. Takýto signál zatiaľ chýba. Návrat nad 110–113 USD by naopak obnovil rast smerom k novým maximám.
Čo ďalej s cenami ropy?
Pri pohľade na všetky uvedené informácie by sa dlhodobejší smer nemal zmeniť: ceny by mali mierne klesať. Krátkodobý vývoj však zostáva ťažko predvídateľný.
Investori napriek tomu môžu nájsť dôvod na určité upokojenie. Ponuka sa dokáže obnovovať aj bez formálnej dohody. Náhradný spôsob prepravy využívajúci kyvadlové plavby tankerov, prekládky medzi loďami (STS) a konvoje funguje a takmer denne sa rozširuje. Irán pritom stráca kontrolu nad prielivom. To oslabuje krajné scenáre, podľa ktorých by ropa vystúpila na historické maximá. Keďže sa ceny už nachádzajú nad úrovňami, pri ktorých sa odhaduje výrazné obmedzenie dopytu, sa ropa za 120–150 USD nejaví ako základný scenár.
Na druhej strane teraz trh prechádza obdobím studenej vojny a ceny sa držia na vysokej úrovni. Normalizácia ponuky stojí veľmi veľa, podľa odhadov až 30 USD za barel. Súčasne ubúdajú iránske dodávky a pretrváva riziko útokov.
Pre investorov to znamená, že hľadanie príležitostí na stávky na pokles cien je lákavé, ale veľmi rizikové. Držanie dlhodobých pozícií zasa pre výraznú backwardáciu nedáva veľký zmysel. Ak by sa však opäť objavili správy o dohode — a Irán je pod čoraz väčším tlakom —, mohol by prísť prudký pokles. Žiadny z ukazovateľov napätia však teraz nenaznačuje extrémnu prekúpenosť trhu.
Cenové scenáre
Základný scenár, pravdepodobnosť približne 60 %: Brent sa pohybuje medzi 93 a 108 USD. Studená vojna na ropnom trhu pokračuje. Vývoz zostáva obnovený aj bez dohody, no náklady na náhradnú prepravu a súvisiace riziká držia ceny vysoko. Krivka termínových cien zostáva vo výraznej backwardácii, ktorá silno znevýhodňuje krátke pozície vo futures. Cena rešpektuje pásmo podpory 93–95 USD a pásmo odporu 110–113 USD.
Scenár poklesu, pravdepodobnosť približne 25 %: Brent klesá k 88–93 USD. Podmienkou je buď skutočný diplomatický prielom — otvorenie Hormuzského prielivu a zrušenie blokády aspoň na iránskej strane —, alebo výrazný pokles súčasných prevádzkových nákladov spolu s menším počtom útokov húsíov a Iránu. To by znížilo geopolitickú rizikovú prirážku. Potvrdzujúce signály, ktoré treba sledovať spoločne, sú: pokles rozdielu medzi kontraktmi M1 a M12 pod 12 USD, prémia Dated Brent pod 5 USD, pokles prepravnej sadzby TD3c z približne 200 USD za tonu a z technického hľadiska záver obchodnej seansy pod 95 USD spolu s prelomením 50-periódového kĺzavého priemeru.
Scenár rastu, pravdepodobnosť približne 15 %: Brent stúpa nad 115 USD. Spúšťačom by mohlo byť vyostrenie situácie v oblasti Hormuzského prielivu, úspešný útok na kľúčovú infraštruktúru spoločnosti Aramco alebo úplné zlyhanie náhradného spôsobu prepravy. Z technického hľadiska by to znamenalo návrat nad 110–113 USD a rast smerom k novým maximám.
Záver
Bez dohody, ale s fungujúcim náhradným spôsobom prepravy, vstupuje ropa do fázy studenej vojny. Obnovený vývoz oslabuje scenáre extrémneho rastu cien, náklady na kyvadlovú prepravu, výpadok iránskej ropy a výrazná backwardácia ich však držia na vysokej úrovni. Prielom ktorýmkoľvek smerom by mohol cenu na dlhší čas vyviesť zo súčasného pásma okolo 100 USD.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako
Kurzy a e-booky:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie zlata Investovanie do zlata pre začiatočníkov
- Obchodovanie s plynom – Ako investovať do NATGAS?
Články:
- Obchodovanie zlata – Investovanie do zlata pre začiatočníkov
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie striebra – Ako začať obchodovať so striebrom online?
- Obchodovanie ropy – ako investovať do ropy?
- Obchodovanie s plynom – Ako investovať do NATGAS?
- Obchodovanie s kávou – investovanie do CFD na kávu
- História ťažby zlata

Graf dňa: Trumpove vyjadrenia posilňujú jen 🚨 (25. 9. 2026)


Trump a Si sľubovali pokrok, obilniny však po summite zlacňujú 🌾

Ekonomický kalendár: Summit Trumpa a Si Ťin-pchinga nepriniesol prelom 📅 (25. 9. 2026)



Ranné zhrnutie: Ropa oslabuje po správach o rokovaniach medzi Washingtonom a Teheránom (25. 9. 2026)
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.