


Dnešný vývoj na akciovom trhu môže pôsobiť trochu prekvapivo. Za bežných podmienok by zvýšenie úrokových sadzieb malo akciový trh zaťažovať, predovšetkým v dôsledku rastu výnosov dlhopisov.
Včerajšie zasadnutie Fedu
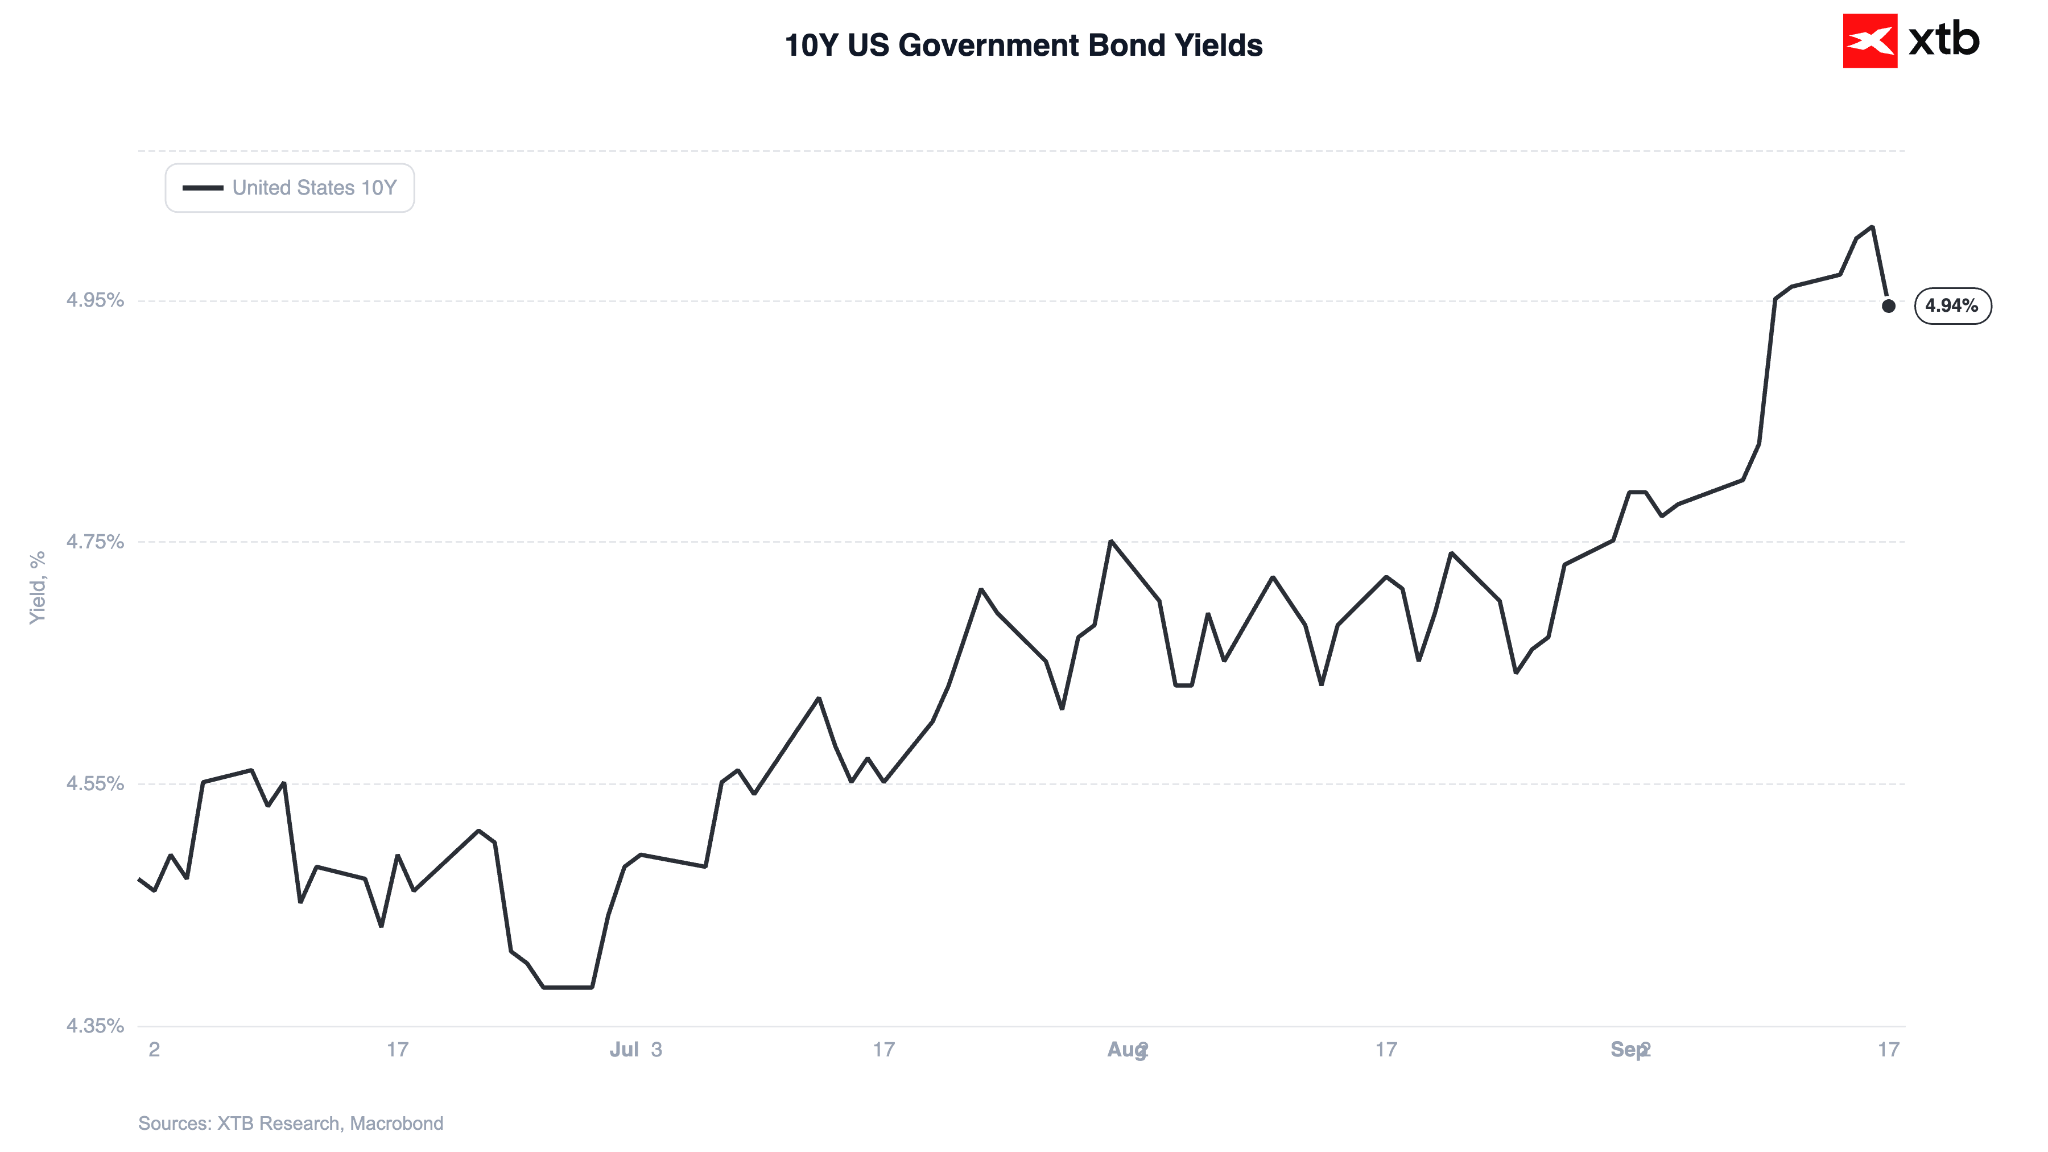
Výnosy 10-ročných amerických štátnych dlhopisov včera skutočne vzrástli, a to takmer o 1,5 %. Hlavným dôvodom tohto pohybu však nebolo samotné zvýšenie sadzieb, pretože trhy ho mali takmer úplne započítané. Tento krok by teda už mal byť zohľadnený v cenách aktív.
Pozornosť sa sústredila na Dot Plot, ktorý ukazuje očakávanú úroveň úrokových sadzieb Fedu v nasledujúcich rokoch, a tiež na rétoriku Kevina Warsha. Tón vyjadrení nového predsedu Fedu bol vnímaný ako jastrabí, čo v tomto kontexte naznačuje ďalšie zvyšovanie sadzieb.
Prečo teda indexy rastú?
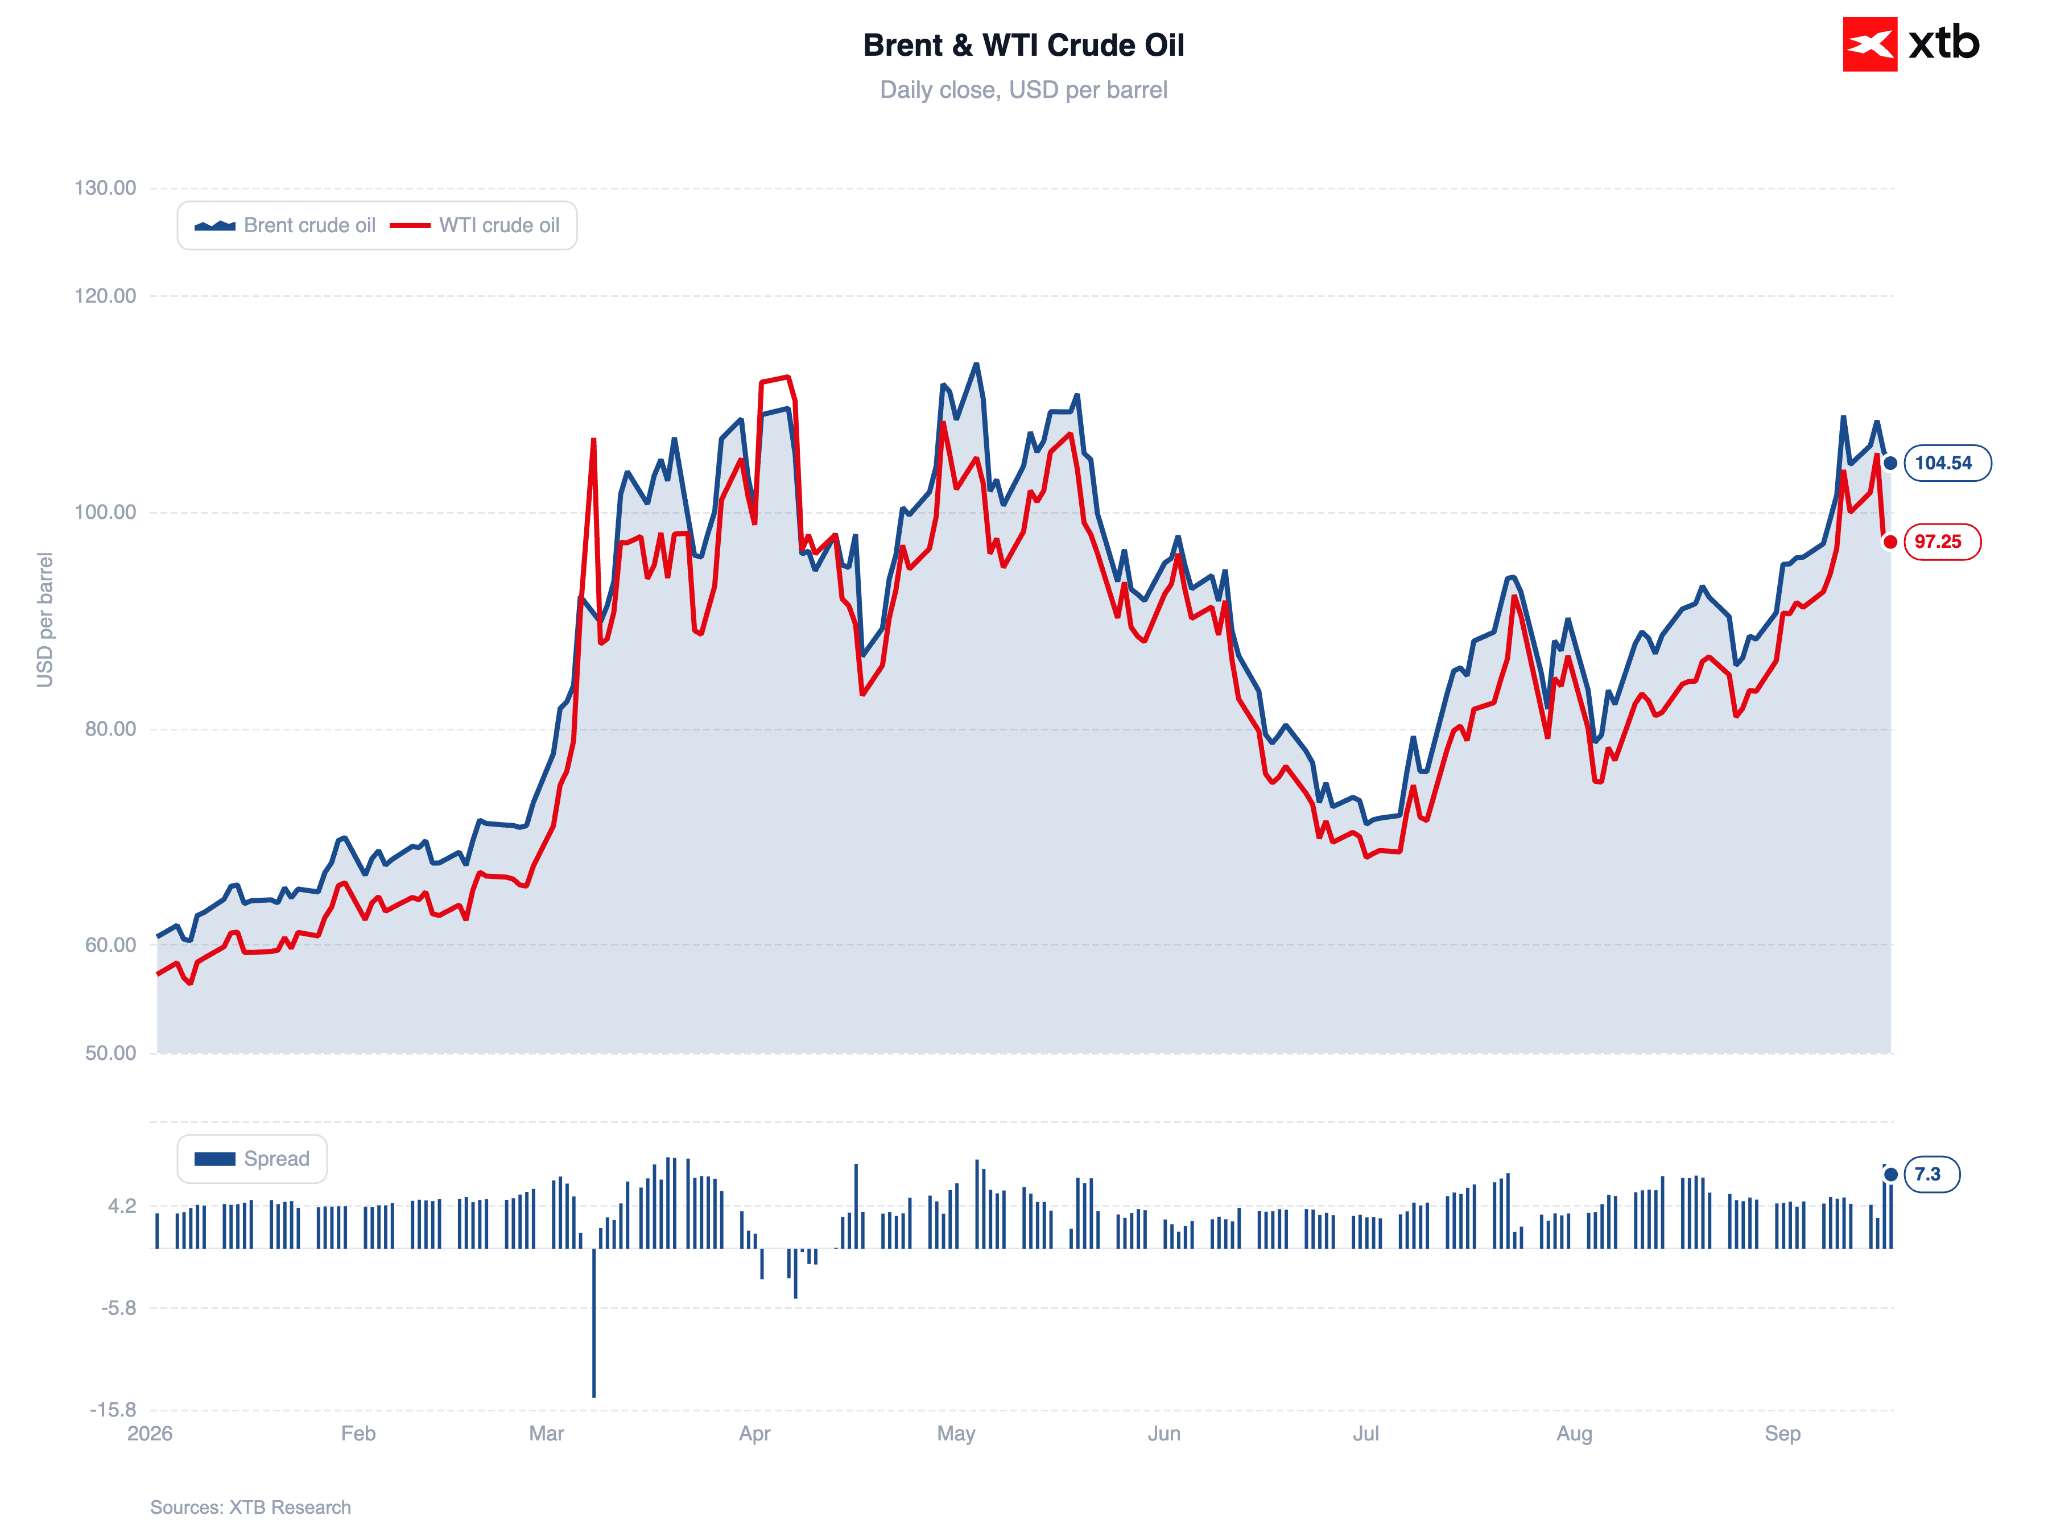
Dnes začali výnosy týchto dlhopisov prudko klesať a vrátili sa na úrovne pred rozhodnutím Fedu, približne na 1,95 % pri 10-ročných dlhopisoch. Hlavným katalyzátorom tohto pohybu sa zdá byť prudký pokles cien ropy. Okolo 14:00 sa ropa Brent obchodovala pod 102 USD za barel.
Graf 1: Výnosy 10-ročných amerických štátnych dlhopisov (06/2026–09/2026)
Zdroj: XTB Research, 17. 9. 2026
Aktuálne sledujeme návrat na vyššie úrovne okolo 105 USD. Korekcia na dlhopisovom trhu je však citeľne slabšia. Zdá sa, že rovnako dôležité ako pokles cien energetických komodít bolo aj zmiernenie obáv trhu z toho, že by Fed mohol stratiť svoju nezávislosť. To by mohlo viesť k odkotveniu inflačných očakávaní a v budúcnosti si vyžiadať agresívne sprísňovanie menovej politiky.
Z tohto pohľadu môžu investori vnímať zvýšenie úrokových sadzieb ako „menšie z dvoch ziel“.
Graf 2: Ropa Brent a WTI (2026)
Zdroj: XTB Research, 17. 9. 2026
Za zmienku stojí, že napriek svojej skoršej jastrabej orientácii – počas pôsobenia vo FOMC v rokoch 2006 až 2011 presadzoval vyššie úrokové sadzby napriek globálnej finančnej kríze – Warsh pred nástupom do funkcie často naznačoval podporu znižovania sadzieb. Ešte pred niečo viac ako rokom otvorene podporil prezidenta, keď na FOX News uviedol, že Trumpova nespokojnosť s Powellovým vedením menovej politiky je úplne oprávnená. V tom čase inštitúciu kritizoval za príliš pomalé znižovanie sadzieb a nadmerné spoliehanie sa na ekonomické údaje zamerané na minulý vývoj.
Včerajšie zvýšenie sadzieb a sprievodná rétorika znížili počet skeptikov a priniesli Warshovi výraznú dôveru trhu. Práve tú Fed aj trh naliehavo potrebovali.
Tlak zo strany Trumpa
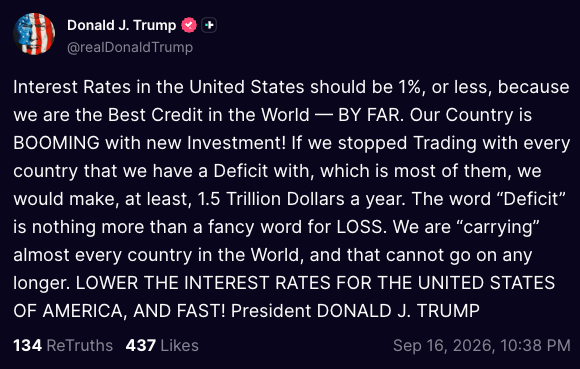
Reakcia Donalda Trumpa na zvýšenie sadzieb bola prekvapivo „pokojná“, ak možno za pokojný označiť príspevok písaný prevažne veľkými písmenami, v ktorom požadoval zníženie úrokových sadzieb na 1 % alebo menej.
Zdroj: Truth Social, 16. 9. 2026
Spochybňovanie nezávislosti Federálneho rezervného systému zo strany Donalda Trumpa, žiaľ, naďalej zostáva pretrvávajúcim problémom. Trhy si dobre pamätajú tlak, ktorému počas posledných mesiacov svojho funkčného obdobia čelil bývalý predseda Fedu Jerome Powell, ktorý podľa Trumpa udržiaval úrokové sadzby na nedostatočne nízkej úrovni. Nemožno prehliadnuť ani situáciu okolo Lisy Cook, ktorú prezident Trump „odvolal“. Úvodzovky sú tu zámerné: Najvyšší súd neskôr toto rozhodnutie zrušil a Cook naďalej zostáva členkou FOMC a má sa zúčastniť stredajšieho zasadnutia.
Makroekonomický výhľad
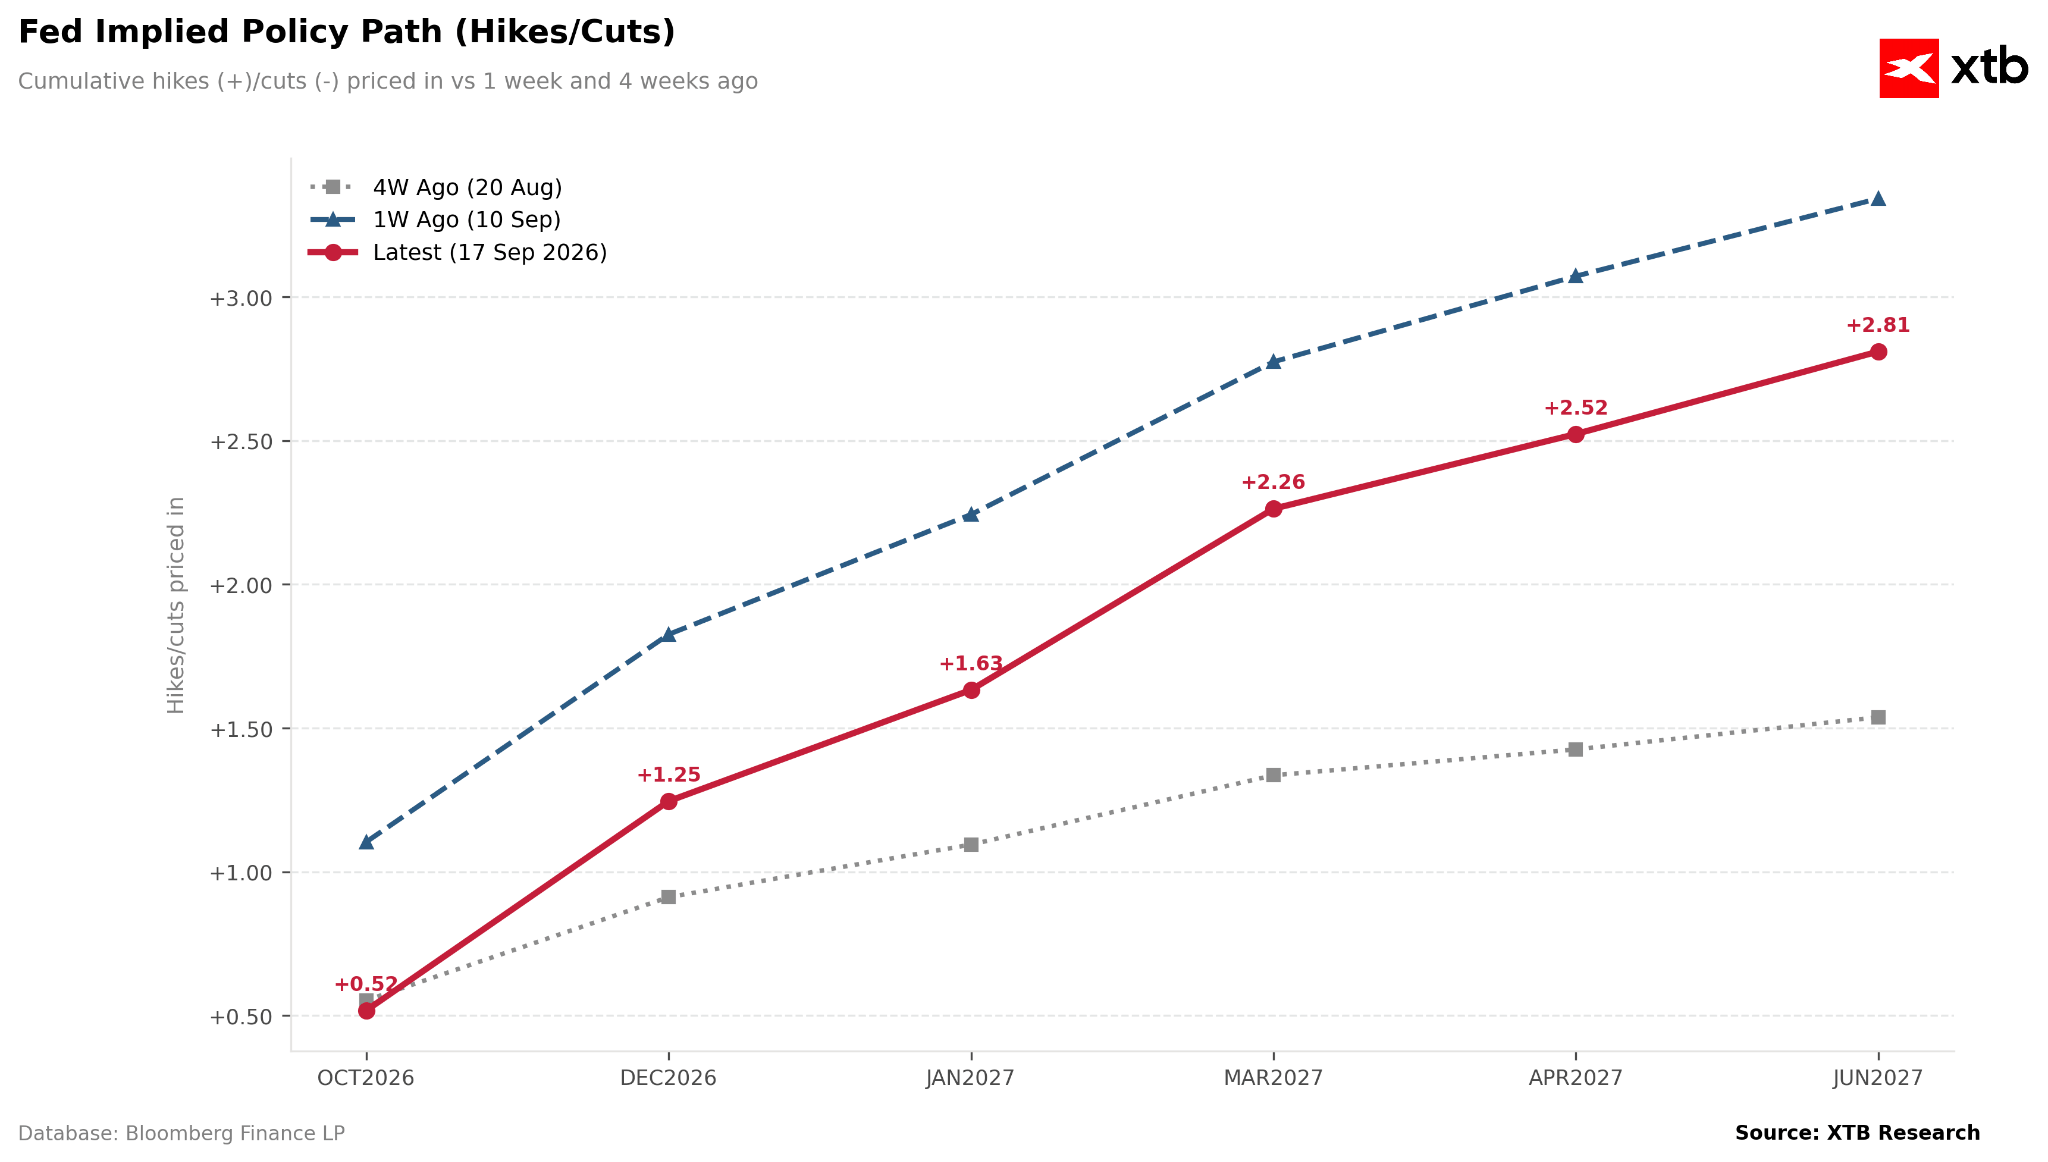
Trhy aktuálne započítavajú pomerne dynamický cyklus zvyšovania úrokových sadzieb. Základný scenár počíta s ďalšími tromi zvýšeniami sadzieb do konca prvej polovice budúceho roka.
Graf 3: Trhom implikovaný vývoj úrokových sadzieb Fedu (2026–2027)
Zdroj: XTB Research, 17. 9. 2026
*POZNÁMKA: Aktuálna trajektória vychádza z vyššej východiskovej úrovne, teda z úrovne sadzieb po včerajšom zvýšení*
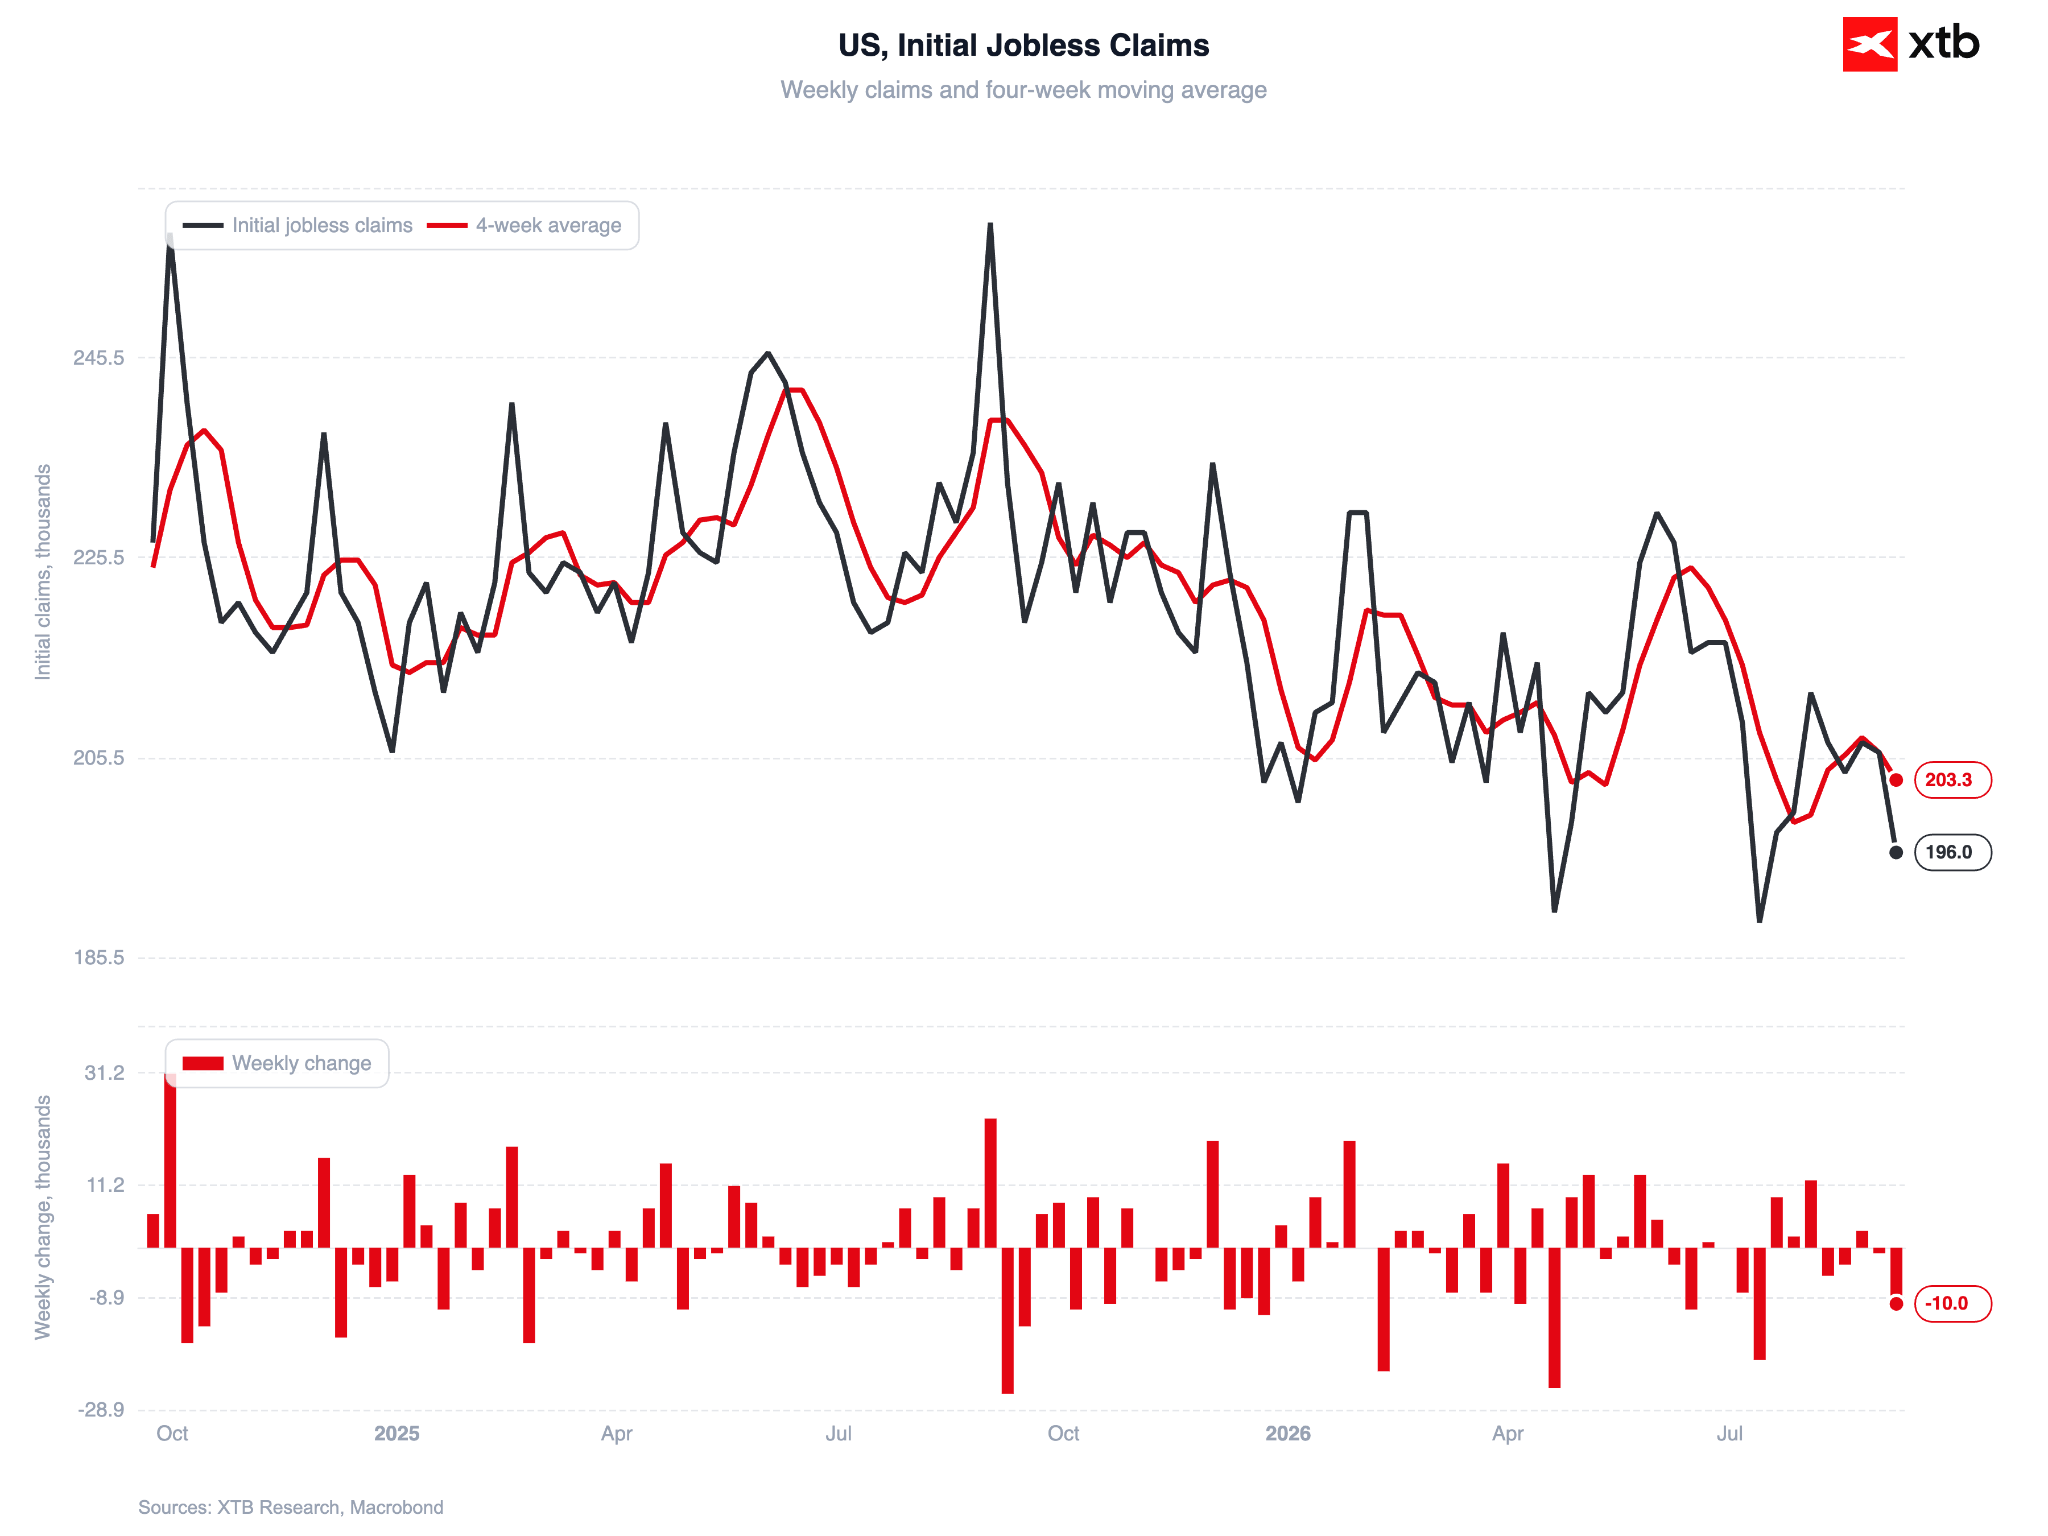
FOMC má značný manévrovací priestor, keďže ekonomika zostáva prekvapivo odolná a trh práce sa naďalej nachádza v stave „low fire, low hire“ – teda nízkeho prepúšťania a zároveň nízkeho náboru. Scenár „mäkkého pristátia“ sa preto javí ako pravdepodobný. Mierne sprísňovanie menovej politiky by mohlo ochladiť silnú spotrebu a rastúce inflačné očakávania bez toho, aby výrazne oslabilo dynamiku hospodárskeho rastu.
Graf 4: Počiatočné žiadosti o podporu v nezamestnanosti v USA (2025–2027)
Zdroj: XTB Research, 17. 9. 2026
Blízky východ zostáva v centre pozornosti
Prípadná korekcia cien energetických komodít by, samozrejme, mohla vyvolať výrazné precenenie trhu, teda zatváranie stávok na ďalšie zvyšovanie úrokových sadzieb, podobne ako na prelome mája a júna. Pozornosť sa sústreďuje nielen na dodávky ropy a LNG, kde zostáva kritická situácia v Hormuzskom prielive a čoraz viac aj v prielive Báb al-Mandab, ale aj na rafinérske kapacity.
Téma vojny v Iráne sa v nasledujúcich týždňoch opäť dostane do centra pozornosti vzhľadom na rýchlo sa blížiace voľby do Kongresu USA. Z politického hľadiska je zníženie cien pohonných hmôt na čerpacích staniciach mimoriadne dôležité.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako
Kurzy a e-booky:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Obchodovanie CFD – Čo sú to rozdielové zmluvy?
- Čo je to burzový index?
- Obchodovanie S&P 500
Články:
- Obchodovanie S&P 500 – Ako investovať do indexu S&P 500 (US500)?
- Obchodovanie indexov – čo je to burzový index?
- Indexy (definície)
- Ako investovať do indexu Dow Jones? – Obchodovanie CFD na US30
- NASDAQ trading – Ako investovať do indexu NASDAQ (US100)?
- VIX Trading – Ako investovať do indexu volatility (VOLX)?



US Open: Nasdaq, zlato a striebro prudko rastú po... zvýšení úrokových sadzieb (17. 9. 2026)

Európe dochádza trpezlivosť s Čínou. Obchodný deficit prekročil miliardu eur denne 🚨


Zotaví sa libra po rozhodnutí BoE?


🚫📱EÚ navrhuje zákaz sociálnych sietí pre deti do 13 rokov
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.