

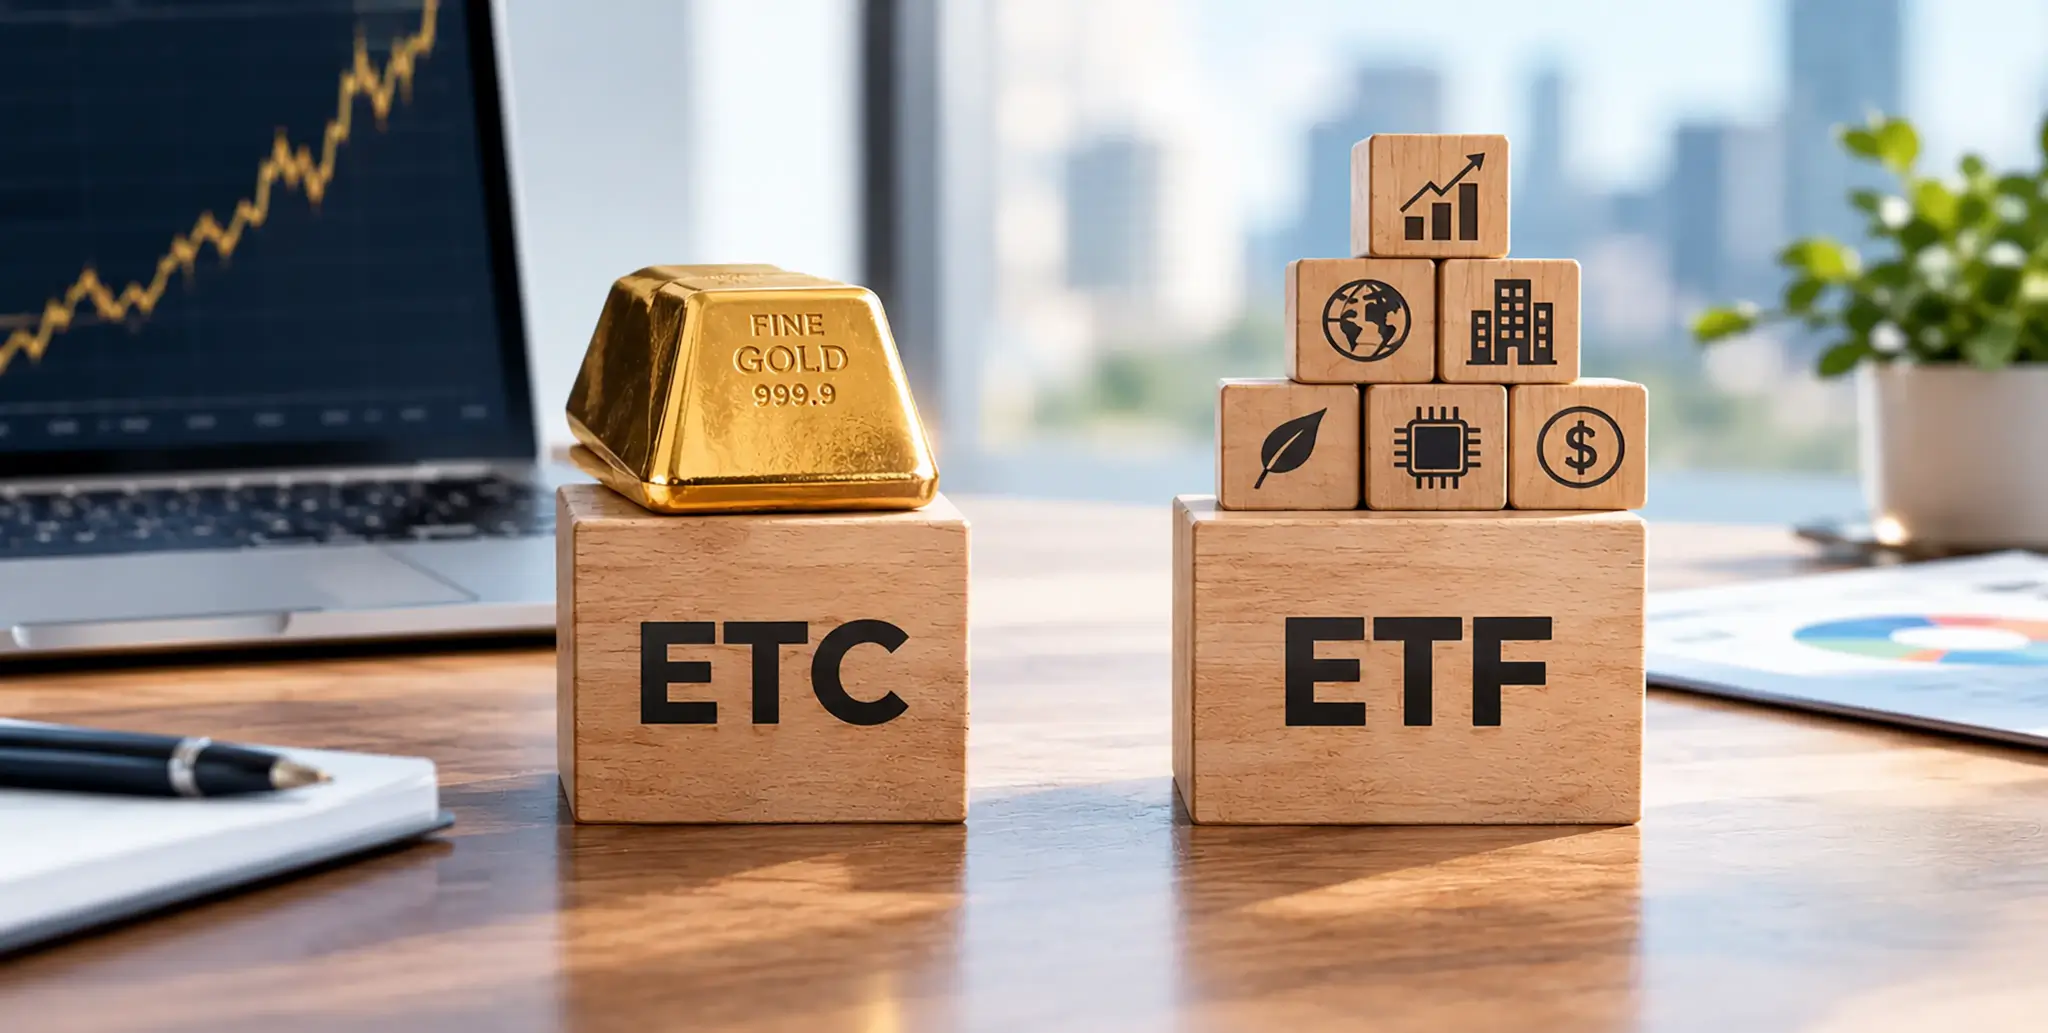
Os ETC e ETF são ambos negociados em bolsa, mas não são iguais: um ETC é um título de dívida ligado a matérias-primas; um ETF é um fundo (por norma, UCITS) com ativos segregados. O ETN é uma dívida do emitente que costuma ter um risco de crédito associado mais elevado.
Os ETC e ETF são ambos negociados em bolsa, mas não são iguais: um ETC é um título de dívida ligado a matérias-primas; um ETF é um fundo (por norma, UCITS) com ativos segregados. O ETN é uma dívida do emitente que costuma ter um risco de crédito associado mais elevado.
Se já procurou obter exposição a matérias-primas (como o ouro ou o petróleo) ou a criptomoedas (como o Bitcoin) através da bolsa, é bastante provável que já se tenha deparado com siglas que parecem sinónimas, nomeadamente «ETF», «ETC» e «ETN».
Efetivamente, todas têm cotação em bolsa, um ticker e, para o investidor de retalho na União Europeia (UE), um Documento de Informação Fundamental (DIF). Os aspetos que diferem entre si são muito mais profundos, incidindo sobre:
- Quem é o dono dos ativos;
- Quem deve dinheiro a quem;
- O que acontece se o emitente tiver problemas.
É por isso que a escolha entre ETC e ETF é mais do que uma simples questão de terminologia, sobretudo se já construiu uma carteira com ETF e está a ponderar obter exposição a matérias-primas ou a criptoativos.
Este artigo complementa o nosso guia sobre como escolher os melhores ETF para investir e responde a uma pergunta mais específica: quando é que faz sentido optar por um ETF ou um ETC (senão mesmo um ETN)?
Na XTB, pode investir, poupar e negociar a partir de uma única plataforma. Além disso, acreditamos que qualquer decisão de investimento que venha a tomar deverá ter por base informação completa, tanto sobre as oportunidades como sobre os riscos.
Ao longo deste guia, explicamos-lhe:
- O que são ETF, ETC e ETN;
- Em que diferem;
- Que riscos implicam;
- Que critérios gerais podem ajudá-lo a escolher;
- Como são tributados em Portugal;
- Como se acede a eles na XTB.
Este conteúdo tem fins didáticos, não constitui uma recomendação de investimento e não substitui a leitura dos documentos oficiais de cada produto.
De que se trata um ETF?
Um ETF (Exchange-Traded Fund) é um fundo de investimento negociado em bolsa que procura replicar o desempenho de um índice de referência como, por exemplo, de ações globais ou obrigações.
O investidor compra e vende unidades de participação ao longo da sessão, através de uma corretora, tal como faria com uma ação.
O cerne da questão reside na estrutura: quem compra um ETF detém uma parte de um fundo e não um crédito sobre uma empresa. Os ativos do fundo (ações ou obrigações) são guardados por um depositário e ficam separados do património da sociedade gestora, pelo que, por norma, não respondem pelas dívidas desta.
Na UE, a maioria dos ETF vendidos a investidores de retalho é composta por fundos UCITS (em Português, OICVM – Organismos de Investimento Coletivo em Valores Mobiliários). Este enquadramento impõe, entre outros aspetos:
- Diversificação: de acordo com a regra «5/10/40», um fundo pode, normalmente, aplicar até 5% dos ativos num mesmo emitente (limite que os Estados-membros podem elevar até 10%), sendo que o conjunto das posições acima de 5% não pode ultrapassar 40% do fundo;
- Contrapartes: há limites à exposição a uma mesma contraparte, nomeadamente quando o fundo recorre a derivados;
- Guarda e informação: os ativos são entregues a um depositário e o fundo está sujeito a obrigações de informação para com os investidores.
Quanto ao método, a réplica pode ser física, em que o ETF compra os títulos do índice (todos ou uma amostra representativa), ou sintética, em que o retorno é obtido através de um contrato de troca (swap) com uma contraparte. No segundo caso, existe risco de contraparte, ainda que limitado pelas regras UCITS.
Os ETF podem ainda reinvestir os rendimentos (acumulação) ou distribuí-los (distribuição), uma diferença com impacto fiscal em Portugal, como explica o guia sobre ETF acumulativos e distributivos. Os ETC e os ETN, por serem títulos de dívida, não pagam, em princípio, qualquer rendimento periódico.
Em que consiste um ETC e em que categorias se subdivide?
Um ETC (Exchange-Traded Commodity) é um instrumento cotado que procura acompanhar o preço de uma matéria-prima (p. ex., ouro, prata, petróleo, gás natural, cereais, etc.) ou de um índice de matérias-primas. Juridicamente, não é um fundo; é um título de dívida, habitualmente sem prazo de vencimento e sem pagamento de juros.
A distinção está enquadrada a nível europeu: nas suas perguntas e respostas sobre derivados de mercadorias ao abrigo da MiFID II, a Autoridade Europeia dos Valores Mobiliários e dos Mercados (European Securities and Markets Authority – ESMA) descreve os ETC como instrumentos de dívida emitidos contra um investimento direto do emitente em matérias-primas ou em contratos derivados sobre as mesmas, esclarecendo que não são UCITS.
Na prática, o emitente recebe o dinheiro dos investidores, aplica-o na matéria-prima (ou em futuros sobre a mesma) e o valor do título acompanha esse preço.
Há também um motivo regulamentar para que a exposição direta a matérias-primas surja na Europa, sobretudo sob a forma de ETC e não de ETF.
No relatório final de junho de 2025 com aconselhamento técnico à Comissão Europeia (CE), a ESMA recorda que a lista de ativos elegíveis dos UCITS não pode ser alargada, por via da diretiva de nível 2, a classes como as matérias-primas, o que exigiria alterar a própria Diretiva UCITS.
A revisão, cujo arranque foi noticiado pela ETF Stream, é um aconselhamento técnico e não legislação em vigor, pelo que qualquer alteração dependerá das instituições europeias.
ETC com garantia física
Nos ETC de metais preciosos com garantia física, o emitente (normalmente, uma sociedade-veículo criada apenas para esse fim) detém metal em cofres de um custodiante, em quantidade correspondente aos títulos emitidos.
Um exemplo puramente descritivo (disponível na XTB à data de consulta) é o Invesco Physical Gold ETC. Outro exemplo é o Xetra-Gold, que a Deutsche Börse descreve como “uma obrigação ao portador emitida pela Deutsche Börse Commodities, com o ouro guardado em cofres em Frankfurt pela Clearstream e com direito à entrega de um grama de ouro por unidade”.
Estas referências são ilustrativas e não constituem recomendações de investimento.
Significa isto que o valor do título está ligado a ouro real, identificado e guardado, e que o risco de crédito é mitigado pelo colateral e pela estrutura da sociedade-veículo.
Não significa, porém, que o investidor seja proprietário direto do ouro: mesmo quando existe direito de entrega física, o título continua a ser uma dívida do emitente.
Não significa tão-pouco que o investimento esteja isento de risco, porque o preço do ouro pode cair de forma acentuada e a estrutura depende de terceiros (custodiante, fiduciário, emitente). Para comparar as várias formas de ter ouro em carteira, consulte o nosso guia sobre ETF e ETC de ouro.
ETC baseados em futuros: o efeito do «roll»
Para matérias-primas difíceis ou dispendiosas de armazenar (como petróleo, gás natural ou cereais), os ETC não guardam o produto físico: compram contratos de futuros e, antes de cada vencimento, vendem o contrato (que expira) e compram o seguinte. É a chamada «renovação» («roll»), estando o seu efeito dependente da forma da curva de preços:
- «Contango»: quando os contratos mais distantes são mais caros do que os seguintes, cada renovação implica vender mais barato e comprar mais caro, o que tende a corroer o retorno ao longo do tempo;
- «Backwardation»: quando os contratos mais distantes são mais baratos, o efeito pode ser positivo.
Concretamente falando, um ETC de petróleo baseado em futuros pode comportar-se de forma muito diferente do preço à vista que se vê nas notícias, sobretudo em horizontes temporais a longo prazo.
ETC de criptoativos
Alguns emitentes usam a designação «ETC» para produtos garantidos fisicamente por criptoativos (por exemplo, Bitcoin ou Ether guardados por um custodiante), enquanto outros chamam «ETN» a estruturas semelhantes.
A designação comercial é variável, pelo que o que interessa é verificar no prospeto se há colateral, quem o guarda e em que condições pode ser executado. O nosso guia sobre ETN e ETC de criptomoedas dar-lhe-á mais luzes sobre esta distinção.
O que é um ETN?
Um ETN (Exchange-Traded Note) é um título de dívida cotado em bolsa, emitido por uma instituição financeira, geralmente um banco, ou por uma sociedade-veículo, cuja rendibilidade está ligada ao desempenho de um índice de referência, de uma estratégia de investimento (por exemplo, alavancada ou inversa), de uma moeda ou de um criptoativo.
Tal como os ETC, não se trata de um fundo: o investidor é credor do emitente. Um exemplo puramente descritivo, disponível na XTB, é o Bitwise MSCI Digital Assets Select 20 (DA20.DE), que acompanha um índice de criptoativos.
Esta menção não constitui uma recomendação de investimento.
Face a um ETC, são três as principais diferenças:
- Subjacente: o ETC está, por definição, ligado a matérias-primas, enquanto o ETN poderá estar ligado a praticamente qualquer índice ou ativo;
- Garantias: muitos ETC têm colateral dedicado (físico ou financeiro). Nos ETN, tal depende do produto, havendo ETN com colateral físico (frequentes nos criptoativos) e ETN que são apenas uma promessa de pagamento do emitente;
- Risco de crédito: quando não existe colateral segregado, se o emitente entrar em incumprimento, o investidor pode perder parte ou a totalidade do capital, mesmo que o índice subjacente tenha subido.
Face a um ETF, a diferença é de natureza: o ETF detém os ativos (ou um cabaz de garantias) dentro de um fundo regulado, enquanto o ETN é uma obrigação do emitente.
O ETF UCITS está sujeito a regras de diversificação, ao passo que um ETN pode replicar um único ativo ou uma estratégia muito concentrada. No ETF, o risco dominante é o de mercado; no ETN, ao risco de mercado soma-se o risco de crédito do emitente.
Quando o subjacente é um criptoativo, convém acrescentar o alerta das autoridades: em outubro de 2025, as Autoridades Europeias de Supervisão (European Banking Authority – EBA, European Insurance and Occupational Pensions Authority – EIOPA e ESMA) alertaram os consumidores de que os criptoativos podem ser arriscados e de que a proteção legal pode ser limitada (ou mesmo inexistente), consoante o tipo de ativo e de serviço.
Em Portugal, a Comissão do Mercado de Valores Mobiliários (CMVM) tem repetido que, mesmo com o MiCA, os criptoativos continuam a ser “ativos de alto risco”.
Quais são as principais diferenças entre ETC, ETF e ETN?
A diferença de maior peso é jurídica, refletindo-se em quatro pontos práticos:
1. O que acontece em caso de insolvência
- ETF: os ativos pertencem ao fundo, pelo que a insolvência da sociedade gestora não os afeta (à partida);
- ETC com colateral físico: o investidor tem direito, através de um fiduciário, ao colateral, mas o processo pode ser moroso;
- ETN sem colateral: o investidor é um credor comum do emitente.
2. Diversificação ou concentração
Um ETF de ações globais pode incluir milhares de empresas, enquanto um ETC de ouro depende de um único preço. Isto não significa que um seja bom e o outro mau, mas influencia a volatilidade esperada e o papel que cada um pode ter numa carteira. Consulte o nosso artigo sobre como diversificar os seus investimentos, que poderá ajudá-lo a enquadrar esta escolha.
3. Custos e diferença de acompanhamento
O custo de qualquer um destes produtos é superior à comissão anunciada, pelo que convém somar:
- Os custos correntes (TER ou comissão anual do emitente): descontados no valor do produto e já refletidos no preço;
- O spread de compra e venda: tende a ser mais estreito em instrumentos com mais liquidez e mais criadores de mercado;
- Custos da corretora: comissões de execução e eventual conversão cambial (ver condições da XTB mais abaixo).
A diferença de acompanhamento (tracking difference) mensura, por sua vez, quanto é que o retorno do instrumento se afasta do seu índice ao longo de um determinado período:
- Nos ETF, depende sobretudo dos custos e do método de réplica;
- Nos ETC de futuros, o efeito de «roll» pode ser o fator dominante;
- Nos produtos alavancados, o reequilíbrio diário pode afastar fortemente o resultado do múltiplo anunciado em períodos mais longos.
4. Moeda
Muitos ETC estão cotados em dólares porque as matérias-primas são habitualmente transacionadas nessa moeda, embora existam também versões em euros ou com cobertura cambial.
Ainda que um instrumento esteja cotado em euros, o mesmo pode refletir a variação do EUR/USD se o subjacente estiver cotado em dólares e não houver cobertura, um tema que abordamos com maior propriedade no artigo sobre riscos cambiais na diversificação internacional.
Quais são os riscos de investir em ETC, ETN e ETF?
A possibilidade de aceder a uma matéria-prima ou a um criptoativo através de um produto cotado é muitas vezes apresentada como a principal vantagem destes instrumentos; esta conveniência, contudo, não elimina os riscos do ativo subjacente, inclusivamente acrescentando riscos próprios da estrutura.
Em qualquer um dos casos, o investidor pode recuperar menos do que investiu. Consulte o nosso guia sobre gestão de risco para obter uma explicação mais detalhada.
Risco de mercado e de concentração
O valor pode descer e, em instrumentos concentrados (uma matéria-prima, um criptoativo, etc.), as oscilações tendem a ser mais intensas do que num ETF diversificado.
Risco do emitente e de custódia
É relevante sobretudo em ETC e ETN: num ETN sem colateral, o incumprimento do emitente pode levar à perda da totalidade do capital. Nos produtos com garantia física, depende-se ainda da correta guarda dos ativos por terceiros, pelo que potenciais falhas operacionais ou problemas legais podem afetar o produto.
Risco de «roll» e produtos alavancados
Nos ETC baseados em futuros, o «contango» pode reduzir o retorno face ao preço à vista. Os ETC e ETN com alavancagem (por exemplo, «3x») ou de sentido inverso são normalmente concebidos para horizontes bastante curtos: o reequilíbrio diário faz com que, ao fim de vários dias, o resultado possa ser muito diferente do múltiplo do índice, o que leva a que as perdas possam ser rápidas e elevadas.
Risco cambial, de liquidez e de encerramento
As variações entre o euro e a moeda do subjacente afetam o resultado em euros. Os instrumentos com pouco volume podem ter spreads mais largos, sobretudo em períodos de tensão, enquanto alguns ETC e ETN preveem a possibilidade de o emitente terminar o produto, o que pode obrigar a vender num momento desfavorável.
Risco regulatório e fiscal
As regras, incluindo as fiscais, podem mudar a qualquer momento. O enquadramento de ETC e ETN em Portugal é incerto, como veremos na secção de fiscalidade.
Qual é a melhor escolha: ETC ou ETF?
Não há como dar uma resposta concreta a esta questão. O que se segue são considerações gerais (a ponderar sem pressa e sem necessidade de decidir hoje) que não constituem recomendações de investimento.
Quando um ETC é o seu veículo habitual
Se o seu objetivo for a exposição ao preço de uma matéria-prima (como o ouro, por exemplo) enquanto investidor europeu, o normal é obtê-la através de um ETC.
Saiba, contudo, que um ETC acrescenta uma fonte de risco diferente, concentrada numa matéria-prima ou num cabaz, acrescentando também o risco do emitente, mitigado quando há garantias.
Nas matérias-primas energéticas ou agrícolas, deverá ainda procurar compreender se o ETC detém o produto físico ou futuros, devido ao efeito de «roll».
Quando um ETF é o instrumento concebido para os seus objetivos
Para uma exposição abrangente a ações ou obrigações, como um índice global, o ETF é a opção mais natural: foi concebido para diversificar o risco de empresas individuais e, na UE, está sujeito às regras UCITS.
O mesmo vale para quem procura exposição a empresas ligadas a uma matéria-prima, como as mineiras de ouro: existem ETF UCITS de ações do setor, mas não acompanham diretamente o preço do metal, porque dependem dos resultados e da avaliação de cada empresa. Se comparar ETF e ações, ficará a perceber como o risco se distribui em cada caso.
E quando é que entra em cena um ETN?
Os ETN surgem frequentemente em estratégias específicas, índices de criptoativos ou produtos alavancados e inversos, em que o subjacente não se enquadra nem num ETF UCITS nem num ETC de matérias-primas. É nesta altura que a leitura do prospeto tem ainda mais influência, porque a qualidade do emitente e a existência de garantias variam muito.
O que verificar antes de escolher
Seja qual for a sua opção, confirme no DIF e no prospeto:
- A estrutura e o respetivo emitente: se se tratar de um ETF, ETC ou ETN, confirme quem é que os emite e, nos dois últimos casos, qual a solidez financeira do emitente;
- Colateral e custodiante: caso haja garantias, verifique de que tipo são (físicas ou financeiras) e quem as guarda;
- Custo total: TER ou comissão anual, spread habitual, custos da corretora e, nos ETC de futuros, o efeito de «roll», que não aparece no TER, mas afeta o resultado;
- Liquidez e horário: volume regular, spreads estreitos e horário da bolsa em que o produto está cotado;
- Moeda: a moeda de cotação e a do subjacente. Verifique também se há cobertura cambial;
- Horizonte: os produtos alavancados ou inversos são, por norma, concebidos para horizontes de um dia, ao passo que os instrumentos sem alavancagem e de custos baixos são os que, na generalidade dos casos, se usam em estratégias de prazo mais longo;
- Enquadramento fiscal: o tratamento de ETF e de ETC é semelhante em vários pontos, mas há zonas cinzentas.
Como são tributados os ETC e os ETF em Portugal?
A tributação depende das circunstâncias individuais de cada cliente, podendo mudar no futuro. Esta secção resume informação pública consultada em outubro de 2026 e não constitui aconselhamento fiscal; caso tenha dúvidas, consulte um contabilista certificado (CC) ou a Autoridade Tributária e Aduaneira (AT).
ETF: mais-valias e rendimentos
- Mais-valias: o saldo positivo entre mais-valias e menos-valias na venda de ETF é, normalmente, tributado à taxa especial de 28%, com opção de englobamento (taxas progressivas de IRS);
- Englobamento obrigatório: passa a ser obrigatório quando os ativos são detidos há menos de 365 dias e o rendimento coletável, incluindo esse saldo, atinge o último escalão do IRS, que o resumo da Caixa Geral de Depósitos (CGD) sobre como declarar investimentos no IRS situa em 86.634 € para rendimentos de 2026;
- Rendimentos distribuídos (ETF de distribuição): enquadram-se, normalmente, na Categoria E, sendo tributados a 28%, com opção de englobamento; nos ETF de acumulação não há distribuição e, por norma, a tributação acontece apenas na venda.
A exclusão parcial da Lei n.º 31/2024
A Lei n.º 31/2024, de 28 de junho, alterou o artigo 43.º do Código do IRS e passou a excluir de tributação 10% do rendimento de valores mobiliários admitidos à negociação e de unidades de participação de organismos de investimento coletivo abertos, quando detidos há mais de 2 e menos de 5 anos.
A exclusão sobe para 20% entre os 5 e os 8 anos e para 30% a partir dos 8 anos, o que, sobre a taxa de 28%, corresponde a taxas efetivas de cerca de 25,2%, 22,4% e 19,6%, respetivamente.
Há, contudo, questões de aplicação prática em discussão: num artigo de opinião do Jornal Económico sobre a letra da lei e a aplicação prática das mais-valias mobiliárias, o autor critica que a AT tenha adotado, através dos formulários, uma leitura que “restringe a norma apenas aos ativos de fonte nacional”.
Também o guia prático de mais-valias da Ordem dos Contabilistas Certificados (OCC) assinala, a propósito do Anexo J, que não existem códigos ajustados como no Anexo G.
Recomenda-se confirmar a aplicação da exclusão ao seu caso concreto.
O que se sabe e o que não está claro em relação aos ETC e ETN
Com base na informação pública consultada, não foi encontrada orientação específica da AT (por exemplo, uma informação vinculativa) sobre a tributação de ETC e ETN. A leitura mais comum é a seguinte:
- Enquadramento provável: sendo títulos de dívida cotados, a venda de um ETC ou de um ETN enquadra-se, em princípio, na alínea b) do n.º 1 do artigo 10.º do Código do IRS, sendo tributada como mais-valia à taxa especial de 28%, com opção de englobamento;
- Exclusão parcial: nessa leitura, e por se tratar de valores mobiliários admitidos à negociação, poderá aplicar-se uma exclusão de 10%, 20% ou 30%;
- Zona cinzenta: existe uma interpretação alternativa segundo a qual alguns destes produtos poderiam ser tratados como «certificados» [alínea g) do mesmo artigo], caso em que a exclusão parcial, que se refere apenas às operações da alínea b), não se aplicaria, mantendo-se a taxa de 28%.
Dada esta incerteza, é aconselhável confirmar o enquadramento junto de um CC ou pedir esclarecimentos à AT.
Onde declarar
Os rendimentos obtidos através de entidades com estabelecimento em Portugal são, por norma, declarados no Anexo G (mais-valias) e/ou no Anexo E, enquanto os rendimentos considerados obtidos no estrangeiro são declarados no Anexo J, nos termos descritos pelo Portal das Finanças.
A XTB opera em Portugal através de uma sucursal e disponibiliza um resumo de mais-valias na aplicação e na área de cliente, assim como um guia sobre como declarar investimentos no IRS, que detalha os anexos e os quadros relevantes.
Atenção: cabe sempre ao contribuinte confirmar os valores e o anexo correto.
Como investir em ETF, ETC e ETN na XTB
Uma vez compreendidas as diferenças entre os instrumentos, o passo seguinte é a execução. Com base na informação pública consultada em outubro de 2026, pode explorar este tema de várias formas na XTB:
- ETF, ETC e ETN individuais: através de uma conta de investimento, consulte a nossa oferta de ETF e as páginas de instrumentos para verificar a disponibilidade de ETC e ETN, diretamente na plataforma xStation;
- Planos de investimento: se preferir uma abordagem mais automatizada e diversificada, os planos de investimento da XTB permitem construir carteiras passivas com um máximo de 9 ETF por plano e até 10 planos em simultâneo, como explica o guia sobre o que são os planos de investimento. São compostos por ETF e não por ETC ou ETN;
- Estrutura de custos: a XTB aplica 0% de comissão em ações e ETF até 100.000 € de volume de transações mensal; acima deste limite, aplica-se uma comissão de 0,2% (mínimo de 10 €). Pode aplicar-se um custo de conversão cambial de 0,5% quando o instrumento está cotado numa moeda diferente da da conta e, segundo o centro de ajuda da XTB, esta margem aplica-se também a ETC e ETN cotados noutra moeda. A condição de 0% está definida para ações e ETF, pelo que, para ETC e ETN, deve confirmar a comissão aplicável na página de cada instrumento e na página de termos e taxas. Os custos correntes do próprio produto (TER ou comissão anual do emitente) não são cobrados pela XTB, mas reduzem o resultado.
Há ainda um ponto prático: a generalidade dos ETF domiciliados nos EUA não publica o DIF exigido pelo Regulamento (UE) n.º 1286/2014 (PRIIPs) para venda a investidores de retalho na UE, pelo que, em princípio, não estão acessíveis a investidores em Portugal através de corretoras europeias.
O ECO já o noticiou a propósito dos ETF de Bitcoin de Wall Street, sendo as alternativas habituais os ETF UCITS domiciliados na Europa.
Se está a dar os primeiros passos, os nossos artigos «7 passos para a sua primeira negociação na XTB» e «Como investir dinheiro em Portugal» ajudá-lo-ão a compreender o processo, sendo que o guia sobre como comprar um ETF detalha os passos práticos.
Como dimensionar a exposição a ETC e ETN na sua carteira
Uma forma comum de organizar uma carteira é a abordagem «núcleo e satélites» («core-satellite»):
- O núcleo é a parte principal, muitas vezes composta por instrumentos diversificados e de custos reduzidos, como ETF de índices abrangentes;
- Os satélites são posições mais pequenas e mais específicas, que podem incluir uma matéria-prima, um setor ou um criptoativo; é aqui que, na generalidade dos casos, os ETC e os ETN tendem a surgir.
Seguem-se algumas ideias a considerar, sem pressa e sem necessidade de decidir hoje:
- Defina o peso antes de comprar, com base na sua tolerância ao risco, e não depois de um movimento forte de preço;
- Considere o impacto de um cenário adverso: se um satélite muito volátil caísse de forma acentuada, o resultado seria aceitável para o conjunto da carteira?
- Reequilibre periodicamente, para que os satélites não ganhem um peso excessivo sem intenção;
- Evite sobreposições: um ETF de ações globais já tem exposição indireta a empresas de energia e mineiras, pelo que acrescentar ETC do mesmo setor altera o perfil de risco.
Não existe uma percentagem «correta» que sirva para todos: a decisão depende dos seus objetivos, horizonte temporal e situação financeira.
Para terminar
Os ETC e ETF negoceiam-se da mesma forma, mas são instrumentos diferentes:
- O ETF é um fundo com património separado;
- O ETC é um título de dívida (muitas vezes garantido por colateral);
- O ETN é, em geral, o mais dependente da solidez do emitente.
A escolha que fizer deverá começar por ter em conta o seu objetivo (p. ex., exposição diversificada a mercados, exposição ao preço de uma matéria-prima ou exposição a índices específicos e criptoativos) e passa por ler com atenção o DIF e o prospeto, onde o colateral, o emitente, os custos, a moeda e o método de réplica dizem mais do que a sigla.
A fiscalidade merece uma nota final: tem zonas cinzentas, sobretudo nos ETC e ETN, pelo que convém confirmar o enquadramento com um profissional antes de decidir.
Os critérios de seleção para qualquer um destes produtos estão reunidos no guia sobre como escolher ETF para investir; os restantes temas são desenvolvidos em permanência na área de educação da XTB.
FAQ
A principal diferença entre ETC e ETF está na estrutura jurídica: o ETF é um fundo de investimento (por norma, UCITS) cujos ativos pertencem ao fundo e ficam separados do património da sociedade gestora. O ETC é um título de dívida que acompanha o preço de uma matéria-prima e é muitas vezes garantido por colateral, como ouro físico guardado em cofre.
Um ETN é um título de dívida cotado em bolsa cujo valor acompanha um índice, uma estratégia ou um ativo, como um criptoativo. Ao contrário do ETF, não é um fundo e, tal como muitos ETC, pode não ter colateral dedicado, deixando o investidor mais exposto ao risco de crédito do emitente.
Não necessariamente, mas os riscos são diferentes. Um ETC está, à partida, concentrado numa só matéria-prima e acrescenta o risco do emitente, mitigado quando há colateral; os ETC baseados em futuros ou alavancados têm ainda riscos próprios, como o efeito de «roll» e o reequilíbrio diário.
Com base na informação pública consultada em outubro de 2026, a XTB disponibiliza ETF (assim como ETC e ETN) cotados em bolsas europeias, sujeitos à disponibilidade de cada instrumento e à existência de DIF. A condição de 0% de comissão está definida para ações e ETF até 100.000 € de volume mensal; acima desse limite, 0,2% (mínimo de 10 €), podendo existir um custo de conversão cambial de 0,5%.
Por norma, as mais-valias na venda de ETF por residentes fiscais são tributadas a 28%, com opção de englobamento, podendo beneficiar da exclusão parcial de 10%, 20% ou 30% da Lei n.º 31/2024, consoante o período de detenção. Para ETC e ETN, não foi encontrada nenhuma orientação específica da Autoridade Tributária, pelo que o enquadramento deve ser confirmado com um contabilista certificado. A tributação depende da situação individual de cada pessoa e pode mudar no futuro.
Margin Call (chamada de margem) - do que se trata?
O que é o halving do Bitcoin? Um guia para iniciantes sobre o mecanismo de oferta do Bitcoin
O que é o Trading?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.